Die wichtigsten Nachrichten zu Startups und Venture Capital-Investitionen am 15. Oktober 2026: Rückblick auf das dritte Quartal, Vorbereitung des IPO von Anthropic, Megafonds im KI-Bereich, Quanten- und Verteidigungstechnologien, große M&A-Transaktionen und neue Venture-Capital-Fonds
Der globale Venture-Capital-Markt nähert sich der Mitte Oktober 2026 mit widersprüchlichen Signalen. Das Volumen der Venture-Capital-Investitionen in den ersten neun Monaten war historisch rekordhoch, jedoch концентрируется zunehmend в узком круге компаний, die mit Künstlicher Intelligenz verbunden sind. Für Venture-Investoren und Fonds stehen drei Themen im Vordergrund: die Vorbereitung des größten IPO des Jahrzehnts, eine Rekordzahl von Finanzierungsrunden über 1 Milliarde USD und eine Belebung der M&A-Transaktionen als Ausstiegsweg.
Die wichtigsten Ereignisse, die die Agenda des Startup-Marktes in dieser Woche prägen:
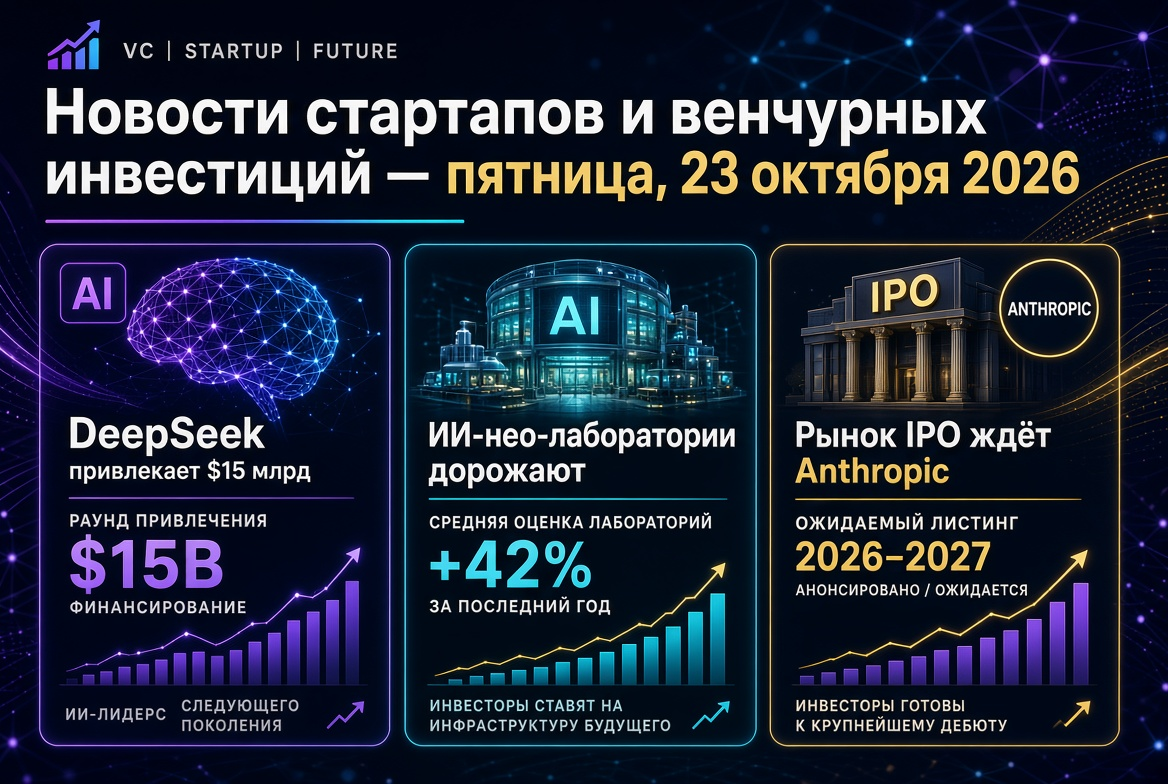
- IPO von Anthropic verschoben auf November – Die Roadshow wird für die Woche ab dem 9. November erwartet, die angestrebte Bewertung wird bei etwa 2 Billionen USD diskutiert.
- Rekord bei Megafonds – Im dritten Quartal haben 27 Startups Finanzierungsrunden von 1 Milliarde USD und mehr abgeschlossen.
- Chinesische KI beschleunigt sich – DeepSeek, Manus und Infinigence AI haben große Finanzierungsrunden abgeschlossen.
- M&A an der Schnittstelle von Quanten-Technologien und Cyber-Security – IonQ kauft Elisity für bis zu 1,3 Milliarden USD.
- Rekord-Fundraising im Vereinigten Königreich – Britische Venture-Capital-Fonds haben im Quartal 6,9 Milliarden USD gesammelt.
Rückblick auf das dritte Quartal: Rekordhafte neun Monate und steigende Kapital Konzentration
Laut Crunchbase betrug das weltweite Volumen der Venture-Capital-Investitionen im dritten Quartal 2026 159 Milliarden USD bei fast 6.000 finanzierten Startups. Dies ist 25% weniger als das rekordverdächtige zweite Quartal (212 Milliarden USD), aber 53% mehr als im Vorjahr. In den ersten neun Monaten hat der Venture-Markt 679 Milliarden USD angezogen – der höchste Wert für diesen Zeitraum in der Geschichte.
Wichtige Kennzahlen des Quartals:
- 102 Milliarden USD oder 64% aller Venture-Capital-Investitionen entfielen auf Startups im Bereich Künstliche Intelligenz.
- 27 Runden über 1 Milliarde USD – ein absoluter Rekord im Vergleich zu 16 im zweiten Quartal und 14 im ersten; sie machten fast ein Drittel des gesamten Kapitals aus.
- 91 Milliarden USD (57%) wurden von amerikanischen Unternehmen angezogen, wobei etwa ein Viertel des globalen Volumens auf die San Francisco Bay Area entfiel.
- Frühphasen wuchsen um 25% im Jahresvergleich – auf 40,6 Milliarden USD, was auf eine anhaltende Nachfrage nach Seed- und Series A-Runden hinweist.
Daten von PitchBook und NVCA für die USA bestätigen diesen Trend: Von Januar bis September erreichte das Volumen der Venture-Transaktionen im Land 515,8 Milliarden USD, von denen 82,7% auf KI entfielen. Gleichzeitig schlossen erstmals Fondsmanager nur 81 Fonds im Gesamtwert von 4,9 Milliarden USD – neuen Teams auf dem Kapitalmarkt bleibt es weiterhin schwer, mit Megafonds zu konkurrieren.
IPO von Anthropic: Novemberfenster und Bewertungskontroversen
Ein zentrales Thema für den öffentlichen Markt ist die Vorbereitung des IPO von Anthropic an der Nasdaq. Laut aktuellen Berichten wurde die Roadshow um etwa einen Monat verschoben und wird voraussichtlich in der Woche ab dem 9. November beginnen, was auf einen Marktstart vor dem Thanksgiving-Fest hoffen lässt. Es wird erwartet, dass das Unternehmen seine Finanzkennzahlen für das dritte Quartal vor Beginn des Marketings offenlegt.
- Letzte private Bewertung – etwa 965 Milliarden USD nach der Series H-Runde im Mai 2026.
- Richtwert für das IPO – Investoren diskutieren eine Bewertung im Bereich von 1,8–2 Billionen USD und eine Beschaffung von bis zu 100 Milliarden USD.
- Skepiker – Die unabhängige Analysefirma New Constructs bezeichnete die zukünftige Platzierung als überbewertet und bewertete das Geschäft deutlich niedriger als die Markterwartungen.
Für Venture-Investoren ist das Risiko klar: Die Aktien von SpaceX, die im Sommer mit einer Bewertung von etwa 1,77 Billionen USD platziert wurden, haben bis Ende Juli etwa die Hälfte ihres Wertes vom Höchststand verloren. Die Ergebnisse des IPO von Anthropic werden ein Schlüsselindikator dafür sein, ob der öffentliche Markt bereit ist, für KI-Unternehmen private Markt-Multiplikatoren zu zahlen.
Megafonds in der KI: Modelle, Verteidigung und Rechtstechnologien
Der Oktober setzt die Serie großer Finanzierungsrunden im Bereich Künstliche Intelligenz fort. Die bemerkenswertesten Deals:
- Shield AI – 1,5 Milliarden USD in der Series G bei einer Bewertung von 12,7 Milliarden USD; autonome Verteidigungssysteme sind endgültig zu einem Mainstream der Venture-Investitionen geworden.
- Legora – 550 Millionen USD in der Series D bei einer Bewertung von 5,55 Milliarden USD; Juristische KI bleibt eines der stärksten Segmente des Jahres.
- Temporal – 550 Millionen USD in der Series E zur Entwicklung von Infrastruktur für die Orchestrierung von Arbeitsabläufen.
- Arena – 200 Millionen USD in der Series B bei einer Bewertung von 3,1 Milliarden USD, geleitet von Lightspeed und Khosla Ventures; die Nachfrage nach Bewertung und Test von KI-Agenten wächst.
- Applied Intuition – nach vorliegenden Informationen erhält das Unternehmen Angebote von Investoren bei einer Bewertung von etwa 30 Milliarden USD.
Ein wichtiges Signal: „Labor“-Bewertungen erhalten nun nicht nur die Entwickler grundlegender Modelle, sondern auch angewandte KI-Startups, die Lösungen für spezifische Branchen verkaufen.
China: DeepSeek, Manus und der Fokus auf eigene KI-Infrastruktur
Der chinesische Venture-Markt zeigt eine bemerkenswerte Belebung:
- DeepSeek schloss die erste externe Runde – über 12 Milliarden USD bei einer Bewertung von über 50 Milliarden USD mit Beteiligung von Tencent und CATL und leitete anschließend eine Seed-Runde des Robotik-Startups Winverse AI mit einer Bewertung von etwa 400 Millionen USD.
- Manus sammelte über 500 Millionen USD unter der Leitung von Boyu Capital und IDG Capital – die erste Runde, nachdem Peking die Übernahme durch Meta blockiert hatte.
- Infinigence AI erhielt 2,3 Milliarden Yuan (ca. 344 Millionen USD) in der Series C zur Entwicklung der KI-Infrastruktur.
- Fujian Fulian Integrated Circuit zog fast 1 Milliarde Yuan in einer strategischen Runde mit Unterstützung durch staatliche Branchenfonds an.
Tiefe Technologien: Quantencomputing, Neurointerfaces und Chemie
Venture-Kapital finanziert zunehmend Deep-Tech mit langen Amortisationszeiträumen:
- Oratomic – 475 Millionen USD in der Series B zur Entwicklung von ausfallsicheren Quantencomputern.
- Sabi – 50 Millionen USD in einer Seed-Runde unter der Leitung von Khosla Ventures für ein tragbares Interface „Gehirn-KI“.
- Albert – 55 Millionen USD in der Series B unter der Leitung von TCV für eine KI-Plattform für chemische Forschung.
- Soufflé Therapeutics – überzeichnete Series B-Runde von 135 Millionen USD zur Förderung klinischer Programme; Biotech gewinnt das Vertrauen der Investoren zurück.
M&A-Transaktionen: IonQ kauft Elisity
Die größte Transaktion der Woche auf dem Markt für Fusionen und Übernahmen war die Vereinbarung von IonQ zum Erwerb von Elisity, einem Entwickler von Zero Trust-Lösungen, für bis zu 1,3 Milliarden USD in Aktien, einschließlich bis zu 150 Millionen USD als Zahlungen bei Erreichung von Zielvorgaben. Der Abschluss wird im vierten Quartal erwartet.
- Dies ist bereits der dritte große Kauf von IonQ nach SkyWater Technology (1,8 Milliarden USD) und Oxford Ionics (1,1 Milliarden USD).
- Die Logik des Deals besteht darin, post-quantum-Kryptographie mit Zugangskontrolle für Benutzer, Geräte und KI-Agenten zu kombinieren.
- Der Markt hat die Nachricht verhalten aufgenommen: Die Aktien von IonQ fielen aufgrund von Bedenken hinsichtlich der Verwässerung des Kapitals.
Für die Fonds zeigt der Deal, dass strategische Käufer bereit sind, eine Prämie für Cybersecurity-Startups mit steigendem Umsatz und Unternehmenskundendaten zu zahlen.
Europa: Rekord-Fundraising im Vereinigten Königreich und Energie-Einhörner
Laut HSBC Innovation Banking und Dealroom haben britische Venture-Capital-Fonds im dritten Quartal mit 6,9 Milliarden USD in 31 Fonds einen Rekord erzielt – mehr als das Vierfache des durchschnittlichen Quartalswerts der letzten zwei Jahre. Britische Startups haben 6,1 Milliarden USD angezogen, und in den ersten neun Monaten erreichten sie 23,3 Milliarden USD oder 35% aller Venture-Investitionen in Europa.
Unter den bemerkenswerten europäischen Transaktionen:
- 1KOMMA5° (Deutschland) – 70 Millionen Euro bei einer Bewertung von 1,35 Milliarden USD, das Unternehmen bereitet sich auf den Markteintritt in den USA vor und prüft ein IPO.
- Epyr – 15 Millionen Euro zur Elektrifizierung industrieller Wärme.
- Ambio (Finnland) und OlsAro (Schweden) – Seed-Runden von etwa 5 Millionen Euro in den Bereichen Kunststoffverarbeitung und Agrartechnologien.
Neue Venture-Capital-Fonds und der Kapitalmarkt für LPs
Vor dem Hintergrund der Konzentration des Kapitals in Megafonds schließen Fondsmanager in frühen Phasen weiterhin neue Fonds:
- Pear VC hat 333 Millionen USD für einen fünften Fonds mit Fokus auf die frühesten Phasen gesammelt.
- DataTribe hat mit der Beschaffung eines vierten Fonds im Bereich Cybersecurity begonnen.
- Monte Carlo Capital hat das erste Closing eines zweiten Fonds mit 13 Millionen Euro bei einem Zielvolumen von 26 Millionen Euro abgeschlossen.
In Indien haben Startups im dritten Quartal 2,9 Milliarden USD angezogen, mit Elektromobilität und KI an der Spitze. In Russland hat die Anzahl der Stipendiaten von Skolkovo 5.400 überschritten, und das Volumen der Investitionen in sie erreichte einen Rekord von 43,7 Milliarden Rubel.
Was das für Venture-Investoren bedeutet
Der Venture-Markt ist im Oktober 2026 nach wie vor rekordhoch, wird aber immer selektiver im Zugang zu Kapital. Wesentliche Erkenntnisse für Fonds:
- Konzentration – das Hauptrisiko der Portfolios. Ein Drittel des Quartalskapitals floss in 27 Unternehmen, während ein durchschnittliches Startup um einen schrumpfenden Marktanteil konkurriert.
- Das IPO von Anthropic wird den Ton für Exits vorgeben. Ein erfolgreiches Listing öffnet das Fenster für andere späte KI-Unternehmen, während ein erfolgloses die Bewertungen auf dem Sekundärmarkt schädigen wird.
- M&A wird zu einem echten Ausstiegskanal, insbesondere in den Bereichen Cybersecurity, Quanten-Technologien und Infrastruktur.
- Frühphasen bleiben der Einstiegspunkt – das Wachstum der Finanzausgaben um 25% im Jahresvergleich gibt Seed- und Series A-Fonds Raum für Transaktionen zu angemessenen Bewertungen.
Fazit der Woche: Startups und Venture-Investitionen gehen in das letzte Quartal des Jahres mit einem Höchstmaß an Aktivität, jedoch mit einer wachsenden Diskrepanz zwischen den KI-Führern und dem Rest des Marktes. Die kommenden Wochen – die Offenlegung der Berichterstattung von Anthropic, die TechCrunch Disrupt-Konferenz in San Francisco und der Abschluss großer M&A-Transaktionen – werden die Stimmung der Investoren bis Ende 2026 prägen.