Ölmarkt: Geopolitischer Premium hält Brent über 105 US-Dollar
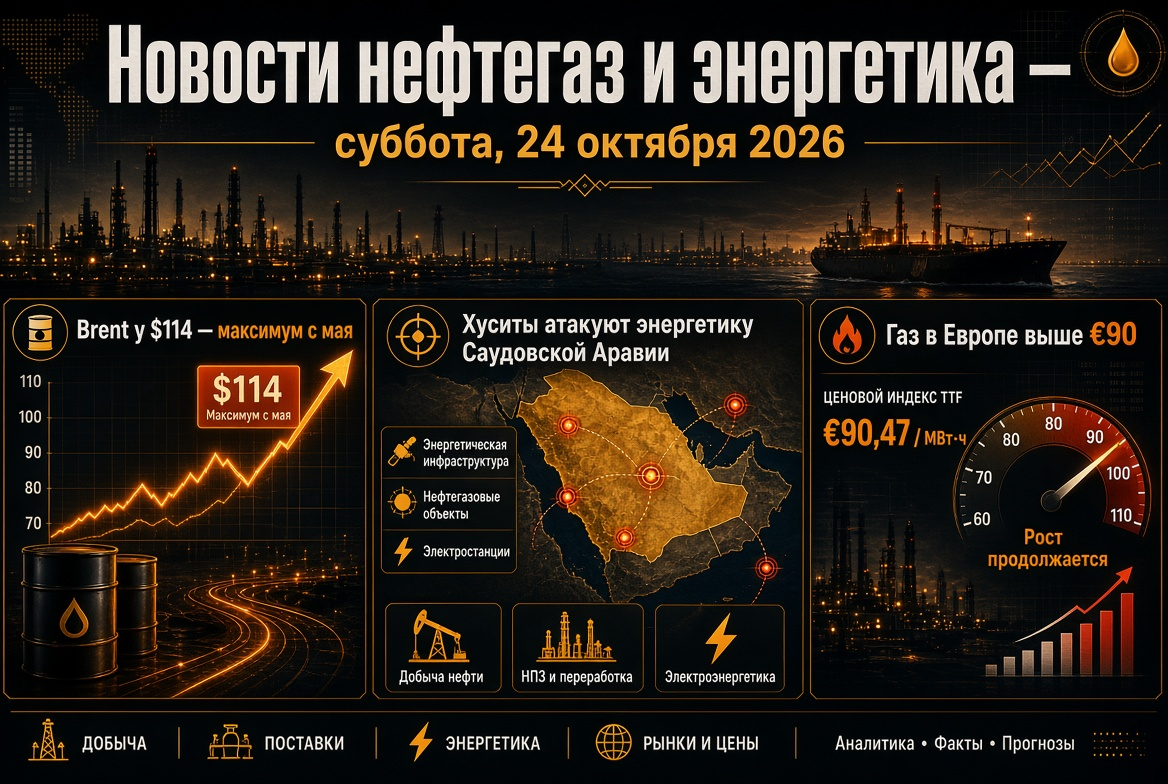
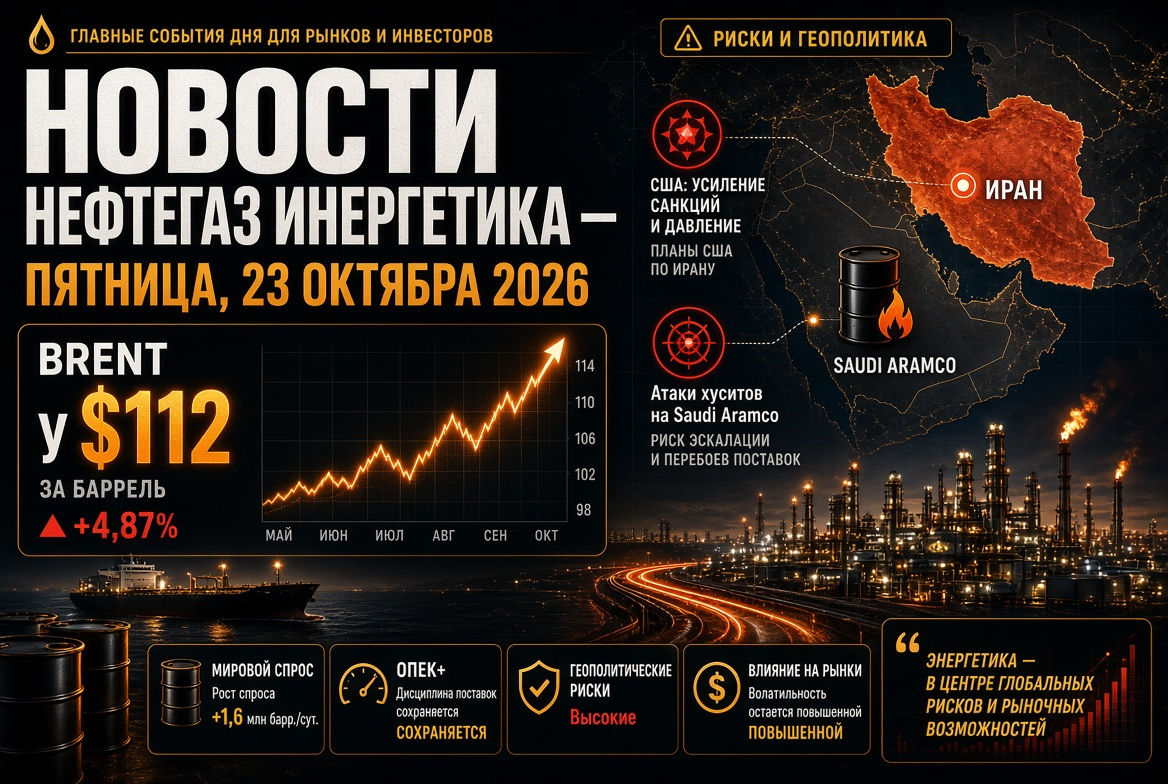
Am Ende des Handels am 14. Oktober wurde der Dezember-Future für Brent bei etwa 106,3 bis 106,5 US-Dollar pro Barrel gehandelt und erreichte intraday einen Höchststand von 107,15 US-Dollar. Der amerikanische WTI wird bei etwa 95 US-Dollar gehandelt. Vor einem Jahr kostete Öl ungefähr 62 bis 63 US-Dollar, was einem Anstieg von über 70% innerhalb von zwölf Monaten entspricht.
Wesentliche Treiber der Kurse:
- Hormus-Golf. Die Angriffe auf Schiffe dauern an: Tanker, die ohne Genehmigung Teherans unterwegs sind, werden durch Minen beschädigt; am 13. Oktober sank ein Containerschiff am Ausgang des Golfs. Iran verknüpft die vollständige Öffnung des Golfs mit der Erfüllung von sieben Bedingungen, die Washington auferlegt wurden.
- Angriffe der Huthi-Rebellen auf Saudi-Arabien. Die Bewegung „Ansar Allah“ hat Angriffe auf Objekte von Saudi Aramco in Dhahran und der Eastern Province, auf Raffinerien in Riad und den Hauptstadtflughafen angekündigt und versprochen, die Liste der Ziele zu erweitern.
- Disparität zwischen dem Markt und dem physischen Markt. Laut Preisinstituten haben reale Rohöl-Lieferungen einen Wert von etwa 129 US-Dollar pro Barrel – erheblich teurer als das Papier-Brent.
- Rekordfrachten. Der Transport von russischem Öl von den Häfen der Ostsee und des Schwarzen Meeres nach Indien kostet zwischen 27 und 32 US-Dollar pro Barrel, während der Transport von Ras Tanura nach Rotterdam von etwa 2 US-Dollar im Jahr 2025 auf über 35 US-Dollar gestiegen ist.
Analysten erwarten, dass WTI in den kommenden Wochen in einer Bandbreite von 90 bis 100 US-Dollar schwanken wird; eine weitere Eskalation im Nahen Osten könnte Brent wieder in die Frühlings-Spitzenpreise von über 120 US-Dollar zurückführen.
IEA-Bericht: Nachfragerückgang bei Öl vergleichbar mit großen Krisen
Der Oktoberbericht der IEA war das Hauptanalytikereignis der Woche für den Öl- und Gassektor. Die wichtigsten Zahlen:
- Die weltweite Ölnachfrage wird im Jahr 2026 um 2,61 Millionen Barrel pro Tag auf 102,38 Millionen Barrel pro Tag sinken (die Prognose wurde um etwa 110.000 Barrel pro Tag verschlechtert).
- Das weltweite Ölangebot wird im Jahr 2026 um 5,8 Millionen Barrel pro Tag auf 100,7 Millionen Barrel pro Tag zurückgehen.
- Ein Anstieg des Verbrauchs wird nicht vor März 2027 erwartet; im Jahr 2027 wird die Nachfrage voraussichtlich bei etwa 104,38 Millionen Barrel pro Tag liegen, was nach wie vor unter dem Niveau von 2025 liegt.
- Die größten Verluste betreffen Destillate und petrochemische Rohstoffe, insbesondere in Asien.
Die IEA beschleunigt auch die Freigabe strategischer Reserven: Nach einer rekordverdächtigen Entscheidung im März über die Freigabe von 400 Millionen Barrel forderte die Agentur die Länder auf, schneller Diesel aus den Reserven auf den Markt zu bringen. OPEC hat wiederum zum sechsten Mal in Folge die Nachfrageprognose für 2026 gesenkt, aber die Wachstumsprognose für 2027 erhöht, was auf die Notwendigkeit hinweist, die erschöpften Lagerbestände wieder aufzufüllen.
OPEC+: Quoten eingefroren, tatsächliche Förderung unter Plan
Sieben OPEC+-Länder haben die Zielniveaus für die Ölproduktion im November unverändert gelassen. Die Quoten verteilen sich wie folgt:
- Saudi-Arabien — 10,478 Millionen Barrel pro Tag;
- Russland — 9,949 Millionen Barrel pro Tag;
- Irak — 4,431 Millionen Barrel pro Tag;
- Kuwait — 2,676 Millionen Barrel pro Tag;
- Kazakhstan — 1,628 Millionen Barrel pro Tag;
- Algerien — 1,007 Millionen Barrel pro Tag;
- Oman — 841.000 Barrel pro Tag.
In der Praxis bleiben die Quoten weitgehend auf dem Papier: Aufgrund des Krieges und logistischer Einschränkungen liegt die tatsächliche Förderung bei mehreren Teilnehmern deutlich unter den Zielwerten. Die Struktur des Bündnisses hat sich geändert, nachdem die VAE am 1. Mai 2026 aus OPEC und OPEC+ ausgetreten sind. Das nächste Treffen der „Sieben“ ist für den 1. November angesetzt, die Sitzung des Überwachungsausschusses für den 29. November.
Russisch-amerikanische Dieselvereinbarung: neuer Faktor für den Markt für Mineralölprodukte
Der Markt für Mineralölprodukte analysiert weiterhin das Abkommen, das am 9. Oktober während eines Telefonats zwischen den Präsidenten von Russland und den USA erreicht wurde. Das US-Finanzministerium hat eine Lizenz erteilt, die die Sanktionen gegen russisches Diesel temporär lockert. Die Vereinbarungsparameter:
- mehr als 300.000 Tonnen Diesel für den amerikanischen und globalen Markt im Oktober;
- weitere 500.000 Tonnen im November und dann etwa 1 Million Tonnen;
- langfristig – bis zu 3 Millionen Tonnen pro Monat, abhängig vom Zustand der russischen Raffinerien.
Moskau hebt frühzeitig die Exportbeschränkungen für Diesel auf. Für russische Ölunternehmen bedeutet dies zusätzliche Deviseneinnahmen und einen Anreiz zur volleren Auslastung der Raffinerien. Für Washington ist dies ein Instrument zur Senkung der Kraftstoffpreise vor den Kongresswahlen. Die europäische Diplomatie hat das Abkommen kritisiert und neue Sanktionen angekündigt. Die Frage bleibt, wie umsetzbar es ist: nach den Angriffen auf Raffinerien im Sommer befinden sich einige Raffineriekapazitäten noch im Wiederaufbau.
„Energie-Waffenstillstand“: fragile Pause für die Infrastruktur
Am 11. Oktober kündigte Donald Trump den Beginn eines „Energie-Waffenstillstands“ zwischen Russland und der Ukraine an – einen gegenseitigen Verzicht auf Angriffe auf die Energieinfrastruktur. Der Kreml nannte die Idee positiv, jedoch wurden keine offiziellen Bedingungen veröffentlicht. Am 12. Oktober dauerten die Angriffe auf ukrainische Energieanlagen an, und erst am 13. Oktober wurde der erste Tag ohne solche Angriffe verzeichnet. Für die Akteure des Energiesektors ist die Stabilität dieser Pause entscheidend: Die Angriffe auf Raffinerien sind einer der Faktoren für den weltweiten Diesel-Mangel im Jahr 2026 geworden.
Gas und LNG: Europa beginnt den Winter mit einem Mangel an Reserven
Der europäische Gasmarkt ist das angespannteste Segment der globalen Energieversorgung. Die Futures am TTF-Hub sind auf 86-87 Euro pro MWh gestiegen, dem Höchststand seit Dezember 2022; der Anstieg im Vergleich zum Vorjahr beträgt etwa 170%. Gründe:
- Ausfall der Exporte von Qatari-LNG nach Schäden an den Anlagen von Ras Laffan;
- Die Füllung der Untergrundspeicher der EU liegt bei etwa 73% bei einer saisonalen Norm von rund 90%;
- scharfer Wettbewerb mit Asien um verfügbare Mengen von verflüssigtem Erdgas.
Einige Analysten behalten eine moderate Prognose von etwa 56 Euro pro MWh im vierten Quartal dank beschleunigter Einspeisung bei. Allerdings werden physische Einschränkungen auf dem Gasmarkt durch diplomatische Erklärungen nicht aufgehoben. Bemerkenswert ist, dass die Lieferungen von russischem arktischen LNG in die europäischen Häfen in den ersten neun Monaten um etwa 9,5% gestiegen sind.
Kohle: Rückkehr des Hauptbrennstoffs Asiens
Der Mangel an LNG hat Kohle zum Hauptbegünstigten der Krise gemacht. Energiekohle aus Newcastle wird bei etwa 149-150 US-Dollar pro Tonne gehandelt, in der Nähe der dreijährigen Höchststände, mit einem Anstieg von über 40% im Vergleich zum Vorjahr. Bei einem LNG-Preis in Asien von etwa 25 US-Dollar pro MMBtu kostet qualitativ hochwertige Kohle die Energieunternehmen etwa 80% weniger. Die IEA erwartet einen rekordverdächtigen weltweiten Kohlenachfrage im Jahr 2026: China, Indien, Japan, Südkorea und Teile Europas erhöhen die Kohleverstromung. Das vierte Quartal ist traditionell der Spitzenzeitraum für den Import, weshalb der Export von Kohle bis Ende des Jahres deutlich steigen könnte. In Indien erreichte die Zahl der Kraftwerke mit Brennstoffvorräten unter 25% des Normalwerts bis zum 1. Oktober 85.
Erneuerbare Energien und Stromerzeugung: Rekorde in der Erzeugung und Problem der Netzinfrastruktur
Der Energiemix entwickelt sich weiter, selbst im Kontext des Öl- und Gas-Schocks. Im Jahr 2025 haben erneuerbare Energiequellen erstmals seit einem Jahrhundert die Kohle in der weltweiten Stromerzeugung überholt. Frische Rekorde:
- Australien: Am 11. Oktober erreichte die Erzeugung durch Dachsolar in der wichtigsten Energiesystem des Landes 17,5 GW, und der Anteil der Sonne am Verbrauch betrug 72%;
- Indien: Die tägliche Sonnenproduktion stellte am 30. September einen Rekord auf;
- Vereinigte Staaten: Im Mai überstieg die Sonnenstromerzeugung erstmals die Kohleproduktion.
Die Kehrseite sind rekordverdächtige Einschränkungen der Erzeugung erneuerbarer Energien und negative Preise für Elektrizität während der Stunden des maximalen Sonnenlichts. Dies bestätigt, dass Investitionen in Energiespeichersysteme und die Netz-Infrastruktur ein zentrales Thema für die Energieunternehmen werden.
Russischer Kraftstoffmarkt: Stabilisierung unter der Kontrolle der Aufsichtsbehörden
Der innere Markt für Mineralölprodukte in Russland bleibt in einer Phase instabiler Stabilisierung:
- der durchschnittliche Einzelhandelspreis für Benzin liegt bei 78,73 Rubel pro Liter, der für Diesel bei 86,72 Rubel;
- seit Jahresbeginn ist Benzin um 21% teurer geworden und hat die allgemeine Inflation erheblich übertroffen;
- an der Börse vielte der AI-92 in einer Woche auf 69.400 Rubel pro Tonne, während AI-95 auf 70.900 Rubel gestiegen ist;
- Die FAS hat Preisvereinbarungen für Kraftstoffe mit 35 Regionen unterzeichnet.
Hauptsächlich risiko ist der unvorhergesehene Reparaturbedarf von Raffinerien: die Erweiterung des Dieselexports erfordert eine Balance zwischen externen Verpflichtungen und einer vollständigen Deckung des inneren Marktes.
Was für Investoren und Teilnehmer des Energiesektors wichtig ist
- Öl: geopolitischer Premium besteht weiterhin; Grundrange Brent — 100-110 US-Dollar mit einem Risiko für Ausbrüche bei Angriffen auf die Infrastruktur des Persischen Golfs.
- Mineralölprodukte: Diesel bleibt das am meisten geforderte Produkt; russische Lieferungen und strategische Reserven der IEA können teilweise den Premium drücken.
- Gas: die europäischen Preise sind wetterempfindlich und hängen von den Einspeisegeschwindigkeiten ab; ein kalter Winter könnte TTF über 100 Euro heben.
- Kohle: die Preise bleiben bis zum Jahresende gestützt, angesichts des saisonalen Nachfragepeaks in Asien.
- Schlüsseldaten: OPEC+-Treffen am 1. November und Daten zu Öl- und Gasvorräten in den USA und Europa.
Die globale Energieversorgung lebt im Herbst 2026 im Modus eines gleichzeitigen Angebotschocks und einer Nachfragekompression. Für Öl- und Gasunternehmen ist dies eine Phase hoher Einnahmen und erhöhter Risiken, für Verbraucher ist dies die Zeit teurer Energie, und für den Sektor der erneuerbaren Energien und Speicher eine Chance für beschleunigtes Wachstum.