Aktuelle Nachrichten über Startups und Risikokapitalinvestitionen am 19. September 2026: Mega-Runde Crusoe, Billionenbewertungen von KI-Leitern, neue Einhörner, Energie für Rechenzentren, IPOs, M&A-Transaktionen und Erkenntnisse für Risikofonds
Der globale Risikokapitalmarkt beendet die dritte Woche im September in einem paradoxen Modus: Geld wird teurer, während die Schecks wachsen. Die US-Notenbank hat zum ersten Mal seit mehr als drei Jahren den Zinssatz angehoben – auf 3,75–4,00%, die Rendite zehnjähriger Staatsanleihen stieg über 5%. Dennoch wertet Private Equity weiterhin aggressiv Unternehmen auf, die die Infrastruktur der künstlichen Intelligenz kontrollieren. Für Risikoinvestoren und -fonds ist der Samstag, der 19. September, ein Grund, die Woche zu reflektieren, in der Startups Milliarden von Dollar eingeworben haben und der IPO-Markt einem neuen Test unterzogen wurde.
Wichtig für Risikoinvestoren:
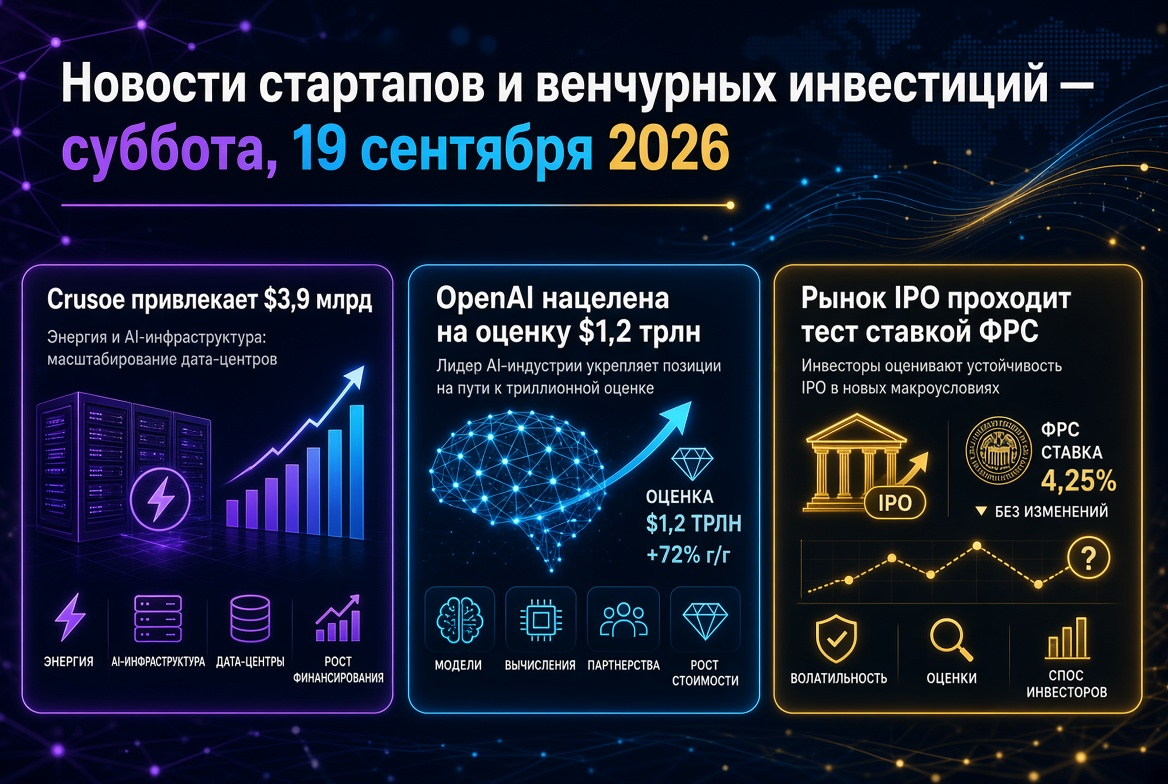
- Crusoe schloss die Serie-F-Runde über 3,9 Milliarden USD bei einer Bewertung von 30,9 Milliarden USD.
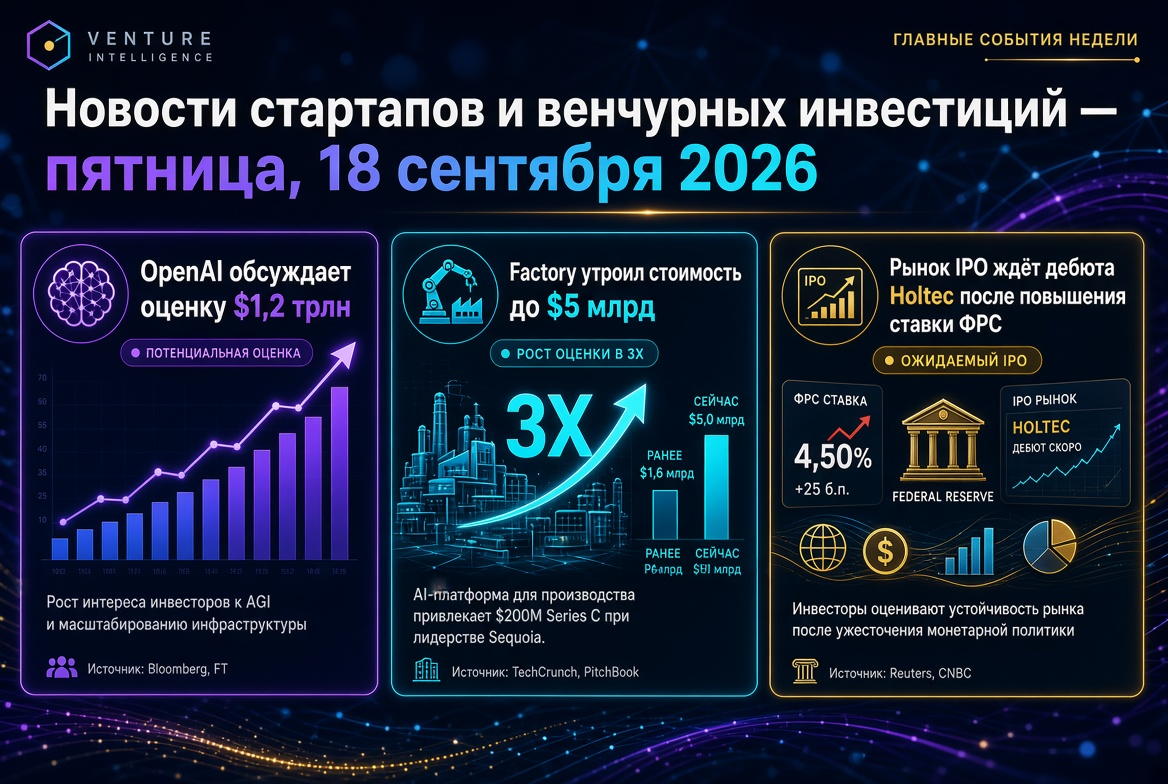
- OpenAI diskutiert eine Runde mit einer Bewertung von über 1,2 Billionen USD, Anthropic bereitet ein IPO an der Nasdaq vor.
- Temporal, Positron, Factory, Impulse Space – Mega-Runden der Woche.
- Mazama Energy, TAR, Holtec – Energie für Rechenzentren wird zu einem eigenständigen Investmentthema.
- Anew Labs und CADDi – neue asiatische Einhörner.
- Die US-Notenbank signalisiert eine weitere Zinserhöhung bis Ende des Jahres.
Crusoe: 3,9 Milliarden USD für die Kontrolle über "Engpässe" der KI
Das Denversche Unternehmen Crusoe schloss die Serie-F-Runde über 3,9 Milliarden USD bei einer Post-Money-Bewertung von 30,9 Milliarden USD ab. Die Hauptinvestoren sind Atreides Management und Valor Equity Partners. Vor einem Jahr, nach einer Runde über 1,375 Milliarden USD, betrug die Unternehmensbewertung etwas über 10 Milliarden USD, was bedeutet, dass sich die Bewertung verdreifacht hat. Crusoe baut Rechenzentren, verkauft Cloud-GPU-Kapazitäten und stellt modulare Rechenzentren her, die dort platziert werden, wo es Strom gibt. Mehr als 6 GW an Kapazitäten wurden kontraktiert. Investoren bewerten das Unternehmen als Infrastrukturvermögen mit wachsendem technologischen Potenzial.
Die Konzentration ist bemerkenswert: Von den zehn größten Transaktionen am Donnerstag in Höhe von 4,37 Milliarden USD entfiel etwa 89% auf Crusoe. Risikokapital ist verfügbar, wird jedoch immer ungleicher verteilt.
OpenAI und Anthropic: Billionenbewertungen im Warten auf IPOs
OpenAI führt frühe Verhandlungen über eine Runde mit einer Bewertung von über 1,2 Billionen USD. Das entspricht etwa 41% über den 852 Milliarden USD im März, als das Unternehmen einen Rekordbetrag von 122 Milliarden USD einsammelte. Die Initiative geht von den Investoren aus, die Bedingungen können sich noch ändern. Sam Altman bestätigte, dass das IPO im Jahr 2026 nicht stattfinden wird. Der Jahresumsatz überstieg 40 Milliarden USD.
Anthropic zog im Mai 65 Milliarden USD bei einer Bewertung von 965 Milliarden USD an. Medienberichten zufolge wird das Unternehmen Marketing für den Börsengang an der Nasdaq nicht vor Mitte Oktober beginnen und plant einen Listing vor den Zwischenwahlen in den USA am 3. November. Vorher wird eine revolvierende Kreditlinie über 15 Milliarden USD vereinbart. Nach dem IPO von SpaceX im Juni mit einer Rekordbewertung von 1,77 Billionen USD wird dieser Börsengang den öffentlichen Multiplikator für den gesamten KI-Sektor festlegen.
Mega-Runden der Woche: von KI-Agenten bis zum Weltraum
- Temporal – 550 Millionen USD Serie E bei einer Bewertung von 12,55 Milliarden USD, Lead – Lightspeed. Das Unternehmen entwickelt eine Plattform für zuverlässige Ausführung von KI-Agenten.
- Positron – 875 Millionen USD Serie C bei einer Bewertung von 5 Milliarden USD, Lead – NEA. Produkt – Chips für Inferenz.
- Factory – 200 Millionen USD bei einer Bewertung von 5 Milliarden USD von Blackstone, Khosla Ventures und Sequoia. Produkt – KI-Agenten für Softwareentwicklung.
- Impulse Space – Erweiterung der Serie D um 308 Millionen USD. Die Bewertung stieg von 4,26 Milliarden USD im Juni auf 5,4 Milliarden USD.
- Nex – mehr als 150 Millionen USD Serie E von Baillie Gifford und BAI Capital. Das Spielesystem basierend auf Computer Vision ist eine seltene große Runde außerhalb von generativer KI.
- Sling Therapeutics – 123 Millionen USD Serie C mit Beteiligung von Forbion und TPG. Biotechnologie kehrt auf die Agenda zurück.
Neue Einhörner und Frühphasen: Wette auf vertikale KI
Diesen Woche erhielten drei Unternehmen den Einhorn-Status. Profound zog 180 Millionen USD bei einer Bewertung von 1,8 Milliarden USD von Sequoia und Kleiner Perkins an. Thatch erhielt 108 Millionen USD bei einer Bewertung von 1 Milliarde USD. Arcee AI schloss die Serie B mit einer Pre-Money-Bewertung von 1 Milliarde USD ab.
In den Frühphasen integrieren Startups KI in spezifische Haushaltsartikel des Kunden:
- MIND – 72 Millionen USD Serie B bei einer Bewertung von etwa 400 Millionen USD. Das Unternehmen schützt Unternehmensdaten vor Leaks durch KI-Agenten, der Umsatz ist um das 17-fache gestiegen.
- Adaptive – 30 Millionen USD Serie B (Tidemark) für Finanzsoftware für Bauunternehmen.
- Kastle – 24 Millionen USD Serie A (Insight Partners) für KI-Agenten für Kreditvergabe.
- Viabot – 24 Millionen USD Serie A (Walden International) für autonome Roboter zur Instandhaltung von Flächen.
- Hang Ten Systems – Seed-Erweiterung über 53 Millionen USD von Xora, Strukturen von Temasek. Insgesamt wurden seit Mai 85 Millionen USD eingeworben.
- Hello Haven – Pre-Seed über 15 Millionen USD von Mayfield für persönliche KI mit dauerhaftem Gedächtnis.
Energie für KI: Geothermische und nukleare Wetten
Strom wird zum Hauptengpass für das Wachstum von Berechnungen, und Risikoinvestitionen folgen dem Mangel. Mazama Energy hat 135 Millionen USD Serie B für "superheiße" geothermische Energie eingeworben. Die Hauptinvestoren sind Centaurus Capital und Doerr Capital, an der Runde nahmen auch ConocoPhillips, Shell Ventures, Khosla Ventures und Gates Frontier teil. TAR baut autonome Energiesysteme für Rechenzentren und erhielt 120 Millionen USD Serie A von Spark Capital bei einer Bewertung von 1 Milliarde USD. Öl- und Gasunternehmen sowie Klimafonds finden sich zunehmend in denselben Syndikaten.
IPOs und Makro: Zinserhöhung der Notenbank als Qualitätsfilter
Der FOMC hat einstimmig mit 12 Stimmen den Zinssatz um 25 Basispunkte angehoben und signalisiert, dass bis zum Ende des Jahres eine weitere Erhöhung möglich ist: 16 von 18 Mitgliedern erwarten eine neue Anhebung. Grund dafür ist die Inflation, während Öl über 100 USD liegt. Der Technologiemarkt hat den Schlag überstanden. Am Donnerstag stieg der Nasdaq um etwa 1,6%, der Halbleiterindex um 3,3%.
Fenster für IPOs bleibt offen. Das Volumen der Platzierungen in den USA hat seit Jahresbeginn 145 Milliarden USD überschritten, Altera hat vertraulich einen Antrag eingereicht. Ein Indikator für das Ende der Woche ist das für Freitag geplante Debüt von Holtec Nuclear an der Nasdaq unter dem Ticker HNUC. Das Unternehmen platziert 50 Millionen Aktien im Preisspektrum von 15 bis 18 USD, das Volumen beträgt bis zu 900 Millionen USD, die Bewertung bis zu 10,2 Milliarden USD. Der endgültige Preis und der Verlauf der ersten Trades werden zeigen, ob öffentliche Anleger bereit sind, für die "atomare" Geschichte zu zahlen. X-energy wird unter dem Platzierungspreis gehandelt, während Standard Nuclear am ersten Handelstag fiel.
M&A: Strategen kaufen KI-Assets
Die Konsolidierung erfolgt parallel zu den Runden:
- Nvidia kauft Hugging Face für 12,9 Milliarden USD.
- SpaceX erwirbt den Entwickler Cursor für 60 Milliarden USD, die Transaktion wird in Aktien bezahlt.
- Stripe hat laut Medienberichten vereinbart, OpenRouter für mehr als 7 Milliarden USD zu kaufen.
- SAP zahlte über 1 Milliarde Euro für Prior Labs.
Für Risikofonds wird M&A ebenso bedeutend für die Liquidität wie IPOs.
Asien und Europa: Staatliches Kapital nahe am Risikokapital
ByteDance hat die KI-Abteilung für die Arzneimittelentwicklung Anew Labs in ein eigenständiges Unternehmen ausgegliedert. Die erste externe Runde betrug 290 Millionen USD bei einer Bewertung von 1,5 Milliarden USD. Diese wurde von HSG, IDG Capital und Hillhouse geleitet, und ein Staatsfonds aus Shanghai nahm an der Runde teil. ByteDance behält 56%.
Das in Tokio ansässige CADDi hat 17,7 Milliarden Yen Serie D bei einer Bewertung von etwa 1,2 Milliarden USD eingeworben. Zu den Investoren gehören Woven Capital und Salesforce Ventures. In Europa erhielt das Londoner Unternehmen Mantic 20 Millionen USD von Balderton und Radical Ventures für KI-basierte Prognosen. Die schottische iGii hat eine Serie-B-Runde um 11,7 Millionen Pfund mit staatlicher Finanzierung von 11 Millionen Pfund ergänzt. Je näher ein Startup an Fabriken, Materialien und Medizin ist, desto höher ist der Anteil staatlicher und strategischer Mittel an den Deals.
Was das für Risikoinvestoren und Fonds bedeutet
- „KI-Exposition” hat sich nicht mehr als These etabliert. Der Markt zahlt für Kontrolle über Knappheit – Berechnungen, Energie, Daten und regulierte Prozesse.
- Der Markt hat sich in zwei Teile geteilt. Riesige Schecks gehen an Marktführer, während für andere die Runden A und B moderat bleiben. Teure Mittel bremsen inzwischen selbst mittelständische Startups.
- Kapitalintensität ist kein Todesurteil mehr. Mit vertraglich gesichertem Bedarf erhalten Infrastrukturmodelle Finanzierung sogar bei einem Zinssatz von 4%.
- Das größte Risiko ist die Geschwindigkeit der Neubewertung. Eine Dreifachsteigerung des Wertes innerhalb eines Jahres erfordert eine Überprüfung der Umsatzerhaltung und der Marge.
- Der Herbst wird die Liquidität bestimmen. Der Handel mit Holtec und die Vorbereitung auf das IPO von Anthropic werden zeigen, zu welchen Multiplikatoren der öffentliche Markt private Bewertungen akzeptiert.
Der Risikokapitalmarkt tritt in die letzte Dekade des Septembers mit rekordverdächtigen privaten Bewertungen und den höchsten Zinsen seit drei Jahren ein. Gewinne erzielen die Startups, die den Investoren nicht Potenzial, sondern Kontrolle über knappe Ressourcen und eine funktionierende Wirtschaft zeigen.