Ölmarkt: erste wöchentliche Korrektur seit drei Wochen
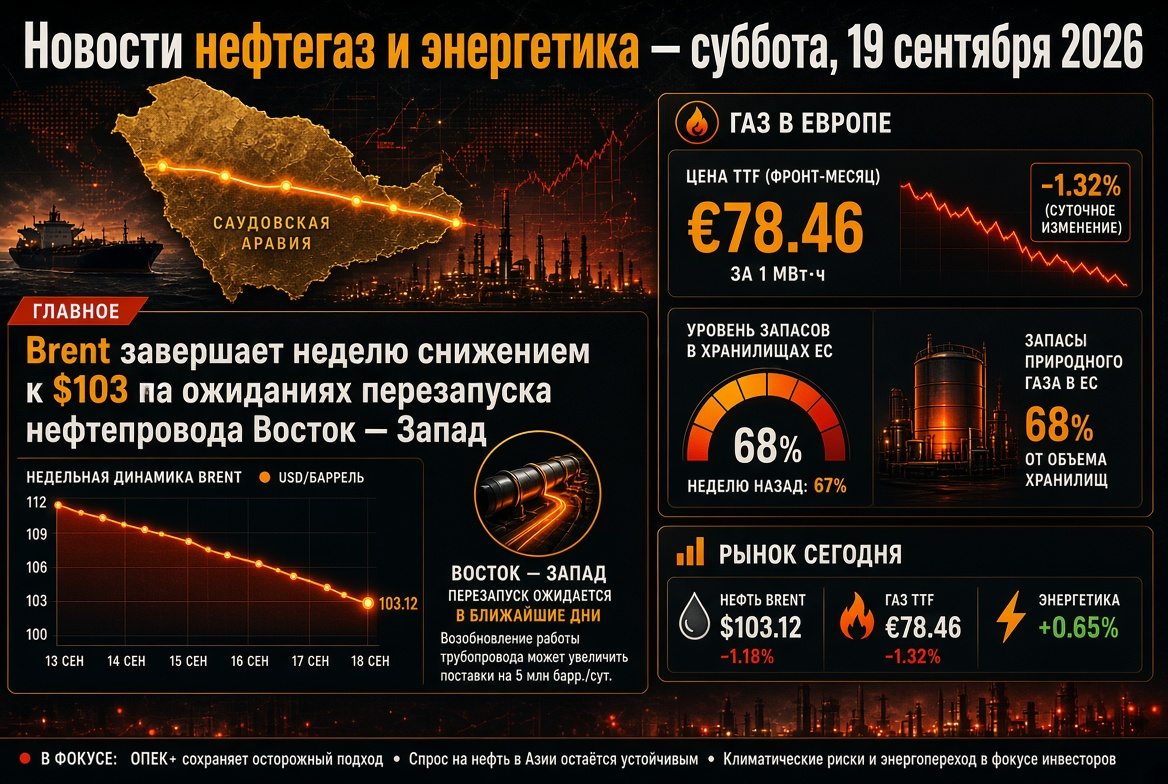
Am Freitag fiel der Ölpreis zum dritten Mal in Folge: Brent fiel auf 102,5–103,5 $ pro Barrel, WTI auf 100 $ und fiel zeitweise darunter. Nach dieser Woche verliert Brent etwa 2 %, obwohl die Preise am Montag noch auf 108 $ — fast ein Viermonatshoch — gestiegen waren.
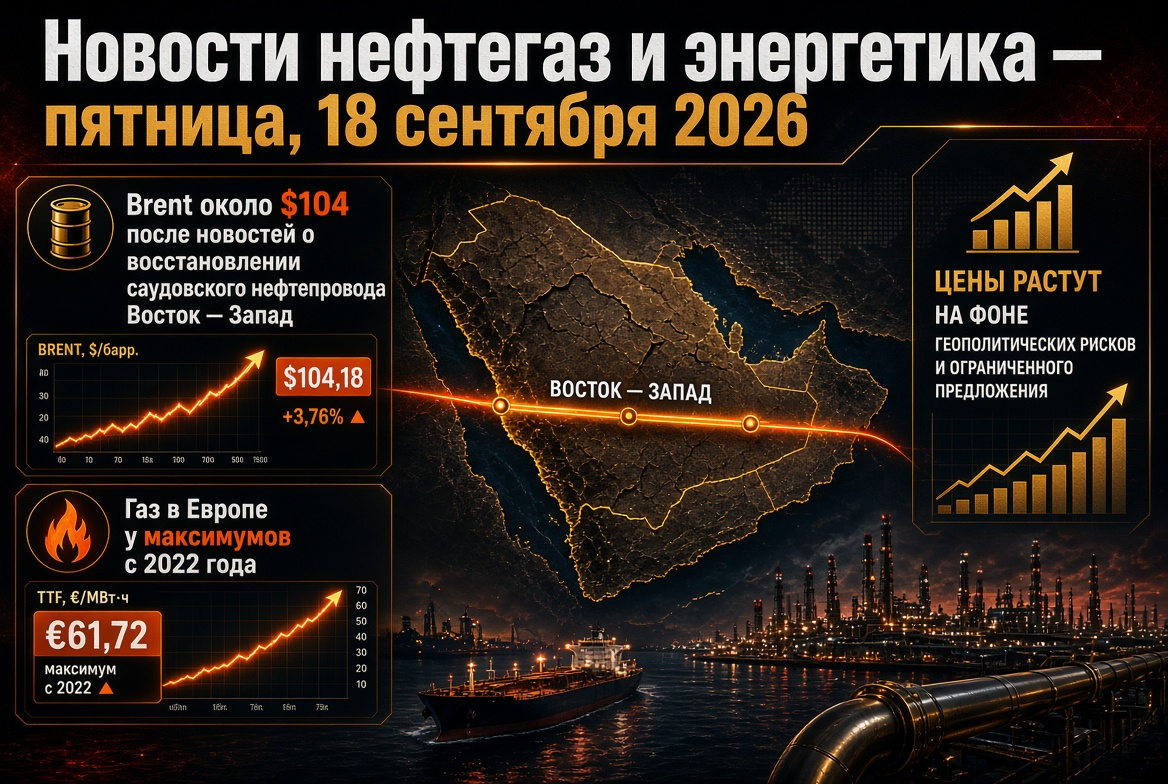
- Mittwoch: Rückgang um fast 3 % auf 105,7 $ — der stärkste Rückgang seit drei Wochen — nach Berichten über eine bevorstehende teilweise Wiederinbetriebnahme der saudischen Ost-West-Pipeline.
- Donnerstag: Brent schloss bei 104,82 $, WTI bei 101,91 $ pro Barrel.
- Im Laufe des Monats: WTI legte etwa 18–19 % zu, Brent etwa 13 %; im Vergleich zum Vorjahresniveau liegt der Ölpreis über 50 % höher.
Analysten sind sich einig, dass die fundamentalen Faktoren einen längeren Rückgang von Brent unter 100 $ nicht rechtfertigen. Die Futures-Kurve bleibt stark in der Backwardation: Der Dezember-Kontrakt ist fast 5 $ günstiger als der November-Kontrakt — der Markt zahlt einen Aufpreis für die sofortige Lieferung.
Mittlerer Osten: Ost-West, Rotes Meer und Hormuz
Die Ost-West-Pipeline mit einer Kapazität von bis zu 7 Millionen Barrel pro Tag ist die Hauptumgehung der Straße von Hormuz, durch die in den letzten Monaten bis zu 5 Millionen Barrel pro Tag geleitet wurden. Nach Drohnenangriffen wurden drei Pumpstationen beschädigt, und die Abtransporte aus Yanbu wurden ausgesetzt. Riyadh plant, innerhalb weniger Tage etwa die Hälfte der Kapazität wiederherzustellen; die vollständige Wiederherstellung wird fünf bis sechs Wochen dauern.
- Umgehungsrouten: Saudi-Arabien bietet asiatischen Raffinerien zusätzliche Lieferungen durch die Verladung „Bord-bord“ im omanischen Hafen Sohar an.
- Rotsee: Die Huthi-Rebellen haben Mocha, die Perim-Inseln und Hanish eingenommen und die saudischen Häfen blockiert; am Donnerstag gab es erneut gegenseitige Angriffe über die Grenze.
- Hormuz: Die Straße ist praktisch für den kommerziellen Schiffsverkehr geschlossen, direkte Verhandlungen zwischen den USA und dem Iran finden nicht statt, und die maritime Blockade der iranischen Häfen bleibt bestehen.
- Produktion: Saudi-Arabien berichtete von einem Rückgang der Produktion im August auf das niedrigste Niveau seit 1990.
Die IEA warnt: Lieferunterbrechungen zwingen die Verbraucher bereits dazu, die Nachfrage nach Öl zu senken.
Mineralölprodukte und Raffinerien: Diesel bleibt das Zentrum des Defizits
- Der Crack-Spread für Diesel in den USA erreichte am Mittwoch einen Rekordwert von 117,97 $ pro Barrel; europäischer Gasölpreis liegt auf historischen Höchstständen.
- Der Handelspreis für Diesel in New York liegt bei etwa 5,05–5,25 $ pro Gallone; der Endverbraucherpreis in den USA liegt bei einem Rekordwert von 6,23 $ pro Gallone, Benzin bei 4,32 $.
- Die Bestände an Destillaten in den USA steigen seit drei Wochen: +1,6 Millionen auf 107,9 Millionen Barrel — ein erstes Zeichen der Abkühlung.
Diesel in Europa ist etwa 70 % teurer als im Februar. Für Raffinerien außerhalb der Konfliktzone ist dies eine Zeit mit überdurchschnittlichen Margen, während es für Brennstoffunternehmen, die Luftfahrt und die Logistik zu einem Schock bei den Kosten führt.
Gas und LNG: Europa geht mit einem Füllstand von 68 % in die Heizsaison
Die TTF-Futures stiegen am Freitag um 1,5–2 % auf 77–78 € pro MWh, nach 82 € am Mittwoch; im Vergleich zum Vorjahr ist der Gaspreis in Europa um etwa 140 % gestiegen. Die Gasspeicher der EU sind zu etwa 68 % gefüllt — 16 Prozentpunkte unter dem fünfjährigen Durchschnitt und nahe den Tiefstständen der letzten zwei Jahrzehnte.
- Katar: Höhere Gewalt bei LNG-Lieferungen bis November verlängert; etwa 17 % der Anlagen in Ras Laffan sind aufgrund von Reparaturen außer Betrieb, die Reparatur wird auf drei bis fünf Jahre geschätzt.
- Asien: Spot-LNG kostet 26–28 $ pro Million BTU — der höchste Stand seit 2022; die Nachfrage nach LNG in der Region könnte im Jahresverlauf um 3–10 % sinken, da einige Käufer in Südasien teure Angebote ablehnen.
- Norwegen: Geplante Instandhaltungsarbeiten verringern vorübergehend die Pipeline-Lieferungen.
- USA: Henry Hub liegt bei etwa 2,86 $ pro Million BTU; der Rekordspread unterstützt die amerikanischen LNG-Exporteure.
Russland und die Ukraine: Waffenstillstand bei Energieanlagen nicht bestätigt, Brennstoffexport eingeschränkt
Die am 14. September von Washington angekündigte Vereinbarung über die Einstellung von Angriffen auf die Energieinfrastruktur funktioniert in der Praxis nicht: In der vergangenen Woche wurden Raffinerien in Syzran und Jaroslawl angegriffen, und die Angriffe auf die ukrainische Infrastruktur setzen sich fort. Moskau bezeichnete die Idee als „gut“, Kiew ist bereit zur Deeskalation, wenn Partnergarantien bestehen.
- Das Exportverbot für Diesel für Hersteller wird Berichten zufolge bis Ende Oktober verlängert; für Nicht-Hersteller gilt es bis zum 31. Januar 2027.
- Ein vollständiges Verbot für den Export von Benzin gilt bis zum 31. Januar 2027; der Export von Kerosin ist bis zum 30. November eingeschränkt.
- Nach den Drohnenangriffen haben sechs große russische Raffinerien die Produktion reduziert.
Für den globalen Markt für Mineralölprodukte ist das Fehlen von russischem Diesel einer der Faktoren für die Rekordprämie bei mittleren Destillaten.
Asien: Indien und China teilen sich verfügbare Barrel
Im August ist der Import von russischem Öl in Indien auf etwa 2,1 Millionen Barrel pro Tag gesunken, verglichen mit 2,7–2,8 Millionen Barrel pro Tag im Juli: Dies ist auf Wartungsarbeiten an Raffinerien, geringere Verfügbarkeit von Rohstoffen und aggressive Einkäufe chinesischer Verwerter zurückzuführen. Der Rückgang von Brent von den Höchstständen gibt Indien eine Atempause — die Rupie liegt bei etwa 95,8 pro Dollar. Der Yuan hingegen hat sich auf den höchsten Stand seit vier Jahren gestärkt und verbilligt so den Import von Energieträgern für China.
Strom, erneuerbare Energien und Atomkraft: Struktureller Wandel beschleunigt sich
- Erneuerbare Energien: Laut IEA wird die Erzeugung aus erneuerbaren Quellen bis 2030 um etwa 1000 TWh pro Jahr wachsen, von denen über 600 TWh aus Solarenergie stammen; der Anteil der kohlenstoffarmen Quellen an der weltweiten Stromerzeugung wird von 42 % auf 50 % steigen.
- Atomkraft: Uran liegt bei etwa 90 $ pro Pfund; die USA und Saudi-Arabien haben ein Abkommen über die friedliche Nutzung der Atomenergie unterzeichnet, in Südkorea wurde der Energiebereich Saeul 3 abgeschlossen. Die Sommerdürre schränkte gleichzeitig den Betrieb von AKWs in Europa ein.
- Engpass: Die Lieferzeiten für große Gasturbinen überschreiten den Bauzyklus des Kraftwerks selbst.
Teurer Gas verbessert die Wirtschaftlichkeit von erneuerbaren Energien und Speichern, jedoch verteuert ein Anstieg der Zinssätze das Kapital für Netze und neue Projekte.
Kohle: Versicherung für die Energiesysteme Asiens
Energie-Kohle in Newcastle hält sich bei etwa 145 $ pro Tonne. Nordost-Asien ersetzt teures LNG durch Kohle und Atomstrom, was die Nachfrage und die Exporteure — Australien, Indonesien, Russland und Südafrika — unterstützt. Der langfristige Trend bleibt unverändert: Laut Prognosen der IEA wird der Anteil der Kohle an der weltweiten Stromerzeugung von 34 % im Jahr 2025 auf 27 % bis 2030 sinken, weshalb große Produzenten nicht eilig sind, in neue Minen zu investieren.
Makroökonomie: Zinsen steigen im Gefolge der Energieinflation
Die Fed erhöhte am 16. September den Zinssatz um 25 Basispunkte auf 3,75–4,00 % — zum ersten Mal seit 2023; am Freitag hob auch die Bank von Japan den Zinssatz an. Die Rendite zehnjähriger US-Anleihen liegt bei etwa 4,95 %. Die Anzahl der Bohranlagen in den USA ist laut den neuesten Daten auf 591 gestiegen (450 Öl- und 132 Gasbohranlagen), verglichen mit 539 im Vorjahr: Schieferunternehmen reagieren auf die Preise, jedoch zurückhaltend.
Was Investoren und Marktteilnehmer im Energiesektor beobachten sollten
- Die tatsächliche Wiederinbetriebnahme der Ost-West-Pipeline und die Wiederaufnahme der Abtransporte aus Yanbu.
- Die Schifffahrt durch die Straßen von Hormuz und Bab al-Mandab, neue Angriffe auf die Infrastruktur.
- Den Status des Energie-Waffenstillstands zwischen Russland und der Ukraine sowie den Zustand der russischen Raffinerien.
- Die offizielle Verlängerung des Diesel-Exportverbots aus Russland.
- Die Dynamik von TTF, die Raten der Einspeisung in die europäischen Gasspeicher und den Wettbewerb mit Asien um LNG.
- Die Crack-Spreads für Diesel und die wöchentliche Bestandsstatistik in den USA.
Das Basisszenario für die nächsten Tage sieht Brent im Bereich von 98–108 $ pro Barrel mit hoher Sensibilität gegenüber Nachrichten aus dem Nahen Osten vor. Mineralölprodukte und Gas bleiben die angespanntesten Sektoren des globalen Energiemarktes.