Ölmarkt: Brent und WTI fallen, bleiben aber über 100 USD
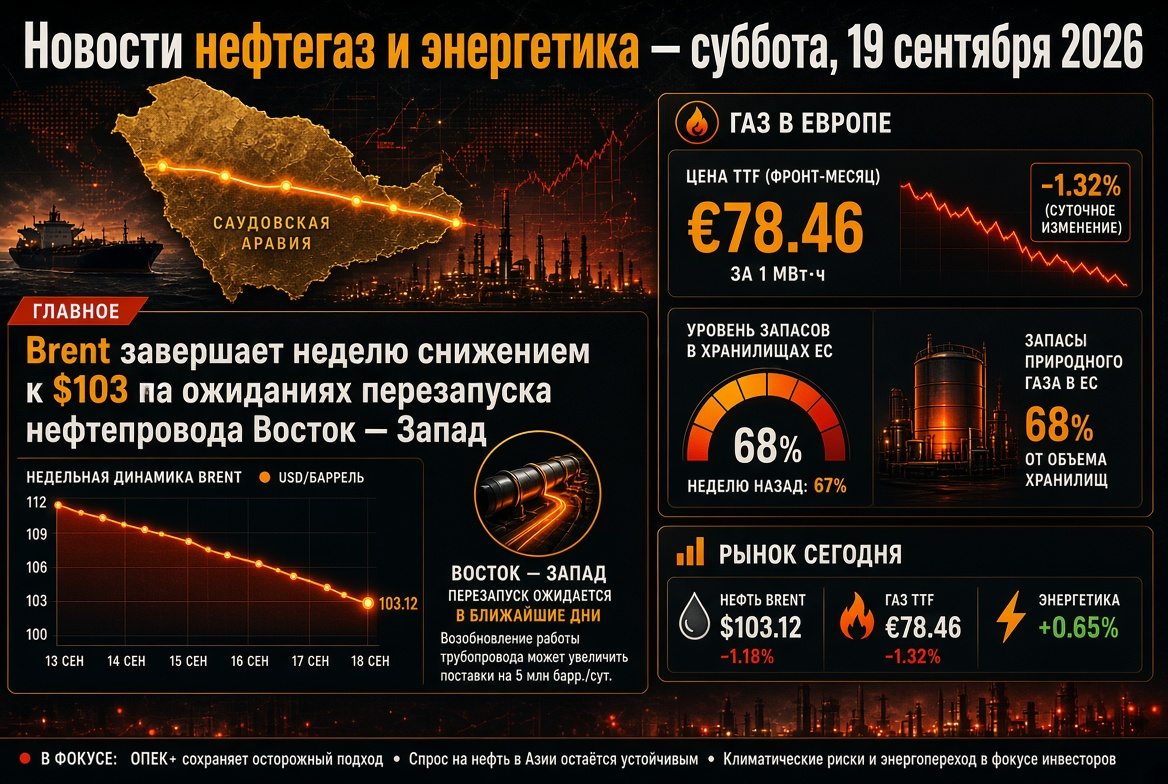
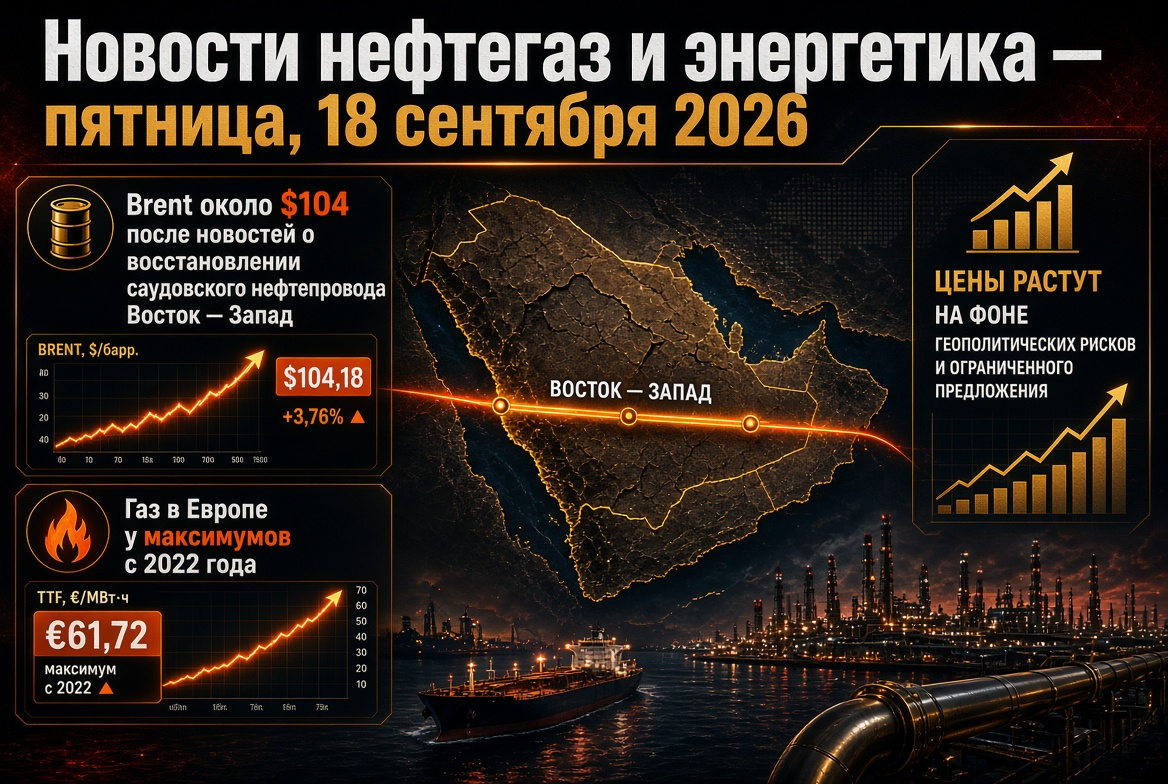
Am Donnerstagabend wurde Brent bei etwa 104 USD pro Barrel gehandelt, während WTI im Bereich von 101–102 USD lag. Zu Beginn der Woche stieg Brent auf 109 USD; im Monatsvergleich legte der Benchmark um etwa 14% zu und verglichen mit dem Vorjahresniveau um mehr als 50%. Die Haupttreiber sind:
- Saudi-Arabien: Das Königreich plant, in wenigen Tagen etwa die Hälfte der durch Drohnenangriffe in der letzten Woche beschädigten Ölpipeline Ost-West wiederherzustellen und innerhalb von etwa sechs Wochen volle Kapazität zu erreichen. Die Pipeline mit einer Kapazität von bis zu 7 Millionen b/s ist die wichtigste Umgehungsroute für die Straße von Hormuz.
- Hormuz: Laut dem US-Energieministerium wurden zu Beginn der Woche rund 18 Millionen Barrel Öl und Derivate durch die Straße von Hormuz transportiert; Riad erhöht die Ladungen mit Unterstützung der US-Streitkräfte.
- US-Ölbestände: Die kommerziellen Ölbestände in den USA sanken um 0,64 Millionen Barrel auf 423,4 Millionen, was unter den Markterwartungen liegt, obwohl die branchenspezifische Schätzung am Vortag einen Anstieg um 7,1 Millionen prognostizierte.
- Angebotsrisiken: Das Vorrücken der Houthi-Rebellen zur Bab-el-Mandeb-Straße, die Stilllegung mehrerer Felder in Libyen aufgrund von Höherer Gewalt und Teherans Weigerung, Verhandlungen mit Washington bis zur Erfüllung seiner Bedingungen aufgenommen.
Angebot und Nachfrage: Prognosen von OPEC und IEA
- Saudi-Arabien hat der OPEC einen Rückgang der Förderung im August auf 6,24 Millionen b/s gemeldet – das niedrigste Niveau seit 1990; sekundäre Quellen schätzen die Produktion näher bei 7,3 Millionen b/s.
- Die Internationale Energieagentur (IEA) hat in ihrem Septemberbericht die Prognose für das weltweite Angebot für 2026 auf 100,7 Millionen b/s (–5,7 Millionen b/s im Vergleich zum Vorjahr) gesenkt.
- Laut Schätzungen der Agentur wird die weltweite Ölnachfrage im Jahr 2026 um 2,5 Millionen b/s sinken, mit einer Erholung um 2,6 Millionen b/s im Jahr 2027.
- Die beobachtbaren weltweiten Bestände sind im August um weitere 95 Millionen Barrel gesunken; seit Februar ergibt sich ein kumulativer Rückgang von 507 Millionen Barrel.
Ölprodukte und Raffinerien: Diesel ist der Hauptengpass
Die Krise verlagert sich zunehmend von Rohöl zu Ölprodukten. Die Großhandelspreise für Diesel in den USA überstiegen Anfang September 200 USD pro Barrel – fast doppelt so hoch wie vor dem Krieg, während die Einzelhandelspreise einen Rekordwert von 5,90 USD pro Gallone erreichten. In der EU kostet Diesel etwa 2,04 EUR pro Liter, nahe dem Rekordhoch im April.
- Der Nettodieselexport aus den Golfstaaten lag im August bei rund 390.000 b/s – einem Viertel des Vor-Kriegsvolumens; die Gesamtlieferungen aus dem Golf und Russland liegen 1,6 Millionen b/s unter den Februar-Werten.
- Die weltweite Raffineriekapazität erreichte mit 81,4 Millionen b/s den saisonalen Höchststand, wird jedoch für das gesamte Jahr ein Rückgang um 2,6 Millionen b/s prognostiziert.
- Die Raffineriemarge im Atlantikbecken ist auf Rekordniveau; die Rentabilität in Singapur wird durch hohe Frachtraten gedämpft.
Für Raffinerien außerhalb des Konfliktgebiets ist dies eine Zeit überhöhter Gewinne, während Brennstoffunternehmen und Verbraucher mit einem Schock bei den Kosten konfrontiert sind.
Erdgas und LNG: Europa geht mit niedrigen Beständen in den Winter
Die TTF-Futures fielen am Donnerstag auf 76–77 EUR pro MWh nach einem Versuch, sich über 80 EUR zu halten; zu Beginn der Woche näherten sich die Preise 82 EUR – dem Höchststand seit Ende 2022. Im Jahresvergleich ist Erdgas in Europa um mehr als 130% teurer geworden. Die EU-Speicher sind nur etwa zu 68% gefüllt – einer der niedrigsten Stände seit zwei Jahrzehnten zu diesem Zeitpunkt. Druck erzeugen begrenzte Lieferungen von LNG aus Katar, planmäßige Wartungsarbeiten in Norwegen und der Wettbewerb mit Asien um Partien. Henry Hub in den USA liegt bei etwa 2,90 USD pro Million BTU – der rekordhohe Spread unterstützt die amerikanischen LNG-Exporteure.
Geopolitik: Energiewaffenstillstand zwischen Russland und der Ukraine in Frage
Der US-Präsident kündigte am 14. September an, dass Moskau und Kiew sich darauf geeinigt hätten, Angriffe auf Energieanlagen einzustellen, und verband den Anstieg der Dieselpreise hauptsächlich mit diesem Konflikt. Kiew erklärte, dass die Vereinbarung nicht finalisiert sei und nur unter Garantien der Partner möglich sei; als Vermittler tritt die Türkei auf. Frühere Versuche, solche Waffenstillstände zu erreichen, waren von kurzer Dauer. Sollte das Regime erfolgreich sein, könnte die Wiederherstellung der russischen Raffineriekapazität die Prämie auf Destillate drücken. Der Sanktionsmodus ändert sich dabei nicht.
Russland: Exportbeschränkungen für Brennstoffe bleiben bestehen
- Ein Exportverbot für Benzin gilt für alle Marktakteure bis zum 31. Januar 2027.
- Das Verbot für die Ausfuhr von Diesel, Schiffstreibstoff und Gasölen für Hersteller wurde bis zum 30. September verlängert; der Markt wartet auf eine Entscheidung für Oktober.
- Laut Schätzungen der IEA wurden in den ersten acht Monaten russische Raffinerien im Durchschnitt alle drei Tage effektiv angegriffen; seit Juli hat das Land damit begonnen, Ölprodukte zu importieren.
- Der Discount von Urals gegenüber Brent ist aufgrund des Rückgangs der Lieferungen und der hohen Nachfrage in Asien nahezu verschwunden.
Asien: China überbietet Indien im Kampf um russisches Öl
Der Import von russischem Öl in Indien sank im August um etwa 26% auf etwa 2,1 Millionen b/s, von einem Rekordhoch von 2,8 Millionen b/s im Juli; der gesamte Rohölimport fiel auf 4,6 Millionen b/s. Chinesische Raffinerien kaufen aggressiv Partien auf und ersetzen die Paletten aus dem Nahen Osten, während Indien die Verluste teilweise mit venezolanischem Öl ausgleicht. Der Rohstoffmangel bedroht die Exporte von Diesel und Benzin aus indischen Raffinerien – ein zusätzlicher Spannungsfaktor auf dem asiatischen Ölproduktmarkt.
Strom, Erneuerbare Energien und Kohle: Versicherung und struktureller Wandel
- Kohle: Energetische Kohle in Newcastle liegt bei etwa 145 USD pro Tonne (+12% im Monat, +40% im Jahr). Der Mangel an LNG erhöht die Nachfrage in Asien um etwa 70 Millionen Tonnen im Jahr 2026; die Kohlenstromerzeugung in Japan stieg um 11%. Große Produzenten genehmigen keine neuen Minen, da sie den Anstieg als zyklisch betrachten.
- Erneuerbare Energien: Im Jahr 2025 haben die erneuerbaren Energiequellen erstmals die Kohle in der globalen Stromerzeugung übertroffen (33,8% gegenüber 33,0%); im April 2026 erzeugten Wind und Sonne erstmals mehr Strom als Gas (22% gegenüber 20%). Die Installation von Solarkapazitäten erreichte 2025 mit 647 GW einen Rekord.
Teurer importierter Gas verstärkt die Wirtschaftlichkeit von erneuerbaren Energien und Speichern, während kurzfristig die Stabilisierung der Energiesysteme durch Kohle und Atomkraft gewährleistet wird.
Makroökonomie: Die Fed reagiert auf die Ölpreis-Inflation
Die Fed hat am 16. September einstimmig den Zinssatz um 25 Basispunkte auf 3,75–4,00% erhöht – erstmals seit 2023 – und ein Signal für einen weiteren Schritt bis zum Jahresende gegeben. Der Regulator erkannte an, dass er keinen Einfluss auf die Ölpreise hat, aber verhindern will, dass sich die Inflation ausbreitet. Die Rendite der 10-jährigen US-Anleihen liegt bei etwa 5%. Für den Energiesektor bedeutet dies steigende Kapitalkosten: unter Druck stehen kapitalintensive Projekte in den Bereichen erneuerbare Energien, Netze und LNG, während Ölunternehmen mit starkem Cashflow stabiler erscheinen.
Worauf Investoren und Marktteilnehmer im Energiesektor am Freitag achten sollten
- Die Fortschritte bei der Wiederherstellung der Ost-West-Pipeline und die Ladungen aus Yanbu.
- Der Verkehr von Tankern durch die Straße von Hormuz und die Bab-el-Mandeb-Straße.
- Die Bestätigung des Energiewaffenstillstands durch Moskau und Kiew.
- Die Entscheidung Russlands über den Dieselexport nach dem 30. September.
- Die Dynamik von TTF, die Einspeisegeschwindigkeit in die Erdgasspeicher Europas und den Zeitplan für norwegische Wartungsarbeiten.
- Die wöchentliche Statistik der Bohraktivitäten in den USA und die Crack-Spreads für Diesel.
Das Basis-Szenario für die nächsten Tage sieht Ölpreise im Bereich von 100–110 USD pro Barrel mit einer erhöhten Sensibilität gegenüber Nachrichten aus dem Nahen Osten vor. Ölprodukte und Gas bleiben die angespanntesten Segmente des globalen Energiemarktes.