Der Risikokapitalmarkt beendet den Oktober 2026 mit Aufwind. Anthropic hat einen IPO-Antrag eingereicht, Start-ups aus den Bereichen AI-Chips, Cybersicherheit und Robotik haben Finanzierungsrunden in Milliardenhöhe abgeschlossen, Fonds schließen mit Überzeichnung
Die letzte Oktoberwoche war eine der intensivsten für Wagniskapital im Jahr 2026. Der öffentliche IPO-Antrag von Anthropic gibt dem Markt für den gesamten November den Ton vor. Gleichzeitig fließt privates Kapital weiterhin aus der „reinen" Software in die Infrastruktur für künstliche Intelligenz, die industrielle Automatisierung und die Sicherheit. Für Risikokapitalgeber und Fonds lieferte die Woche gleich zwei Signale: Das Liquiditätsfenster öffnet sich, und die Kapitalkonzentration in den größten Deals wächst weiter.
Die wichtigsten Trends der Woche für Risikokapitalgeber
- Mega-IPO im AI-Bereich. Anthropic hat den S-1-Prospekt veröffentlicht. Das ist der wichtigste Test für die Risikobereitschaft des öffentlichen Marktes gegenüber Unternehmen im Bereich künstliche Intelligenz.
- Infrastruktur statt Anwendungen. Die größten Finanzierungsrunden gingen an Hersteller von Chips für Inferenz, Computing-Clouds und Produktionsplattformen.
- Physische AI. In die Robotik, autonome Baumaschinen und robotisierte Fabriken flossen Schecks ab 100 Mio. USD.
- Cybersicherheit. Der Schutz von Clouds und Identifikatoren von AI-Agenten bleibt eine der wettbewerbsintensivsten Nischen für Wagniskapitalinvestitionen.
- Fundraising von Fonds. Europäische und amerikanische Manager schließen neue Fonds, darunter auch mit Überzeichnung.
Der IPO von Anthropic: der wichtigste Test für den Risikokapitalmarkt
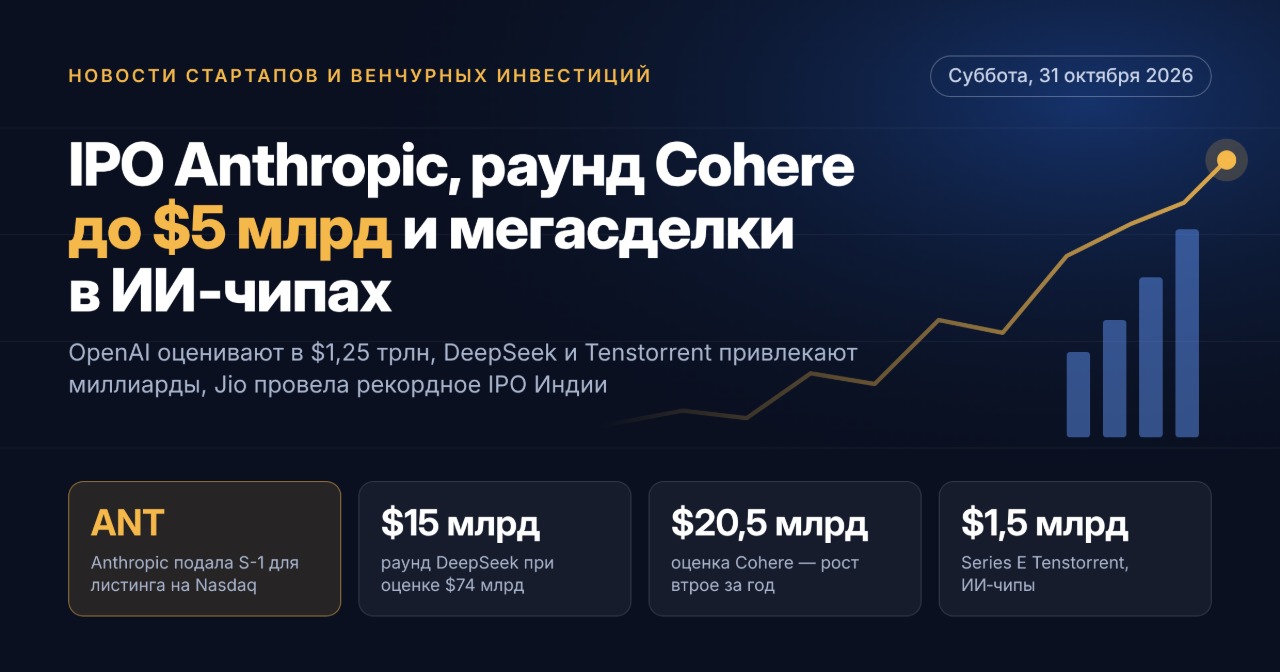
Am 26. Oktober reichte Anthropic öffentlich das Formular S-1 ein und plant, Aktien der Klasse A an der Nasdaq Global Select Market unter dem Tickersymbol ANT zu platzieren. Als Konsortialführer der Platzierung fungieren Goldman Sachs und Morgan Stanley. Im Prospekt sind weder die Anzahl der Aktien noch die Preisspanne angegeben. Branchenquellen zufolge wird in den Verhandlungen eine Bewertung von 1,5 bis 2 Bio. USD diskutiert. Die letzte private Serie-H-Runde mit einem Volumen von rund 65 Mrd. USD bewertete das Unternehmen mit 965 Mrd. USD.
Vorläufiger Zeitplan der Platzierung:
- Veröffentlichung des geänderten S-1 mit der Preisspanne.
- Roadshow, die bereits in der Woche des 9. November starten könnte.
- Handelsbeginn, erwartet vor Thanksgiving.
Für Wagniskapitalfonds setzt dieser Deal einen Maßstab für die Multiplikatoren des gesamten Segments der generativen AI. Gesondert diskutiert der Markt, dass strategische Partner, insbesondere Cloud-Anbieter, den größten Nutzen aus der Platzierung ziehen könnten. Klassische Wagniskapitalgeber sind bei diesem Deal weniger präsent.
Das Makrobild: Wagniskapital nach dem dritten Quartal
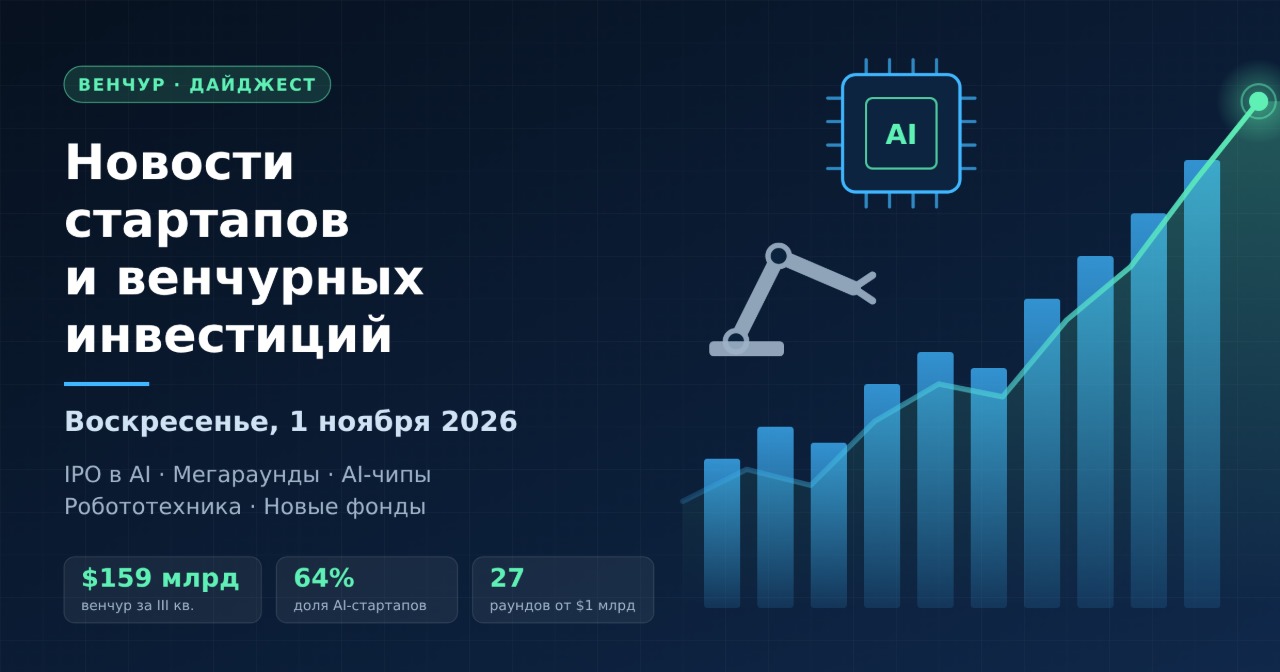
Das Volumen globaler Wagniskapitalinvestitionen im dritten Quartal 2026 betrug 159 Mrd. USD. Das sind 25% weniger als im zweiten Quartal, aber 53% mehr als im Vorjahr. Die wichtigsten Kennzahlen:
- Start-ups im Bereich künstliche Intelligenz haben 102 Mrd. USD eingeworben, also 64% des gesamten Wagniskapitals;
- rekordverdächtige 27 Unternehmen haben Runden ab 1 Mrd. USD abgeschlossen, auf sie entfiel fast ein Drittel des Quartalsvolumens;
- das Volumen erreichte in neun Monaten 679 Mrd. USD, ein historischer Höchststand;
- die Finanzierung in der Frühphase wuchs um 25% im Jahresvergleich auf 40,6 Mrd. USD;
- Europa verzeichnete das stärkste Quartal seit vier Jahren: 25 Mrd. USD.
Die Deal-Statistik für Oktober bestätigt, dass der Markt weiterhin stark konzentriert bleibt. Unternehmen außerhalb der ersten AI-Liga tun sich nach wie vor schwer, Runden der Serien B und C abzuschließen.
Die Mega-Runden der Woche: AI-Infrastruktur und Halbleiter
Der größte Deal der Woche war die Runde von Re:Build Manufacturing: 2,1 Mrd. USD unter der Leitung von General Catalyst und JPMorganChase für den Ausbau industrieller Kapazitäten in den USA. Unter den weiteren bemerkenswerten Runden:
- FuriosaAI (Südkorea) — 620 Mio. USD in der Serie D bei einer Bewertung von 2,9 Mrd. USD. Das Unternehmen entwickelt Prozessoren, die die Kosten der Inferenz senken.
- General Compute — 100 Mio. USD in der Serie A unter der Leitung von Blackbird.
- Hyperbolic — 30 Mio. USD für eine Plattform, die fragmentierte Anbieter von AI-Clouds zusammenführt.
Bereits im Oktober hat Flapping Airplanes 1 Mrd. USD in der Serie A bei einer Bewertung von 6 Mrd. USD eingeworben, Tenstorrent 1,5 Mrd. USD in der Serie E. Der Trend ist offensichtlich: Wagniskapital finanziert die Skalierungsökonomie der künstlichen Intelligenz, also Energieeffizienz, Computing und die Betriebskosten der Modelle.
Physische AI und Robotik
Die Robotik hat sich als zweitattraktivstes Thema nach der AI-Infrastruktur etabliert. Die wichtigsten Deals:
- Bedrock Robotics — 600 Mio. USD in der Serie C unter der Leitung von CapitalG für autonome Bagger für Baustellen.
- Foundry Robotics — 100 Mio. USD in der Serie A für robotisierte Fabriken nach dem Modell „Produktion als Service".
- Eka Robotics — 150 Mio. USD in der Serie A von a16z und F-Prime bei einer Bewertung von 1,45 Mrd. USD.
- Arda Industries — 232 Mio. USD für eine Plattform zur Produktionsautomatisierung.
Diese Start-ups haben eine andere Ökonomie als SaaS-Unternehmen. Kapitalintensität, technische Meilensteine und Produktionszyklen verlangen von Wagniskapitalfonds einen längeren Horizont und die Beteiligung strategischer Co-Investoren.
Cybersicherheit, Unternehmenssoftware und Fintech
Upwind hat die Serie C über 400 Mio. USD bei einer Bewertung von 3,8 Mrd. USD unter der Leitung von Bessemer Venture Partners abgeschlossen. Das Unternehmen lehnte ein Übernahmeangebot von Datadog zu derselben Bewertung ab. Weitere Deals des Segments:
- Serval — 150 Mio. USD in der Serie C unter der Leitung von Sequoia;
- Hex — 100 Mio. USD in der Serie D unter der Leitung von Peak XV;
- Collective — 100 Mio. USD in der Serie B von General Catalyst;
- Infisical — 40 Mio. USD bei einer Bewertung von 600 Mio. USD für den Schutz von Maschinenidentifikatoren und AI-Agenten;
- Casap — 56 Mio. USD in der Serie B für AI-Agenten für Bankstreitigkeiten und Betrugsbekämpfung.
Im Fintech-Bereich hat Wealthsimple rund 300 Mio. USD bei einer Bewertung von 9,8 Mrd. USD eingeworben, Capitolis 120 Mio. USD in der Serie E bei einer Bewertung von 1,9 Mrd. USD.
Neue Wagniskapitalfonds: Kapital für den nächsten Zyklus
Das Fundraising der Verwaltungsgesellschaften erholt sich weiter. Im Oktober wurden unter anderem folgende Fonds geschlossen:
- Spectrum Equity — 2,5 Mrd. USD, der größte Growth-Fonds in der Geschichte des Unternehmens;
- Forbion — 2,3 Mrd. EUR in zwei Biotechnologie-Fonds;
- Sprints Capital — 725 Mio. EUR im fünften Fonds;
- Seaya — erster Closing über 600 Mio. EUR für einen neuen Growth-Fonds;
- Inspired Capital — 450 Mio. USD im vierten Fonds mit Fokus auf New York;
- Headline — 400 Mio. USD für europäische Gründer;
- AP Ventures — 300 Mio. USD im dritten Fonds für Industrie- und Energietechnologien;
- Bison Ventures — 160 Mio. USD für physische AI.
LP bevorzugen weiterhin Manager mit nachgewiesener Rendite und enger Branchenspezialisierung.
Asien, Europa und Schwellenmärkte
In China hat Approaching.AI mehr als 1,3 Mrd. Yuan in der Serie B eingeworben, und BioGeometry hat das Volumen der Serie A auf mehr als 100 Mio. USD erhöht. Vorliegenden Angaben zufolge verhandeln Tencent und Alibaba über Investitionen in DeepSeek bei einer Bewertung von über 20 Mrd. USD. Dies wäre das erste externe Kapital für das Labor. In Europa treibt Cohere, das mit Aleph Alpha fusioniert ist, eine große Serie-E-Runde unter der Leitung der Schwarz Group mit einer angestrebten Bewertung von rund 20 Mrd. USD voran. Das niederländische Unternehmen Braid hat 38 Mio. USD eingeworben. Afrika und den Nahen Osten vertritt DPI Venture Capital, das 112 Mio. USD für einen Fintech-Fonds eingesammelt hat.
Russland und GUS: ein vorsichtiger Markt
In den neun Monaten des Jahres 2026 beliefen sich die Wagniskapitalinvestitionen in russische Technologie-Start-ups auf 5,67 Mrd. Rubel. Das ist halb so viel wie im Vorjahr. Die Investitionen in russische AI-Unternehmen stiegen im Jahresverlauf auf 4,2 Mrd. Rubel. Ein Moskauer Wagniskapitalfonds wird 250 Mio. Rubel für die Entwicklung von Technologieunternehmen bereitstellen und rechnet mit der Einwerbung von rund 1 Mrd. Rubel an Co-Investitionen. Die Vorsicht der Investoren und die sorgfältige Auswahl von Projekten werden für den lokalen Markt zur Norm.
Was Risikokapitalgeber im November beobachten sollten
- Die Preisspanne und die Nachfrage bei der Roadshow von Anthropic: Sie werden zum Benchmark für die Bewertungen von AI-Start-ups.
- Die Dynamik der Mega-Runden bei AI-Chips und Recheninfrastruktur.
- Deals in der Robotik und bei physischer AI, einschließlich der Beteiligung strategischer Investoren.
- Die finalen Fondsschließungen vor Jahresende und die Risikobereitschaft der LP.
- Die M&A-Aktivität: Die Ablehnung des Angebots von Datadog durch Upwind zeigt, dass starke Start-ups bereit sind, auf einen IPO zu warten.
Fazit der Woche: Der Start-up-Markt geht mit einer seltenen Kombination aus Rekord-Private-Runden und einem sich öffnenden IPO-Fenster in den November. Für Wagniskapitalfonds besteht die Hauptaufgabe derzeit in der Disziplin bei den Bewertungen angesichts der hohen Kapitalkonzentration im Bereich künstliche Intelligenz.