Das Wichtigste der Woche auf dem globalen Energiemarkt: Erdöl, Erdgas, Kohle und Mineralölprodukte vor der OPEC+-Entscheidung
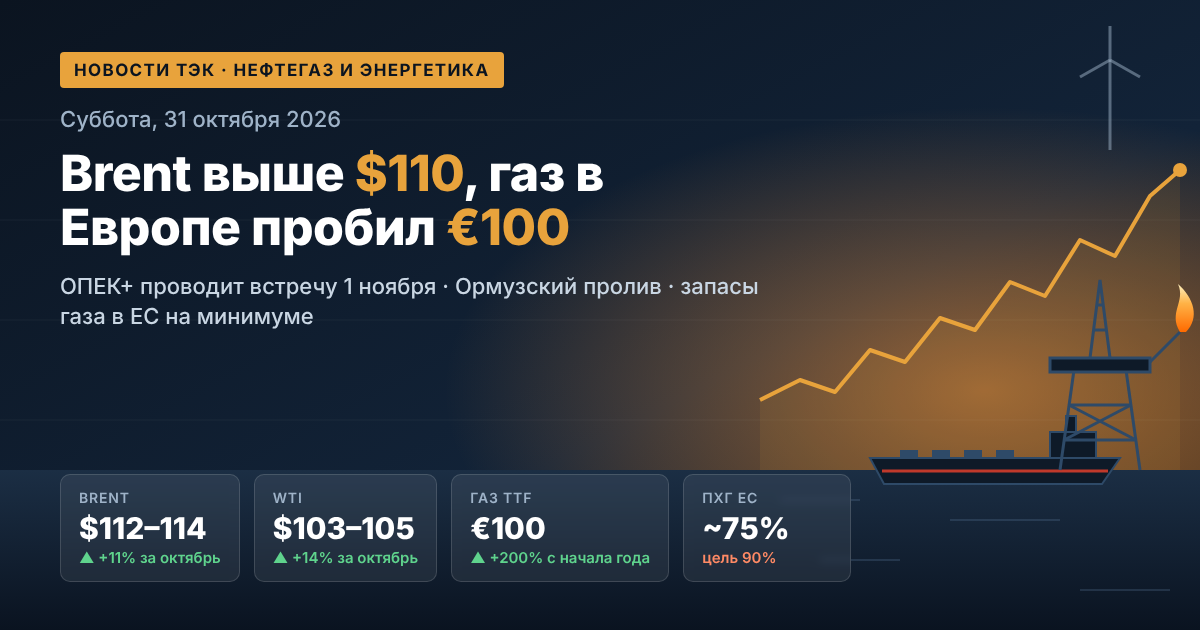
Der globale Erdöl- und Erdgasmarkt geht mit Mehrjahreshöchstständen in den November. Im Oktober verteuerte sich Brent um rund 11%, WTI um 14%: Beide Sorten steigen den vierten Monat in Folge. Am Freitag kletterte der Dezember-Futures auf Brent am letzten Handelstag erstmals seit 30. April auf 118 USD je Barrel. Ursachen sind neue Huthi-Angriffe auf die Ölinfrastruktur Saudi-Arabiens, der Angriff auf einen Tanker in der Straße von Hormus sowie die Erwartung einer möglichen Eskalation des amerikanisch-iranischen Konflikts nach den Zwischenwahlen in den USA. Am Sonntag, dem 1. November, halten sieben Schlüsselmitglieder der OPEC+ eine Online-Sitzung zu den Quoten für Dezember ab. Europäisches Erdgas kostet zugleich erstmals seit Dezember 2022 mehr als 1200 USD je 1000 Kubikmeter.
1. Erdölmarkt: Brent und WTI beenden den Oktober mit Kursgewinnen
Für Brent war die vergangene Woche eine der volatilsten seit dem Frühjahr. Am Donnerstag fielen die Notierungen auf 110–111 USD auf Meldungen über diplomatische Kontakte: Die amerikanische Seite übermittelte Teheran ein Schreiben mit dem Vorschlag, die Gespräche wiederaufzunehmen. Bereits am Freitag kehrte die geopolitische Risikoprämie in die Preise zurück.
- Brent (Dezember-Kontrakt): bis zu 118 USD je Barrel im Tagesverlauf, Höchststand seit einem halben Jahr;
- Brent (Jänner-Kontrakt): rund 113–114 USD je Barrel, plus 2,5% in der Sitzung;
- WTI: rund 103–105 USD je Barrel, Höchststand seit September;
- Brent-WTI-Spread: verengte sich auf rund 9 USD: Amerikanisches Öl holt das europäische ein.
Analysten zufolge werden die hohen Erdölpreise auch nach dem Ende des Konflikts bestehen bleiben. Die Saxo Bank erwartet, dass Brent in einer Bandbreite von 70–90 USD statt der Vorkriegswerte von 60–70 USD gehandelt wird: Der Markt wird Lagerbestände wiederaufbauen müssen, und das Risiko einer Wiederaufnahme der Kampfhandlungen bleibt bestehen.
2. Naher Osten: Angriffe auf Ras Tanura, Abqaiq und Rabigh
Die Hauptquelle der Spannungen für Erdölunternehmen und Händler ist die Eskalation auf der Arabischen Halbinsel. Die Huthi meldeten sechs Angriffe auf Objekte in Saudi-Arabien, darunter:
- auf die Raffinerie Ras Tanura mit einer Kapazität von 550 Tsd. Barrel pro Tag (der zweite Angriff innerhalb einer Woche);
- auf die Raffinerie in Rabigh;
- auf ein Objekt von Saudi Aramco in Abqaiq;
- auf die Pipeline Ost-West, über die das Königreich unter Umgehung der Straße von Hormus Exporte in das Rote Meer verlagert. Bis Anfang Oktober war der Durchfluss darauf auf 5,8 Mio. Barrel pro Tag wiederhergestellt.
Riad hat diese Angriffe bisher offiziell nicht bestätigt. Dennoch nimmt der Markt Lieferunterbrechungen bei Nahost-Erdöl als reales Risiko wahr. Am Freitag meldete zudem der britische Dienst UKMTO einen Tanker in der Straße von Hormus, der durch Sprengsätze beschädigt wurde, die von einem Kleinboot angebracht worden waren.
3. OPEC+: Sitzung am 1. November und Quoten für 2027
Saudi-Arabien, Russland, Irak, Kuwait, Kasachstan, Algerien und Oman halten am Sonntag eine Sitzung ab. Laut Quellen im Bündnis sieht das Basisszenario vor, die Quoten für Dezember unverändert zu lassen. Dies wäre die dritte Pause in Folge nach sechs Monaten schrittweiser Förderausweitung.
OPEC+-Quoten für November 2026
- Saudi-Arabien — 10,5 Mio. Barrel pro Tag;
- Russland — 9,9 Mio. Barrel pro Tag;
- Irak — 4,4 Mio. Barrel pro Tag;
- Kuwait — 2,7 Mio. Barrel pro Tag;
- Kasachstan — 1,6 Mio., Algerien — 1,0 Mio., Oman — 0,8 Mio. Barrel pro Tag.
Die Entscheidung ist weitgehend symbolisch: Die tatsächliche Förderung im Persischen Golf liegt weiterhin deutlich unter den Quoten. Für Investoren sind die Signale zur Politik für 2027 wichtiger. Das Bündnis hält an Kürzungen von rund 2 Mio. Barrel pro Tag fest, die 2022 eingeführt wurden, und hat das Audit der Förderkapazitäten der Mitglieder noch nicht abgeschlossen, auf dessen Grundlage neue Basisniveaus festgelegt werden. Die vollständige Ministerkonferenz der OPEC+ ist für den 29. November angesetzt.
4. Angebots- und Nachfragebilanz: Lagerbestände schrumpfen
Schätzungen der IEA zufolge wird die weltweite Erdölnachfrage 2026 um 2,6 Mio. Barrel pro Tag auf 102,4 Mio. sinken. Das Angebot wird noch stärker fallen — um 5,8 Mio. Barrel pro Tag. Infolgedessen bleibt der Markt bis Jahresende im Defizit:
- Ende September lagen die weltweiten Erdöllagerbestände um 509 Mio. Barrel unter dem Niveau Ende Februar;
- aus den strategischen Reserven der IEA-Länder wurden bereits rund 330 Mio. Barrel freigegeben; die verbleibenden Mengen sollen schneller freigegeben werden, insbesondere Dieselkraftstoff;
- das Defizit bei Mitteldestillaten wird laut Prognose der Agentur auch 2027 bestehen bleiben.
Die OPEC senkte zudem ihre Prognose für das Wachstum der weltweiten Nachfrage für 2026 — auf 400 Tsd. Barrel pro Tag gegenüber ursprünglich 1,4 Mio.
5. Asien: China kehrt zu Käufen zurück
Die Erdöleinfuhren Chinas dürften im Oktober schätzungsweise 10 Mio. Barrel pro Tag überschreiten — der Höchststand seit März. Chinesische Raffinerien erhalten Lieferungen, die Anfang August kontrahiert wurden, als Brent unter 80 USD gefallen war. Die kommerziellen Lagerbestände in China werden auf rund 1,19 Mrd. Barrel geschätzt; bei steigenden Importen könnte ihr Abbau enden. Für Exporteure ist das eine Stütze der Nachfrage. Für russische Lieferanten ist die Lage komplexer: Indien kauft verstärkt Nahost-Erdöl, und die Exporte aus den Ländern des Persischen Golfs erholten sich im September auf rund 75% des Vorkriegsniveaus.
6. Russisches Erdöl und Mineralölprodukte: Urals-Diskonts und Dieselausfuhrverbot
Für den russischen Erdöl- und Gassektor verlief der Oktober uneindeutig. Die absoluten Preise für Urals stiegen mit Brent, doch die Diskonts weiteten sich aus. Im Hafen Noworossijsk erreichte der Abschlag für Suezmax-Partien 28,85 USD je Barrel — der Höchststand seit März —, während die Frachtraten historische Höchststände erreichten. Auf dem heimischen Mineralölmarkt setzen die Behörden die manuelle Regulierung fort:
- das Ausfuhrverbot für Benzin für alle Marktteilnehmer gilt bis 31. Jänner 2027;
- das Ausfuhrverbot für Dieselkraftstoff für Produzenten lief am 31. Oktober ab. Branchendaten zufolge soll es bis Ende 2026 verlängert werden, unter Beibehaltung der Lieferungen im Rahmen von Quoten;
- nach den Gesprächen der Präsidenten Russlands und der USA am 9. Oktober wurden die amerikanischen Sanktionen gegen russischen Diesel für ein halbes Jahr ausgesetzt, bis 7. April 2027;
- die Staatsduma verabschiedete in erster Lesung den Haushalt für 2027–2029, in dem ein niedrigerer Basispreis für Erdöl zur Berechnung der Erdöl- und Gaseinnahmen zugrunde gelegt ist.
7. Europäischer Gasmarkt: TTF über 100 € je MWh
Europäisches Erdgas verteuerte sich auf Höchststände seit fast vier Jahren. Der Day-ahead-Preis am Hub TTF erreichte am Freitag rund 104 € je MWh (rund 1204 USD je 1000 Kubikmeter), der Dezember-Futures rund 103 €. Laut GIE waren die Erdgasspeicher der EU am 26. Oktober zu 74,9% gefüllt (80 Mrd. Kubikmeter), was deutlich unter dem Vorjahresniveau liegt. Europa konkurriert mit asiatischen Käufern um LNG-Partien, und der Gazprom-Chef Alexei Miller hielt es für möglich, dass die Spitzenpreise in einem kalten Winter auf 2500 USD je 1000 Kubikmeter steigen könnten.
8. Kohle und Elektrizitätswirtschaft: Gas wird teurer, Kohle kehrt zurück
Teures LNG hat die Kohlenachfrage in Asien zurückgebracht. Kraftwerkskohle Newcastle wird bei rund 150 USD je Tonne gehandelt — nahe den Dreijahreshöchstständen, 45% teurer als vor einem Jahr. Umgerechnet auf eine Energieeinheit ist Kohle rund 80% billiger als LNG, weshalb China, Japan und Südkorea ihre Importe im vierten Quartal um rund 20 Mio. Tonnen steigern könnten. Für Stromerzeugungsunternehmen bedeutet das steigende Kosten für Brennstoffe und Elektrizität, für Kohleexporteure ein starkes Jahresende.
9. Erneuerbare Energien und Energiewende: Der Weg zu COP31
Im Fokus der erneuerbaren Energien steht die Klimakonferenz COP31, die vom 9. bis 20. November in Antalya stattfindet. Die Präsidentschaft der Türkei und Australiens verfolgt das Ziel „35 bis 35": den Anteil der Elektrizität am weltweiten Endenergieverbrauch bis 2035 auf 35% zu steigern. Im November legt die IEA zudem die Berichte Renewables 2026 und World Energy Outlook 2026 vor. Die Energiekrise 2026 hat das Interesse an Energiesicherheit, Elektrifizierung und Energiespeichern verstärkt.
Was Marktteilnehmer in der Woche beobachten sollten
- 1. November — OPEC+-Entscheidung zur Förderung für Dezember und Signale zu den Quoten für 2027;
- 3. November — Zwischenwahlen in den USA: Der Markt befürchtet eine Wiederaufnahme der Angriffe auf den Iran danach;
- die Schifffahrt in der Straße von Hormus und Angriffe auf saudische Raffinerien und Pipelines;
- die Gasentnahme aus den europäischen Gasspeichern und die TTF-Dynamik mit dem Einsetzen der Kälte;
- die endgültige Entscheidung der Regierung der RF zur Dieselausfuhr.
Anfang November bestimmen vor allem Geopolitik und Lagerdefizite die Rohstoffmärkte. Für Investoren sowie Erdöl-, Gas- und Brennstoffunternehmen bedeutet das eine hohe Preisvolatilität bei Erdöl, Erdgas, Kohle und Mineralölprodukten zumindest bis Jahresende.