Der Venture-Markt geht in die letzte Oktoberwoche 2026 mit rekordverdächtigen Quartalszahlen und einer zunehmend höheren Kapitalkonzentration. Fintech Ramp hat 1,85 Milliarden USD bei einer Bewertung von 60 Milliarden USD gesammelt, die KI-Infrastruktur bleibt der Hauptmagnet für Investoren, und das IPO-Fenster erweitert sich weiterhin. In diesem Bericht sind die wichtigsten Nachrichten von Startups, die größten Finanzierungsrunden, geschlossene Venture-Fonds und Signale zusammengetragen, die Investoren und Fonds bei der Kapitalverteilung bis zum Jahresende berücksichtigen sollten.
Venture-Investitionen im Oktober 2026: Wichtiges für Investoren und Fonds
Kurz und knapp: fünf wichtige Ereignisse der Woche
- Ramp hat eine Runde von 1,85 Milliarden USD bei einer Bewertung von 60 Milliarden USD vor den Investitionen abgeschlossen.
- Modal Labs hat 750 Millionen USD in Serie D bei einer Bewertung von 15,75 Milliarden USD gesammelt.
- Laut KPMG Venture Pulse beliefen sich die globalen Venture-Investitionen im III. Quartal 2026 auf 170,9 Milliarden USD.
- Stryker investierte 400 Millionen USD in das britische Unternehmen CMR Surgical mit einer Option auf eine zukünftige Übernahme.
- Der Markt wartet auf die öffentliche Einreichung der Unterlagen für das IPO von Anthropic und das größte IPO in der Geschichte Indiens von Jio.
Makrobild: Rekordjahr und Wachstum der Kapital Konzentration
Laut dem aktuellen Bericht von KPMG Venture Pulse erreichten die weltweiten Venture-Investitionen im III. Quartal 2026 170,9 Milliarden USD bei 8.341 Transaktionen, und über die ersten neun Monate betrug das Volumen 728,3 Milliarden USD. Das Jahr steuert sicher auf eines der besten Ergebnisse in der Geschichte des Venture-Marktes zu. Das Volumen der Transaktionen mit Unternehmens-Venture-Fonds hat bereits den bisherigen Jahresrekord übertroffen.
Die Struktur des Marktes verändert sich jedoch:
- Konzentration. Kapital konzentriert sich auf eine kleine Anzahl von AI-Megafunden: Basis-Modelle, Rechenzentren, Robotik, Verteidigungs-technologien.
- Selektivität. Startups außerhalb dieser Bereiche sehen sich einem deutlich härteren Auswahlprozess gegenüber.
- Perspektive. Analysten erwarten ein weiteres Beschleunigen der Investitionen in die KI-Infrastruktur, physischen und industriellen KI, Verteidigungstechnologien und alternative Energien.
In Nordamerika ist die quartalsweise Finanzierung im Vergleich zum vorherigen Quartal gesunken, aber diese Dynamik wird hauptsächlich durch das Fehlen neuer Runden von OpenAI und Anthropic erklärt, nicht durch eine allgemeine Abkühlung des Marktes.
Ramp und Fintech: Bewertung von 60 Milliarden USD in vier Monaten
Der wichtigste Deal der Woche: Ramp, eine Plattform für Unternehmensausgaben und -verwaltung, hat rund 1,85 Milliarden USD bei einer Bewertung von 60 Milliarden USD vor den Investitionen gesammelt. Die Runde wurde von Dragoneer Investment Group und Thrive Capital angeführt, mit Beteiligung von Founders Fund, Sands Capital, Avenir Growth und einer breiten Gruppe institutioneller Investoren.
Warum das für Investoren wichtig ist
- Im Juni 2026 wurde Ramp mit 44 Milliarden USD bewertet: ein Anstieg um 16 Milliarden USD innerhalb von vier Monaten.
- Das Unternehmen bedient über 70.000 Unternehmen, und der geschätzte Jahresumsatz überschritt 1,5 Milliarden USD.
- Der nächste Wettbewerber Brex wurde für 5,15 Milliarden USD von Capital One übernommen, und Ramp bleibt somit der führende Anbieter im unabhängigen Segment des Spend Management.
- Die Wachstumsstrategie basiert auf KI in Finanzprozessen: Aufgabenzuweisung zwischen Modellen und Tools für Buchhaltungsfirmen.
Unter anderen bemerkenswerten Fintech-Deals hat ID Finance 610 Millionen USD in einer Wachstumsrunde eingesammelt, während die KI-Versicherungsplattform Ledgebrook 200 Millionen USD mit Co-Investitionen von Allianz X und Rockefeller Capital Management erhalten hat.
AI-Startups und Infrastruktur: Kapital fließt tiefer in den Stack
Der Trend des Jahres 2026 bleibt bestehen: Investoren verschieben ihre Interessen von anwendungsorientierter KI hin zu Berechnungen, Optik, Halbleitern und Modellerstellungs-Tools.
Größte AI-Finanzierungsrunden
- Modal Labs: 750 Millionen USD in Serie D unter der Leitung von Accel, Bewertung 15,75 Milliarden USD. Cloud-Infrastruktur für KI-Inference.
- Manus (Butterfly Effect): mehr als 500 Millionen USD unter der Leitung von Boyu Capital und IDG Capital. Dies ist die erste Runde nach der gescheiterten Zusammenarbeit mit Meta.
- SignSplit: strategische Seed-Runde von 400 Millionen USD beim Verlassen des Stealth-Modus.
- Arena: 200 Millionen USD in Serie B bei einer Bewertung von 3,1 Milliarden USD, Plattform zur Bewertung von KI-Modellen.
- Salience Labs (Oxford): 125 Millionen USD in Serie B für optisches Switching für KI-Rechenzentren.
- Labelbox: mehr als 100 Millionen USD in Serie E für Schulung und Bewertung von Modellen.
- Mueon: 65 Millionen USD in Serie A für modulare Halbleitersysteme für hyperskalierbare Berechnungen.
Biotech und Medtech: Strategische Investoren stärken ihre Positionen
Der Lebenswissenschaftssektor zeigt eine stabile Nachfrage nach späten Runden und eine aktive Beteiligung von Unternehmen.
- CMR Surgical: Stryker investiert 400 Millionen USD in Vorzugsaktien mit einer Übernahme-Option, um die Präsenz in der robotergestützten Weichgewebschirurgie auszubauen.
- OMass Therapeutics: 310 Millionen USD in Serie C mit Beteiligung von GV, Bain Capital Life Sciences, Forbion und Novo Holdings.
- Matchpoint Therapeutics: 150 Millionen USD in Serie B.
- Soufflé Therapeutics: 135 Millionen USD in Serie B, einschließlich eines Staatsfonds und Amgen Ventures.
- Suki: 90 Millionen USD in Serie E für KI-gestützte Dokumentation im Gesundheitswesen.
Europa und Indien: Regionale Startup-Nachrichten
Europa
Die europäische Venture-Finanzierung ist seit Jahresbeginn um etwa 40% im Vergleich zum Vorjahr gestiegen. Unter den Deals der Woche:
- Das französische Unternehmen Dougs hat 50 Millionen EUR für die KI-gestützte Automatisierung der Buchhaltung gesammelt;
- Das Hamburger Unternehmen Rabot Energy hat Serie B mit 50 Millionen EUR abgeschlossen;
- Duvo hat 32 Millionen USD in Serie A unter der Leitung von Balderton Capital erhalten;
- Skeleton Technologies erreichte den Einhorn-Status.
Indien
Das Enterprise AI-Startup RapidCanvas sammelte 29 Millionen USD in Serie B unter der Leitung von Vertex Ventures, während Urban Company die Genehmigung für eine Sammlung von bis zu ₹2.500 Crore angesichts des Wettbewerbs im Bereich sofortiger Haushaltsdienstleistungen erteilte.
Venture-Fonds: Wer hat neue Fonds geschlossen
Das Fundraising für GP bleibt selektiv: LP konzentrieren Kapital auf erfahrene Manager und Nischenstrategien.
- Spectrum Equity: Fonds XI mit 2,5 Milliarden USD, überzeichnet.
- Pear VC: Fünfter Fonds mit 333 Millionen USD, verwaltetes Vermögen erhöht sich auf 1,1 Milliarden USD.
- Endeavor Catalyst: Fonds V mit 320 Millionen USD.
- Balerion Space Ventures: Fonds II mit 200 Millionen USD für Raumfahrttechnologien.
- DIG Ventures: 120 Millionen USD für europäische KI-Infrastruktur.
- Nauta: Erste Schließung des sechsten Fonds mit 60 Millionen EUR bei einem Ziel von 150–200 Millionen EUR.
- Turbine Capital: 608 Millionen SEK für skandinavische Deep-Tech mit Beteiligung von Saab, Scania und Volvo Cars.
IPO und Exits: Liquiditätsfenster erweitert sich
Der Markt für öffentliche Platzierungen bleibt die wichtigste Liquiditätsquelle für Venture-Portfolios im Jahr 2026.
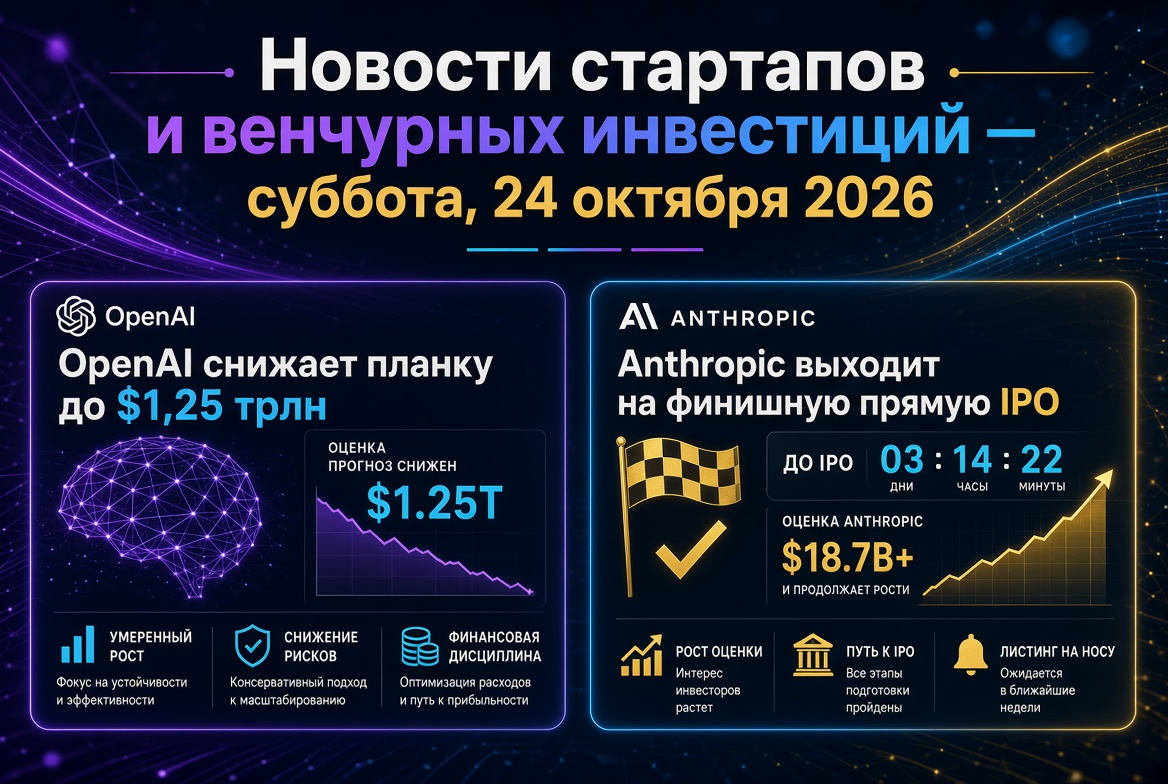
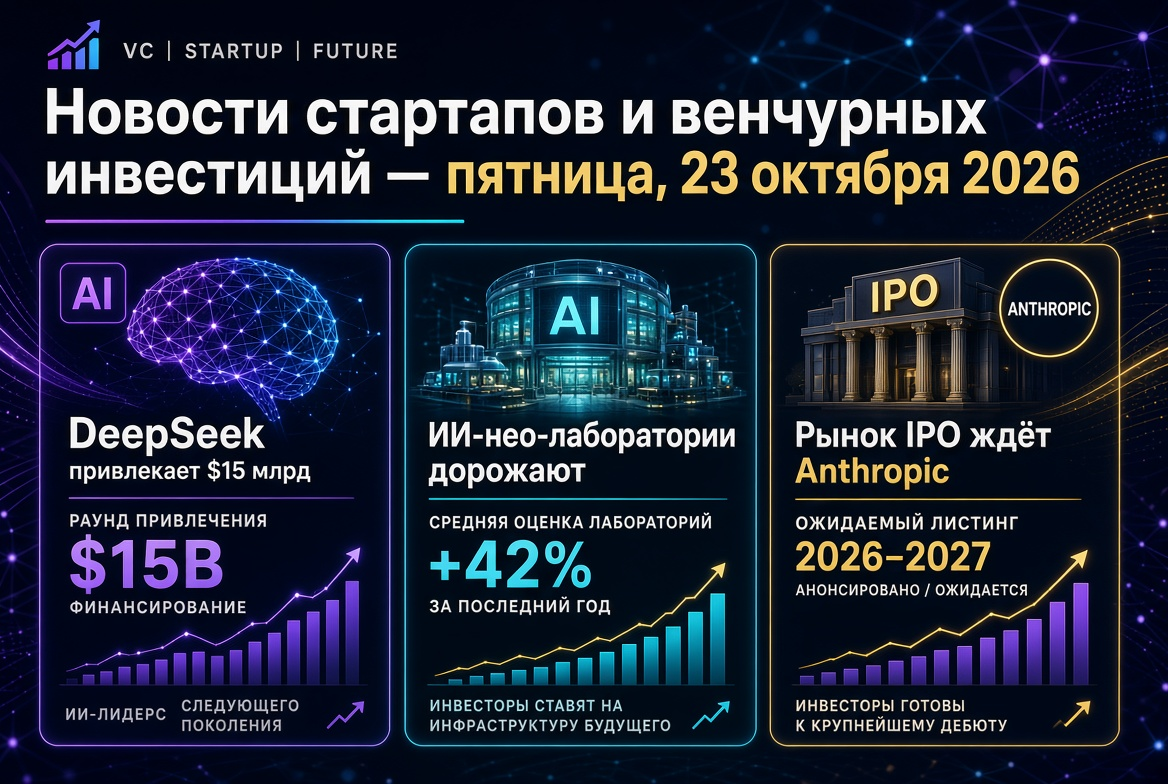
- Anthropic: Nach Medienberichten könnte das Unternehmen in naher Zukunft öffentlich Unterlagen einreichen, die Listung ist für Mitte November angesetzt.
- Jio: IPO über 3,2 Milliarden USD mit einer Zeichnungsfrist vom 21. bis 23. Oktober und einer Bewertung von etwa 108 Milliarden USD könnte die größte Platzierung in der Geschichte Indiens werden.
- Tonbo Imaging: IPO des Verteidigungstechnologieunternehmens ist überzeichnet, die Listung wird für den 23. Oktober erwartet.
- Klook: hat den Antrag auf ein amerikanisches IPO über etwa 400 Millionen USD zurückgezogen, was an die Selektivität der Nachfrage erinnert.
Unter den großen Exits durch M&A sticht der Kauf von AMD des Labors World Labs für etwa 8,2 Milliarden USD in Aktien hervor.
Was bedeutet das für Venture-Investoren
- Konzentrationsrisiko. Die Rendite der Branche hängt immer stärker von einem engen Kreis von KI-Pionieren ab, was eine Neubewertung der Portfoliodiversifizierung erforderlich macht.
- Infrastrukturthese. Berechnungen, Optik, Energie und Halbleiter bleiben die Prioritäten für späte Phasen.
- Strategisches Kapital. Unternehmen gehen zunehmend in Transaktionen mit Übernahmeoptionen, wie im Fall von CMR Surgical.
- Liquidität. Die öffentlichen Platzierungen von Anthropic und Jio werden einen Test für die Nachfrage nach großen IPOs bis zum Ende des Jahres 2026 darstellen.
Die Nachrichten über Startups und Venture-Investitionen in dieser Woche bestätigen den Haupttrend des Jahres: Der Markt wächst in rekordverdächtigem Tempo, aber das Kapital wird weiterhin zunehmend ungleich verteilt. Für Fonds werden im IV. Quartal der Zugang zu Transaktionen in der KI-Infrastruktur, Disziplin bei den Bewertungen und die Bereitschaft zu Exits durch IPO entscheidend sein.