Das Wichtigste des Tages: Schlüsselereignisse im Energiesektor
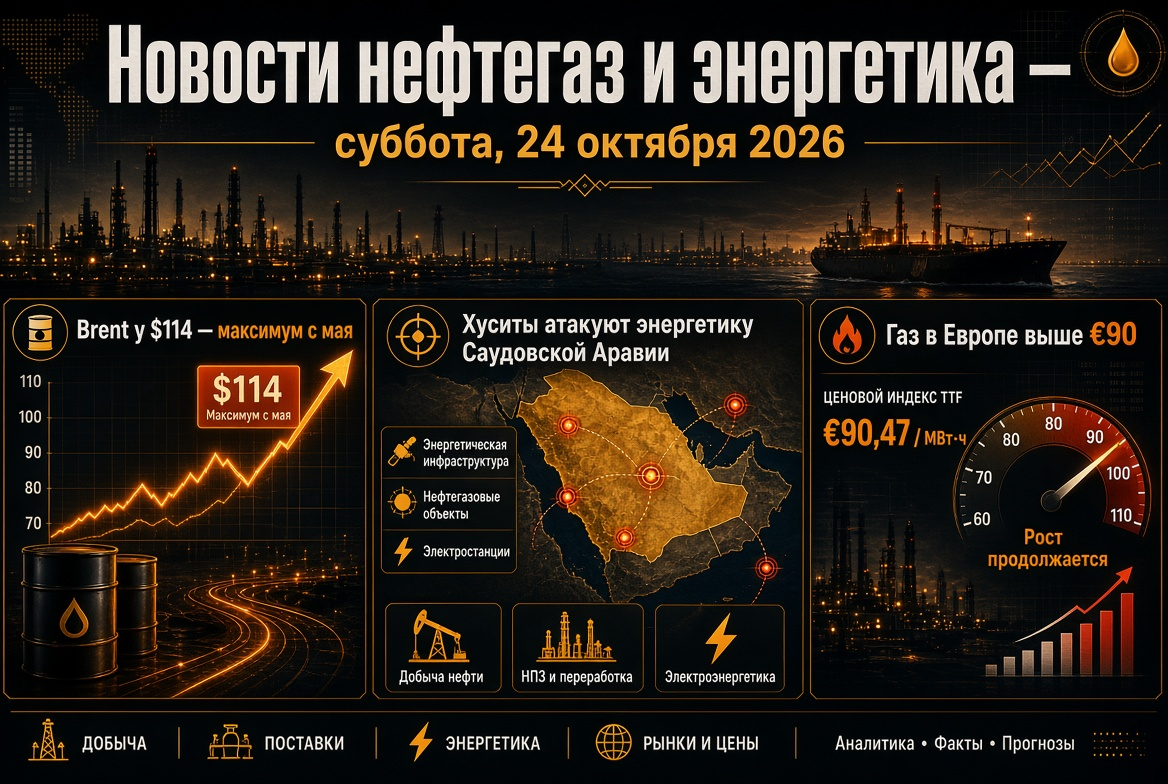
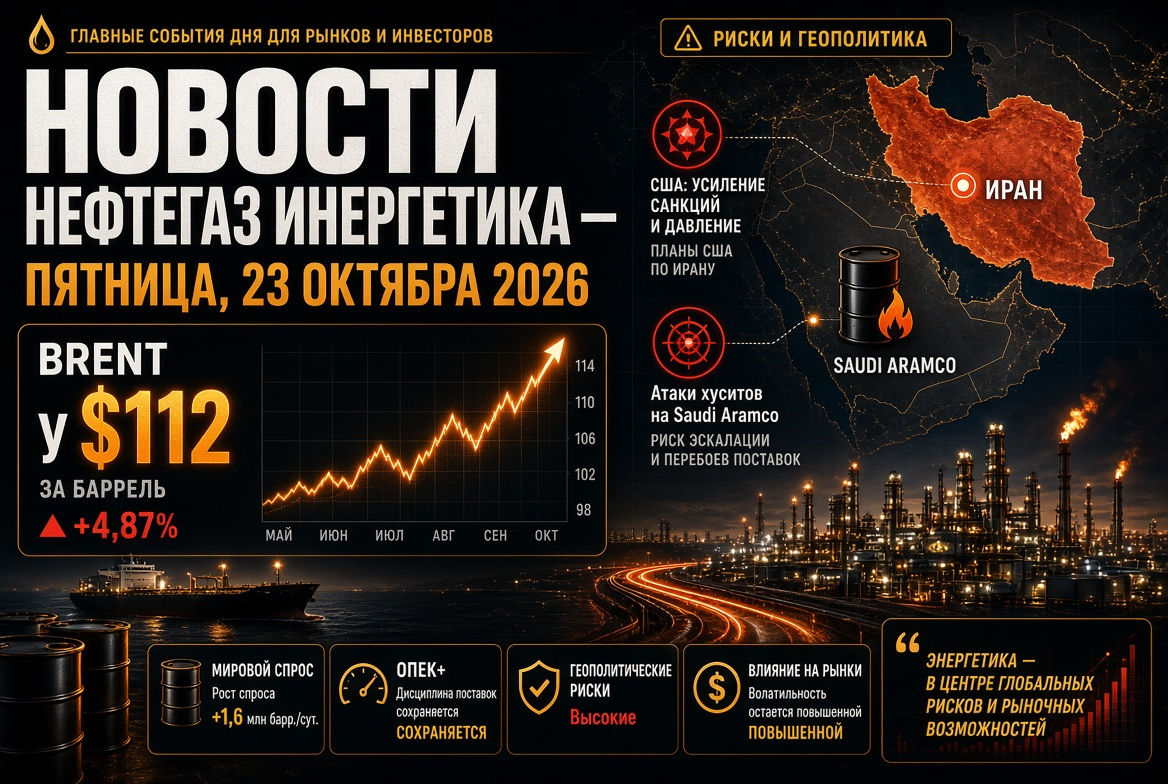
- Brent-Öl legte am Donnerstag um etwa 3% zu und erreichte intraday $112,68 pro Barrel; WTI überschritt kurzfristig $100.
- Die USA und Israel haben laut US-Presse einen Plan für eine "kurze, aber intensive" Operation gegen den Iran nach den Zwischenwahlen im November ausgearbeitet.
- Die Huthi-Rebellen griffen saudische Einrichtungen an, darunter das Schayba-Feld der Saudi Aramco; das US-Außenministerium ordnete die Abreise eines Teils der Diplomaten aus Saudi-Arabien an.
- Gas in Europa: TTF liegt bei etwa €87/MWh, die Füllung der Untergrundspeicher liegt bei etwa 75% bei einem saisonalen Ziel von etwa 90%.
- Dieselkrise: Die Raffineriemarge für Diesel in Europa und den USA bleibt über $100 pro Barrel.
Ölmarkt: Brent-Höchststände seit Mai
Der Haupttreiber des Ölmarktes ist die Erwartung einer neuen Phase der Auseinandersetzung um den Iran. Händler schätzen die Wahrscheinlichkeit eines Wiederauflebens der Angriffe nach den Zwischenwahlen in den USA, die für Anfang November angesetzt sind. Parallel dazu verarbeitet der Markt die Angriffe der jemenitischen Huthi-Rebellen auf die Infrastruktur Saudi-Arabiens: Bei einem Drohnenangriff auf das Schayba-Feld kamen zwei Menschen ums Leben, ein weiterer starb am Flughafen Dammam.
Die fundamentalen Daten unterstützen ebenfalls die Preise. Die kommerziellen Ölbestände in den USA sind in der vergangenen Woche um 3,06 Millionen Barrel gesunken, während ein Rückgang von 0,8 Millionen erwartet wurde, obwohl die Bestände im Cushing-Hub um fast 1 Million Barrel gestiegen sind. Innerhalb eines Monats stieg Brent um mehr als 8%, während der jährliche Anstieg etwa 70% beträgt.
Ein wichtiges Signal für professionelle Marktteilnehmer ist die Divergenz zwischen dem Papier- und dem physischen Markt. In den letzten zwei Wochen sind die Brent-Futures um etwa $10 gestiegen, während die Preise für physische Öllieferungen im Gegenteil fallen. Dies deutet darauf hin, dass ein erheblicher Teil des Anstiegs spekulativen Charakter hat und die geopolitische Prämie widerspiegelt, nicht einen akuten Rohstoffmangel.
Strasse von Hormuz: sieben Bedingungen Teherans
Die Situation in der Strasse von Hormuz bleibt ein entscheidender Faktor für das weltweite Öl- und LNG-Angebot. Die iranische Führung verknüpft die vollständige Öffnung der Route mit der Erfüllung von sieben Bedingungen, die im sogenannten Islamabad-Memorandum festgelegt sind. Der iranische Außenminister Abbas Araghchi erklärte, dass die Strasse am sechsten Tag geöffnet werden könnte, wenn die Anforderungen erfüllt werden, und dass am siebten Tag die Verhandlungen mit den USA wieder aufgenommen werden.
Die physischen Ströme haben sich teilweise erholt:
- Der Transit von Rohöl durch die Strasse wird auf etwa 10,3 Millionen Barrel pro Tag geschätzt – etwa 76% des Vorkriegsniveaus.
- Der Anteil von Erdölprodukten am Güterverkehr ist auf 11% gefallen, gegenüber mehr als 20% vor dem Konflikt.
- Teheran und die Revolutionsgarde drohen, die Einschränkungen auch auf Bab-el-Mandeb und den Suezkanal auszuweiten, was Risiken für die Tankerlogistik zwischen Asien und Europa schafft.
OPEC+: Quoten auf dem Papier, Förderung unter den Zielen
Die OPEC+-Allianz hat die Förderziele für November unverändert gelassen. Die Quote Saudi-Arabiens beträgt 10,5 Millionen Barrel pro Tag, die Russlands 9,9 Millionen und die Iraks 4,4 Millionen. Allerdings betrug die tatsächliche Förderung der sieben wichtigsten Teilnehmer im August etwa 25 Millionen Barrel pro Tag – rund 5 Millionen weniger als das Vorkriegsniveau im Februar. Die Erhöhung der Quoten im Jahr 2026 war in vielerlei Hinsicht symbolisch.
Das nächste Treffen der Allianz ist für den 1. November angesetzt. Das Audit der Produktionskapazitäten, das notwendig ist, um die Quoten für 2027 zu verteilen, wurde aufgrund des Konflikts verschoben, weshalb der Markt bis zum nächsten Jahr keine gravierenden Änderungen in der Ölpolitik erwartet. Der russische Vizepremier Alexander Nowak äußerte sich zuversichtlich, dass die OPEC+ eine führende Rolle bei der Überwindung der Krise spielen wird und betonte die Stabilität der russischen Ölexporte.
Ölprodukte und Raffinerien: Dieselknappheit
Der gegenwärtig angespannteste Sektor sind nicht die Rohöle, sondern die Ölprodukte. Die Raffineriemarge für Diesel in Europa hat $100 pro Barrel überschritten, bei einem historischen Durchschnitt von etwa $20, während in den USA im September Rekorde von über $117 verzeichnet wurden. Die Ursachen sind struktureller Natur:
- Stillstand eines Teils der Raffineriekapazitäten in den Golfstaaten;
- Regelmäßige Drohnenangriffe auf russische Raffinerien;
- Exportverbot für Diesel für russische Produzenten bis zum 31. Oktober;
- Exportbeschränkungen für Kraftstoffe aus mehreren anderen Ländern, einschließlich China.
Für Investoren bedeutet dies, dass die hohe Rentabilität unabhängiger Raffinerien mit funktionierenden Kapazitäten, vor allem in den USA, erhalten bleibt. Amerikanische Energieaufsichtsbehörden erwarten, dass die Dieselspreizungen bis 2027 über den historischen Durchschnitt bleiben werden.
Gas und LNG: Europa geht mit einem Lagerbestandsdefizit in den Winter
Der europäische Gasmarkt bleibt eines der größten Risiken der Saison. TTF-Futures werden bei etwa €87/MWh gehandelt – Niveaus, die seit Anfang 2023 nicht mehr gesehen wurden. Die Füllung der europäischen Erdgasspeicher beträgt etwa 74-75%, was etwa 17 Prozentpunkte unter dem saisonalen Durchschnitt liegt. Die EU hat bereits das verpflichtende Ziel für die Einspeicherung von 90% auf 80% gesenkt.
Das Hauptproblem ist der Mangel an LNG. Angriffe auf den katarischen Komplex Ras Laffan haben zwei Produktionslinien mit einer Gesamtleistung von 12,8 Millionen Tonnen pro Jahr und das Werk Pearl GTL lahmgelegt, während QatarEnergy den Bau von Pipelines als Alternative zum maritimen Export durch Hormuz ausgeschlossen hat. Europa und Asien konkurrieren um Spot-Lieferungen von Flüssiggas, und ein kalter Winter könnte einen neuen Preisanstieg auslösen.
Russischer Kraftstoffmarkt: Exportbeschränkungen
In Russland bleibt das Benzinexportverbot bis Ende 2026 in Kraft, während die Beschränkungen für Dieselproduzenten bis Ende Oktober gelten. Mitte des Monats gab es Anzeichen für eine teilweise Lockerung des Exportregimes für Ölprodukte unter der Bedingung, den Binnenmarkt vollständig zu versorgen. Raffinerien stellen auf die Produktion von Winterdiesel um, und die Behörden überwachen die Bildung von Reserven für die Zeit der planmäßigen Wartung. Die Entscheidung über die Verlängerung oder Lockerung der Exportbeschränkungen ab dem 1. November wird eines der Schlüsselereignisse für die Akteure des Kraftstoffmarktes sein.
Energieerzeugung, Erneuerbare Energien und Kohle
Die Energiekrise beschleunigt den Übergang zu erneuerbaren Energiequellen. Laut IEA werden 2026 die Erneuerbaren Energien erstmals die Kohle überholen und die größte Quelle für die weltweite Stromerzeugung werden. Es wird erwartet, dass die Stromerzeugung auf Basis erneuerbarer Energien um mehr als 8% steigen wird, während die Solarenergie um etwa 600 TWh zulegen und die Windenergie überholen wird. Die weltweite Nachfrage nach Energie wird 2026 um 3,6% steigen, in China um 5,5% und in Indien um 7%.
Gleichzeitig stützt teures Gas die Kohleverstromung in Asien und teilweise in Europa: Die Energiesysteme nutzen Kohle als Absicherung gegen LNG-Mangel. Der Markt für Energiekohle bleibt auf erhöhten Niveaus, und Kohleexporteure behalten starke Positionen im asiatisch-pazifischen Raum.
Prognose und was am Freitag zu beachten ist
Zum Wochenabschluss werden die Nachrichten über Öl und Gas sowie Energie vor allem von der Geopolitik bestimmt. Den Akteuren des Energiesektors ist zu empfehlen, auf folgende Faktoren zu achten:
- Signale aus Washington und Teheran zu Iran und Strasse von Hormuz vor den US-Wahlen.
- Neue Angriffe der Huthi-Rebellen auf die Öl-Infrastruktur Saudi-Arabiens und den Schiffsverkehr.
- Dynamik des Spreads zwischen Futures und physischen Ölqualitäten als Indikator für die Stabilität des Anstiegs.
- Entscheidungen zum Export russischer Ölprodukte nach dem 31. Oktober.
- Wetterprognosen für Europa und das Tempo der Gasentnahme aus den Erdgasspeichern.
Das Basisszenario geht von einem Brent-Preis im Bereich von $105-115 pro Barrel bis Anfang November aus. Analysten sind sich einig, dass bis zu den Wahlen in den USA keine Deeskalation zu erwarten ist, weshalb die geopolitische Prämie in den Preisen für Öl, Gas und Diesel wahrscheinlich bestehen bleibt. Ein drastischer Rückgang ist nur bei echtem Fortschritt in den Verhandlungen über die Strasse von Hormuz möglich.