Zentrale Themen des Tages für Wagniskapitalinvestoren und Fonds:
- IPO-Markt — OPay an der NYSE, Debüt von Jio Platforms, Vorbereitung von Anthropic auf die Notierung an der Nasdaq.
- Megarunden in der KI — Deals in Höhe von Hunderten Millionen und Milliarden US-Dollar bei Bewertungen über 5 Mrd. USD.
- Physische KI und Robotik — der Sektor mit dem schnellsten Finanzierungswachstum im Jahr 2026.
- Neue Wagniskapitalfonds — von milliardenschweren Pools bis zu Nischenfonds im ersten Auflegungszyklus.
- M&A und Exits — strategische Käufe von Technologien und Teams.
Makrobild: Der Wagniskapitalmarkt nach einem Rekordhalbjahr
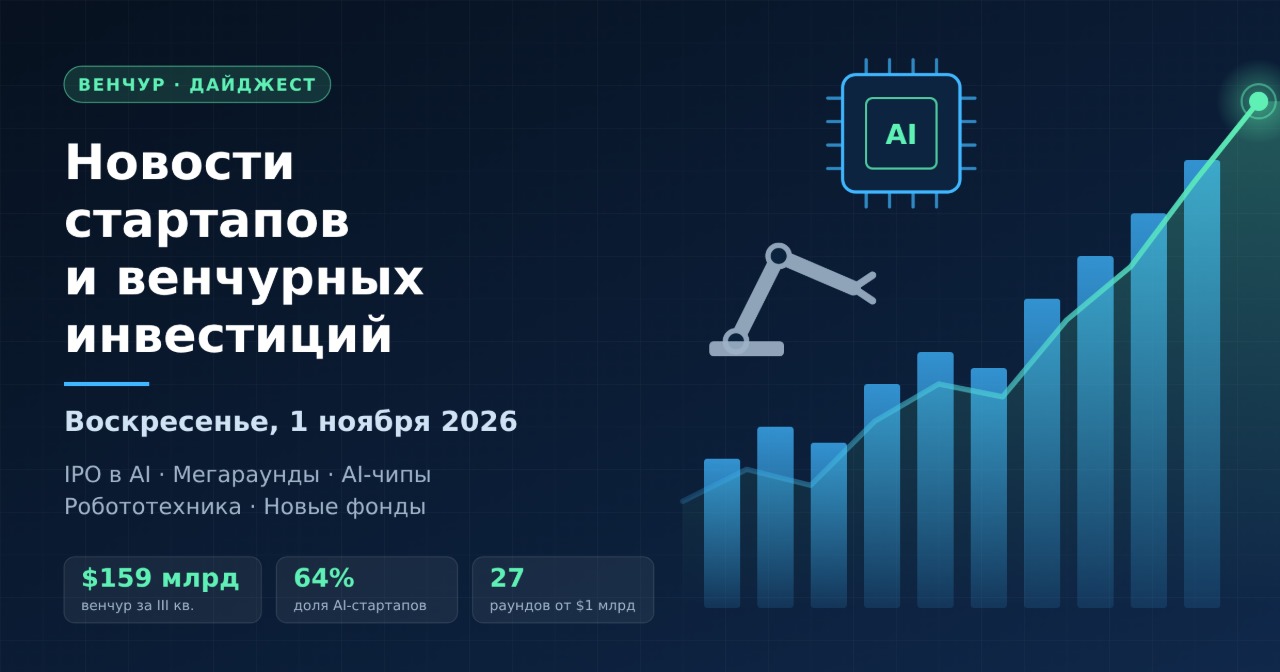
Laut Daten von Crunchbase beliefen sich die globalen Wagniskapitalinvestitionen im dritten Quartal 2026 auf rund 159 Mrd. USD. Das sind 25% weniger als die rekordhohen 212 Mrd. USD im zweiten Quartal, aber 53% mehr als vor einem Jahr. Rund zwei Drittel des Kapitals entfielen auf Unternehmen mit Bezug zu künstlicher Intelligenz.
Der quartalsweise Rückgang sollte nicht als Trendwende interpretiert werden: Das zweite Quartal war durch einzelne überdimensionierte Deals überhöht. Die Marktstruktur bleibt bestehen:
- Das Kapital konzentriert sich auf die Segmentführer — eine kleine Zahl von Runden bildet den Hauptanteil des Volumens.
- Anleger verschieben sich von „reinen" KI-Modellen hin zu Unternehmen, die KI in operative Ergebnisse verwandeln.
- Die Bedeutung von Spätphasen und Sekundärtransaktionen wächst, da sich das Fenster für Exits öffnet.
Anthropic: Prospekt veröffentlicht, der Markt wartet auf die Preisspanne
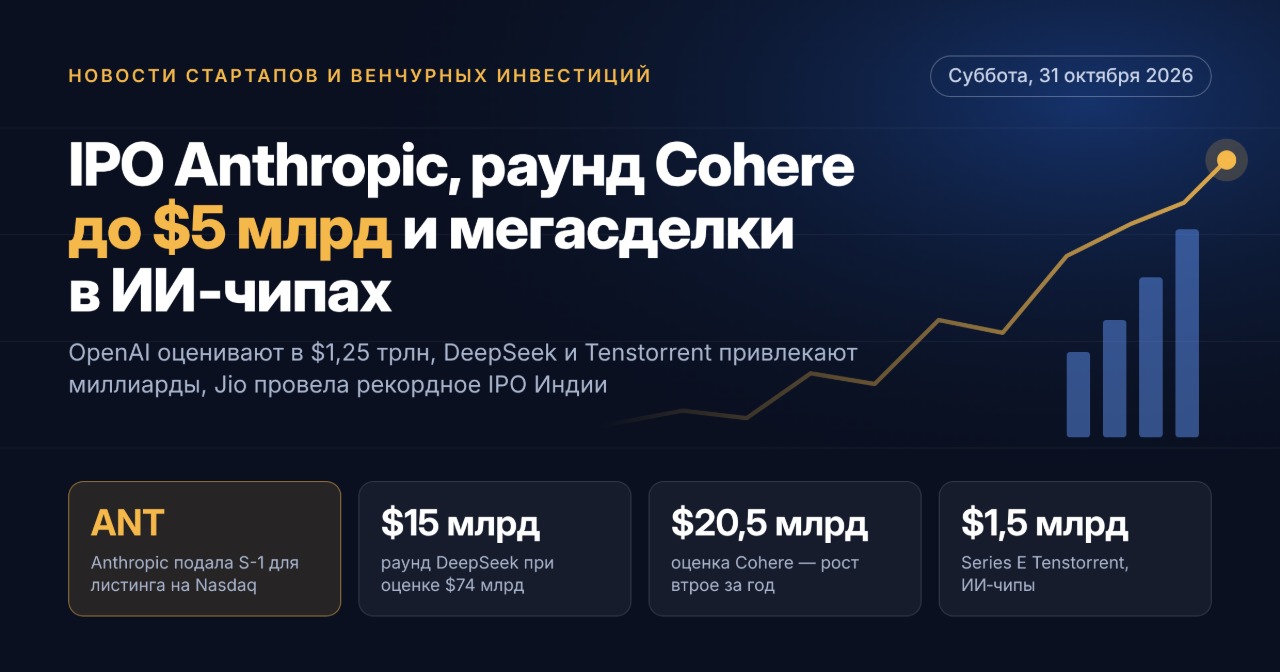
Das wichtigste Ereignis der Woche bleibt die öffentliche S-1-Einreichung von Anthropic vom 26. Oktober. Der Entwickler von Claude plant, Aktien der Klasse A an der Nasdaq Global Select Market unter dem Tickersymbol ANT zu platzieren. Der Umsatz im ersten Halbjahr 2026 betrug rund 16,3 Mrd. USD gegenüber 1,2 Mrd. USD im Vorjahr; im zweiten Quartal erreichte das Unternehmen einen operativen Gewinn.
Was für Anleger wichtig ist:
- Preisspanne und Emissionsvolumen sind noch nicht offengelegt — sie werden in einer Ergänzung zur S-1 bekannt gegeben.
- Laut US-Presse könnte der Handel in der Woche des 16. November beginnen.
- Marktteilnehmer schätzen das potenzielle Emissionsvolumen auf rund 75 Mrd. USD — vergleichbar mit dem IPO von SpaceX.
- Die Verpflichtungen zum Erwerb von Rechenkapazitäten übersteigen 400 Mrd. USD über einen Horizont von bis zu 20 Jahren.
- Ein ungewöhnlicher Lock-up-Zeitplan ermöglicht es Insidern, Aktien bereits ab dem ersten Handelstag zu verkaufen.
Für Wagniskapitalfonds aus dem Kapital von Anthropic wird die Notierung zum größten potenziellen Exit des Jahrzehnts, für die gesamte Branche zu einem Bewertungs-Benchmark für KI-Labore.
IPO-Markt: OPay, Jio Platforms und Biotech-Platzierungen
Am Mittwoch, dem 28. Oktober, führte Jio Platforms das größte IPO der indischen Geschichte durch: Das Unternehmen sammelte rund 30,2 Tsd. Crore ein, und die Aktien eröffneten mit einem Aufschlag von rund 21% gegenüber dem Ausgabepreis. Das Orderbuch war mehr als 20-fach überzeichnet, und qualifizierte institutionelle Anleger gaben Gebote für ein Volumen ab, das das Angebot um das 70-Fache überstieg.
Am Donnerstag, dem 29. Oktober, wird das Debüt von OPay an der NYSE erwartet:
- Spanne — 19–21 USD je Hinterlegungsaktie, rund 16 Mio. Papiere.
- Zielbewertung — bis zu 4,4 Mrd. USD gegenüber 2 Mrd. USD in der Runde von 2021 unter der Führung von SoftBank.
- Der Umsatz im ersten Halbjahr 2026 stieg um 137% auf 467 Mio. USD, der Nettogewinn auf 91 Mio. USD.
- Standard Bank investiert bis zu 200 Mio. USD über eine parallele Privatplatzierung.
Die Platzierung wird das erste US-IPO eines Fintechs, das überwiegend nigerianische Kunden bedient, und wird einen Bewertungsrichtwert für den gesamten afrikanischen Wagniskapitalsektor setzen. In derselben Woche bereiten sich an der Nasdaq die Biotechnologieunternehmen Aspen Neuroscience und Bambusa Therapeutics mit einer Spanne von 15–17 USD je Aktie vor.
Megarunden in der künstlichen Intelligenz
Der Oktober war gemessen am Volumen großer Finanzierungsrunden einer der dichtesten Monate des Jahres. Die bemerkenswertesten Deals der letzten zwei Wochen:
- Ramp — 1,85 Mrd. USD bei einer Bewertung von 60 Mrd. USD; der Fintech für die Verwaltung von Unternehmensausgaben baut seine Strategie rund um KI-Agenten auf.
- Tenstorrent — 1,5 Mrd. USD in einer Series E bei einer Bewertung von 6,2 Mrd. USD für die Entwicklung einer offenen Architektur für KI-Chips.
- Flapping Airplanes — 1 Mrd. USD in einer Series A bei einer Bewertung von 6 Mrd. USD unter der Führung von Index Ventures und Lux Capital, ohne kommerzielles Produkt und ohne Umsatz.
- Legora — 550 Mio. USD bei einer Bewertung von 8,8 Mrd. USD; der schwedische Legal-Tech bestätigt seinen Status als europäischer Marktführer.
- Pigment — 250 Mio. USD bei einer Bewertung von 2,3 Mrd. USD mit geplanter Beteiligung von Nvidia.
- Whop — 200 Mio. USD in einer Series D bei einer Bewertung von 5,1 Mrd. USD.
Besonders hervorzuheben ist die Infrastrukturebene: General Compute sammelte 100 Mio. USD in einer Series A ein, Hyperbolic 30 Mio. USD für die Aggregation von Kapazitäten unabhängiger Cloud-Anbieter, und Daytona stieg mit einer Bewertung von 1 Mrd. USD in den Club der „Einhörner" auf.
Physische KI und Robotik: das am schnellsten wachsende Segment
Laut Daten von Crunchbase stieg die Finanzierung von Robotik-Start-ups im dritten Quartal um 185% im Jahresvergleich, wobei die USA und China weiterhin führend sind. Aktuelle Deals bestätigen den Trend:
- Bedrock Robotics — 600 Mio. USD in einer Series C für autonome Bagger; die kumulierte Finanzierung nähert sich 1 Mrd. USD.
- Warhound — 200 Mio. USD bei einer Bewertung von 1,2 Mrd. USD unter Beteiligung von Sequoia, 8VC und In-Q-Tel.
- Machenta — 40 Mio. USD Seed-Finanzierung für das Training von Robotern in der Simulation.
Für Fonds ist dies ein Signal: Die Einstiegskosten in die Robotik steigen in frühen Phasen rasch, und Verteidigungs- sowie Industrieanwendungen werden zu einem eigenständigen Investmentthesis.
Fintech, Klima und vertikale KI
Die Diversifizierung der Wagniskapitalportfolios setzt sich fort. Unter den bemerkenswerten Deals der Woche:
- Nevis — 70 Mio. USD in einer Series B unter der Führung von EQT Ventures für eine KI-Plattform für Vermögensverwaltung.
- Peak Energy — 108 Mio. USD in einer Series B für Natrium-Ionen-Energiespeichersysteme.
- Town — 108 Mio. USD in einer Series B für einen KI-Assistenten für die Teamzusammenarbeit.
- Emvolon — 22 Mio. USD in einer Series A für modulare Anlagen zur Umwandlung von Methan in Biomethanol.
Wagniskapitalfonds: großes Kapital und Spezialisierung
Das Fundraising der Verwaltungsgesellschaften bleibt aktiv, wobei LPs bekannten Marken und enger Spezialisierung den Vorzug geben:
- Disruptive legt einen Fonds mit einem Volumen von bis zu 10 Mrd. USD auf, mit einer konzentrierten Wette auf einen begrenzten Kreis von Unternehmen.
- Spectrum Equity schloss den größten Wachstumsfonds seiner Geschichte mit 2,5 Mrd. USD.
- Seaya führte das erste Closing des neuen Wachstumsfonds Nova über 600 Mio. EUR durch.
- Inspired Capital sammelte 450 Mio. USD für den vierten Fonds mit Fokus auf New York ein.
- Trust Ventures reichte Unterlagen für den Fonds V mit einem Volumen von 400 Mio. USD ein, und Benchmark registrierte Partnerfonds unter Beteiligung von Jack Altman.
Dabei bleibt der mediane neue Wagniskapitalfonds klein — rund 3,4 Mio. USD, was die Polarisierung zwischen Megafonds und Mikrofonds widerspiegelt.
M&A und strategische Transaktionen
Die Konsolidierung konzentriert sich auf KI-Infrastruktur und Halbleiter:
- Anthropic legte die Übernahme von Mithril Medicine offen — eines Biotech-Start-ups mit einem einzigen Mitarbeiter, der mit Hilfe von Claude einen Arzneimittelkandidaten gegen eine seltene Form der Muskeldystrophie entwickelt hat.
- Unconventional AI übernimmt den israelischen Prozessorentwickler NeuReality.
- SG Micro kauft eine Mehrheitsbeteiligung an Shenxiling Microelectronics für rund 114,5 Mio. USD.
Zentralasien, Russland und GUS
Die regionalen Start-up-Ökosysteme zeigen eine moderate, aber stabile Aktivität. Das kasachische KI-Start-up Riasm sammelte 3 Mio. USD in einer Pre-Seed-Runde ein, Jooba 4 Mio. USD Seed-Investitionen, und Astana Hub bleibt ein Anziehungspunkt für internationales Kapital. Ein Moskauer Wagniskapitalfonds wird 250 Mio. Rubel an Technologieunternehmen vergeben, mit einem Zielvolumen an Koinvestitionen von rund 1 Mrd. Rubel. Zusätzliches Interesse an der Region wecken die Pläne von inDrive, 2027 gemeinsam mit Pony AI und Nvidia Robotaxis in Zentralasien zu testen.
Schlussfolgerungen für Anleger
Der Wagniskapitalmarkt Ende Oktober 2026 wird durch drei Faktoren bestimmt: das sich öffnende IPO-Fenster, die Kapitalkonzentration bei KI-Marktführern und das schnelle Wachstum der physischen KI. In den kommenden Wochen sollten Anleger Folgendes beobachten:
- die Preisspanne und die Nachfrage im Orderbuch von Anthropic;
- die Kursentwicklung von OPay und Jio Platforms nach dem Debüt als Indikator für die Risikobereitschaft gegenüber Schwellenmärkten;
- die Stabilität der Bewertungen bei KI-Megarunden vor dem Hintergrund der Volatilität des öffentlichen Marktes;
- das Tempo des Fundraisings von Wagniskapitalfonds im Vorfeld von 2027.
Erfolgreiche Platzierungen können einen Zyklus der Kapitalrückführung an LPs und eine neue Welle von Wagniskapitalinvestitionen in Start-ups auslösen, doch die Bewertungsdisziplin bleibt die entscheidende Voraussetzung für ein qualitativ hochwertiges Marktwachstum.