- Angriffe auf Tanker im Hormus-Golf;
- Deal zwischen Russland und den USA über die Lieferung von Diesel;
- Schicksal der Angriffe auf die Raffinerieinfrastruktur nach dem Zusammenbruch des „Energie-Waffenstillstands“.
Ölmarkt: Brent bei $104 im Zeichen der Erwartungen an eine Lockerung der Sanktionen gegen die „Schattenflotte“
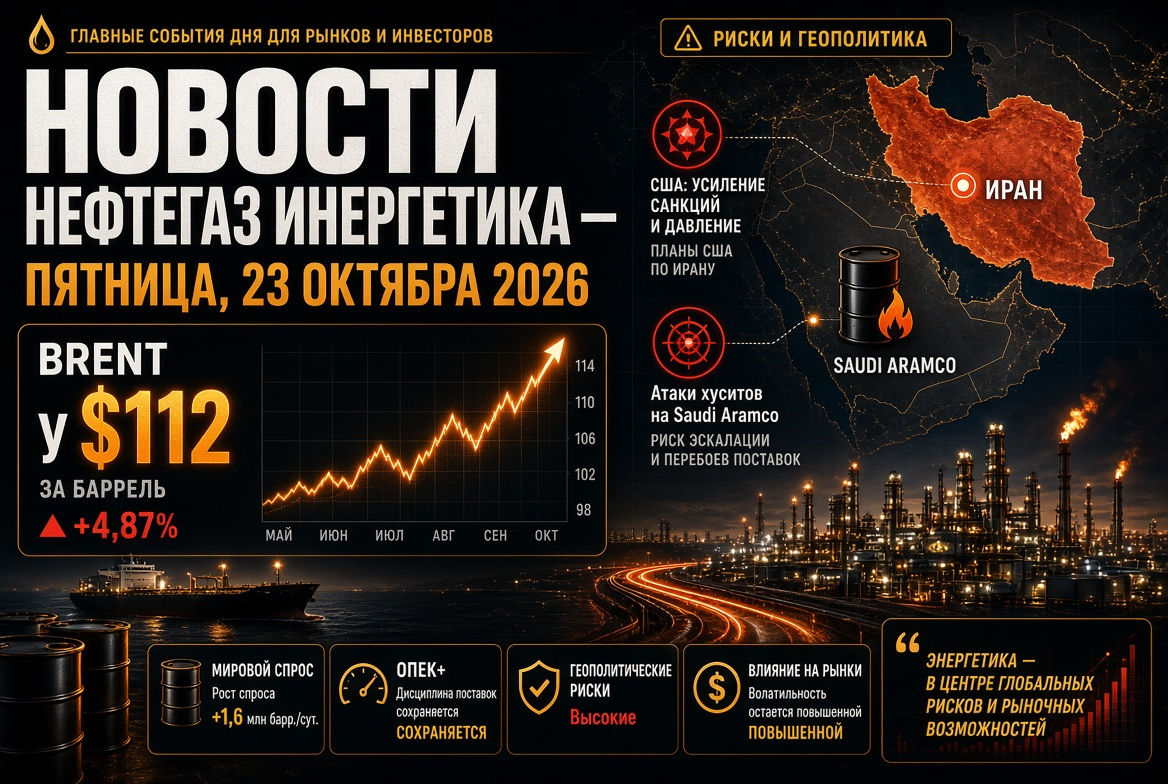
Am Donnerstag fielen die Ölpreise um etwa 2%. Der Dezember-Future für Brent sank in den Bereich von $103,5–104 pro Barrel, nachdem er am Mittwoch bei $106,06 geschlossen hatte. Der November-WTI wird bei etwa $94–95 gehandelt. Druck auf die Preise kam durch Berichte, dass die US-Administration eine Lockerung der Sanktionen gegen Schiffe der „Schattenflotte“ in Betracht zieht. Das Ziel Washingtons ist es, die Rekordfrachtsätze zu senken und die Ölverbringung aus dem Persischen Golf zu beschleunigen.
Die fundamentale Unterstützung für den Ölmarkt bleibt dabei bestehen:
- Die Bestände in den USA sinken. Nach Schätzungen des American Petroleum Institute sind die kommerziellen Bestände in der Woche bis zum 9. Oktober um 11,1 Millionen Barrel gefallen.
- Die Preise bleiben im Jahresvergleich hoch. Brent ist etwa 70% teurer als im Vorjahr. Der Jahreshöchststand von $120,88 wurde am 30. April erreicht.
- Der Spread Brent-WTI hat sich ausgeweitet. Die Differenz beträgt über $9 pro Barrel, was die Risikoprämie auf den Seewegen widerspiegelt.
Hormus-Golf: Gefährlichste Phase für die Schifffahrt seit Beginn des Krieges
Der Oktober ist einer der angespanntesten Monate für die Tankerflotte seit Beginn des Konflikts um den Iran Ende Februar. In dieser Woche sind zwei Schiffe gesunken, darunter der singapurische Containerschiff GFS Pride. Seit Beginn der Woche wurden im Golf mindestens neun Angriffe verzeichnet. Tanker mit Öl, LNG und verflüssigtem Erdgas sind unter Beschuss geraten.
- Im September erholte sich der Export von Rohöl aus dem Nahen Osten nahezu auf das Niveau vor dem Krieg. Dies war möglich durch nächtliche Durchgänge der Tanker unter Begleitung der US-Marine mit abgeschalteten Transpondern.
- Iran erhöht den Druck, um die Kontrolle über die Ströme zurückzugewinnen. An einzelnen Tagen werden die Durchgänge durch die Straße um mehr als die Hälfte reduziert.
- Für Versicherer und Charterunternehmen bedeutet dies, dass die Rekordpreise und militärischen Aufschläge bestehen bleiben.
OPEC+: Quoten eingefroren, tatsächliche Produktion unter den Zielen
Beim Treffen am 4. Oktober haben sieben Schlüsselakteure der OPEC+ ihre Quoten für November unverändert gelassen. Die Gruppe umfasst Saudi-Arabien, Russland, Irak, Kuwait, Kasachstan, Algerien und Oman. Die Zielwerte liegen bei etwa 10,5 Millionen Barrel pro Tag für Saudi-Arabien, 9,9 Millionen für Russland und 4,4 Millionen für Irak.
- Die tatsächliche Produktion des Kernbündnisses betrug im August etwa 25 Millionen Barrel pro Tag. Das sind rund 5 Millionen Barrel pro Tag unter dem Niveau vor dem Krieg.
- Es bleiben noch etwa 2 Millionen Barrel pro Tag an Kürzungen in Kraft.
- Das Sekretariat schließt ein Audit der maximalen Kapazitäten ab, auf dessen Grundlage die Basiswerte für 2027 berechnet werden.
- Das nächste Treffen ist für den 1. November angesetzt.
IEA-Bericht: Ölvorräte und Diesel-Mangel werden bis 2027 bestehen bleiben
Der Oktober-Bericht der Internationalen Energieagentur bestätigt, dass das Gleichgewicht auf dem globalen Ölmarkt defizitär bleibt.
- Die weltweite Nachfrage nach Öl wird im Jahr 2026 um 2,6 Millionen Barrel pro Tag auf 102,4 Millionen sinken.
- Das Angebot wird im Jahr um 5,8 Millionen Barrel pro Tag zurückgehen.
- Die Prognose für die Nachfrageerholung im Jahr 2027 wurde von 2,6 auf 2 Millionen Barrel pro Tag gesenkt.
- Die Auslastung der Raffinerien wird im Oktober auf ein saisonales Minimum von 81,3 Millionen Barrel pro Tag fallen. Bis Ende des Jahres wird ein Anstieg auf 84,6 Millionen erwartet.
Das Haupt Risiko für Raffinerien und Treibstoffunternehmen sind die mittleren Destillate. Schätzungen der Agentur zeigen, dass der weltweite Diesel-Export um etwa 700.000 Barrel pro Tag gesunken ist. Die Anspannung auf dem Gasölmarkt wird bis 2027 anhalten.
Der Diesel-Deal zwischen Russland und den USA: Neue Ströme von Kraftstoffen
Das Hauptthema auf dem Markt für Erdölprodukte ist die Vereinbarung zwischen den Präsidenten der USA und Russlands vom 9. Oktober über die Lieferung von russischem Diesel auf die amerikanischen und globalen Märkte. Das US-Finanzministerium hat eine temporäre Lizenz für Geschäfte mit russischem Diesel bis zum 7. April 2027 erteilt.
- Volumina: 300.000 Tonnen im Oktober, 500.000 Tonnen im November, 1 Million Tonnen im Dezember. In der Zukunft sind bis zu 3 Millionen Tonnen pro Monat möglich.
- Regulierung in Russland: Beschränkungen für den Diesel-Export werden vorzeitig aufgehoben. Das Verbot für den Export von Benzin bleibt bis zum 31. Januar 2027 bestehen. Die Regierung diskutiert auch über Exportbeschränkungen für LPG.
- Liefermechanismus: Laut Alexander Nowak stimmen die Energieministerien beider Länder einen Vertrag und ein Lieferinstrument ab, das die Sanktionen gegen die größten russischen Ölunternehmen berücksichtigt.
- Marktreaktion: Die Futures für Diesel in den USA sind um etwa 5% gefallen. In Europa war der Effekt nur von kurzer Dauer, da die Volumina nicht mit dem Mangel, der durch die Krise im Persischen Golf verursacht wurde, vergleichbar sind.
Raffinerien und „Energie-Waffenstillstand“: Die Pause ist beendet
Der am 11. Oktober erklärte „Energie-Waffenstillstand“ zwischen Russland und der Ukraine ist faktisch gescheitert. Kiew hatte die Angriffe auf russische Raffinerien für drei Tage ausgesetzt. Danach beschuldigte die Ukraine Moskau, einen massiven Angriff auf ihr Energiesystem zu führen, und kündigte die Wiederaufnahme der Angriffe an. Allein im September wurden 12 große russische Raffinerien getroffen. Kapazitäten, die stillgelegt oder mit reduzierter Auslastung arbeiten, machen fast ein Viertel der russischen Raffinerieproduktion aus. Für die Exporteur von Ölprodukten ist dies ein zentrales Risiko: Die Volumina des Diesel-Deals hängen direkt von der Situation der Raffinerien ab.
Gas und LNG: Europa geht mit einem Mangel an Vorräten in den Winter
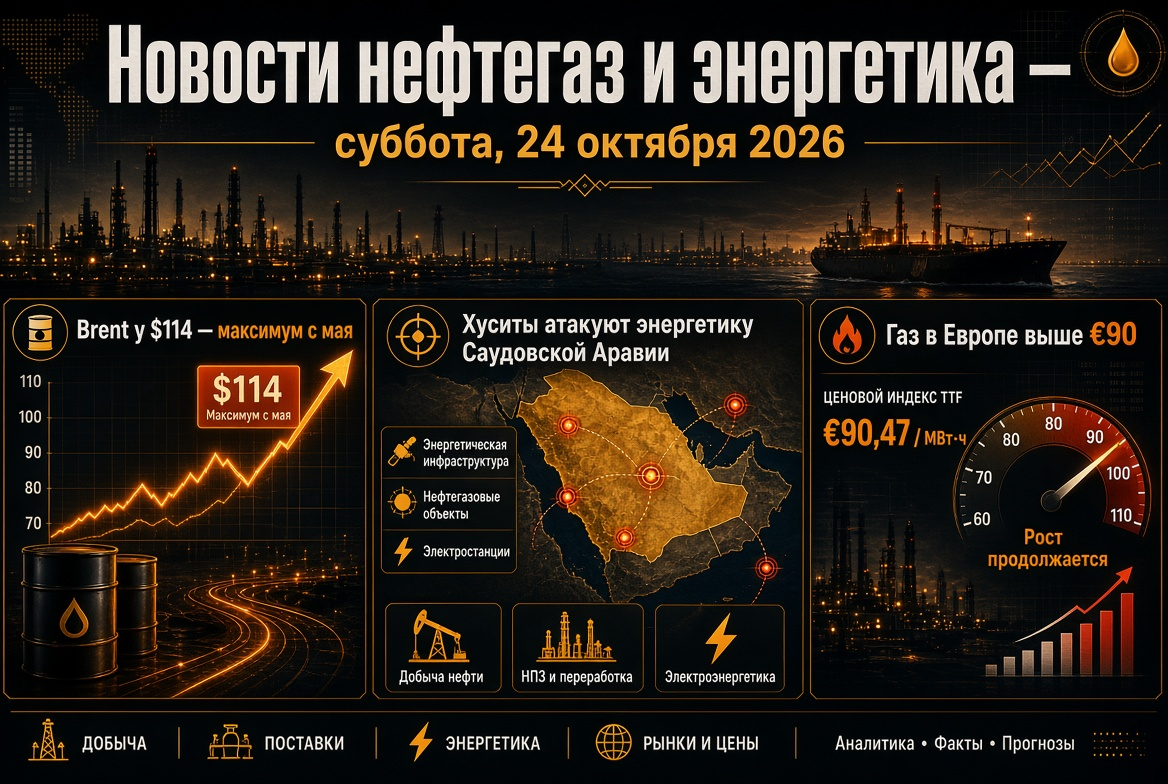
Der europäische Gasmarkt bleibt unter Druck. TTF-Futures werden bei etwa €85–87 pro MWh gehandelt, das ist ein Höchststand seit Dezember 2022 und fast dreimal so hoch wie im Vorjahr.
- Die Erdgas-Speicher der EU sind zu etwa 73–74% gefüllt, bei einer fünfjährigen Norm von etwa 89%.
- Brüssel hat das Ziel für die Füllung der Speicher von 90% auf 80% reduziert.
- Lieferungen von qatarischen LNG nach Europa sind praktisch nicht vorhanden. Der asiatische Indikator JKM liegt über $25 pro MMBtu, und Europa konkurriert mit Asien um jede Lieferung.
- Einige Analysten erwarten jedoch eine Korrektur. Die Basisprognose von Citi für das IV. Quartal liegt bei €56 pro MWh.
Kohle, Energieerzeugung und erneuerbare Energien: Zwei Pole der Energiesicherheit
Teures LNG führt zur Rückkehr von Kohle in die Energiebilanz Asiens. Der Preis für thermische Kohle aus Newcastle liegt bei etwa $150 pro Tonne. Anfang Oktober erreichte er $152,20, den Höchststand seit Oktober 2024, und stieg um etwa 45% im Jahresvergleich.
Gleichzeitig beschleunigt sich das Wachstum der erneuerbaren Energien:
- In Australien haben Solaranlagen am 11. Oktober einen Rekord von 17,5 GW bei der Stromerzeugung erreicht, der Anteil von Solarenergie am Verbrauch beträgt 72%;
- Das Volumen der australischen Projekte für erneuerbare Energien mit genehmigter Investitionsentscheidung hat im Jahr 2026 bereits 5 GW überschritten, einen Jahresrekord;
- In Europa kombinieren Energieunternehmen Solarstromerzeugung mit Speichersystemen, um die Abhängigkeit von Gas in Spitzenzeiten zu reduzieren;
- Am 29. Oktober wird die IEA ihren Bericht „Erneuerbare Energien 2026“ mit aktualisierten Prognosen für die Neuuntersuchung der Kapazitäten vorstellen.
Was für Investoren im TEG am 16. Oktober wichtig ist
- Hormus-Golf. Neue Vorfälle können Brent schnell wieder auf $107–110 pro Barrel zurückbringen.
- Sanktionen gegen die „Schattenflotte“. Eine offizielle Entscheidung der USA kann die Frachtraten senken und den Druck auf die Ölpreise erhöhen.
- Erste Lieferungen von russischem Diesel. Sie werden ein Indikator für Crack-Spreads und Raffineriemargen sein.
- Unternehmensagenda. „Gazprom Neft“ gibt am 16. Oktober Yuan-Anleihen zu einem Satz von 8,3% aus. Die Aktien von „Sovcomflot“ reagieren auf Hinweise auf eine Lockerung der Sanktionen.
- Politischer Kalender. Vor den Zwischenwahlen zum US-Kongress am 3. November wird Washington versuchen, die Kraftstoffpreise zu senken.
Ergebnis der Woche: Der globale Markt für Öl, Gas und Erdölprodukte bleibt ein Verkäufermarkt. Die geopolitische Prämie, der Diesel-Mangel und die niedrigen Gasspeicher in Europa stützen die Preise. Eine Lockerung der Sanktionen und neue Logistikschemata dämpfen nur teilweise die Anspannung. Für die Teilnehmer des TEG-Marktes bleibt das flexible Risikomanagement das zentrale Instrument.