Wichtig vor Handelsbeginn am 22. Oktober
- Öl: Brent – etwa 110 USD/Barrel, WTI – etwa 99 USD/Barrel; seit Jahresbeginn ist der Ölpreis um etwa 75% gestiegen.
- Geopolitik: Teheran erklärte, dass der Persische Golf geschlossen bleibt, solange Washington nicht die iranischen Bedingungen akzeptiert.
- Gas: TTF – etwa 88 EUR/MWh, die Speicherkapazitäten der EU sind zu etwa 74–75% gefüllt.
- Reserven: Die strategischen Rohölreserven der USA befinden sich auf dem niedrigsten Stand seit 1982.
- Kohle: Newcastle – etwa 150 USD/t, Höchststände seit zwei Jahren.
Ölmarkt: Brent in der Nähe von fünfmonatigen Höchstständen
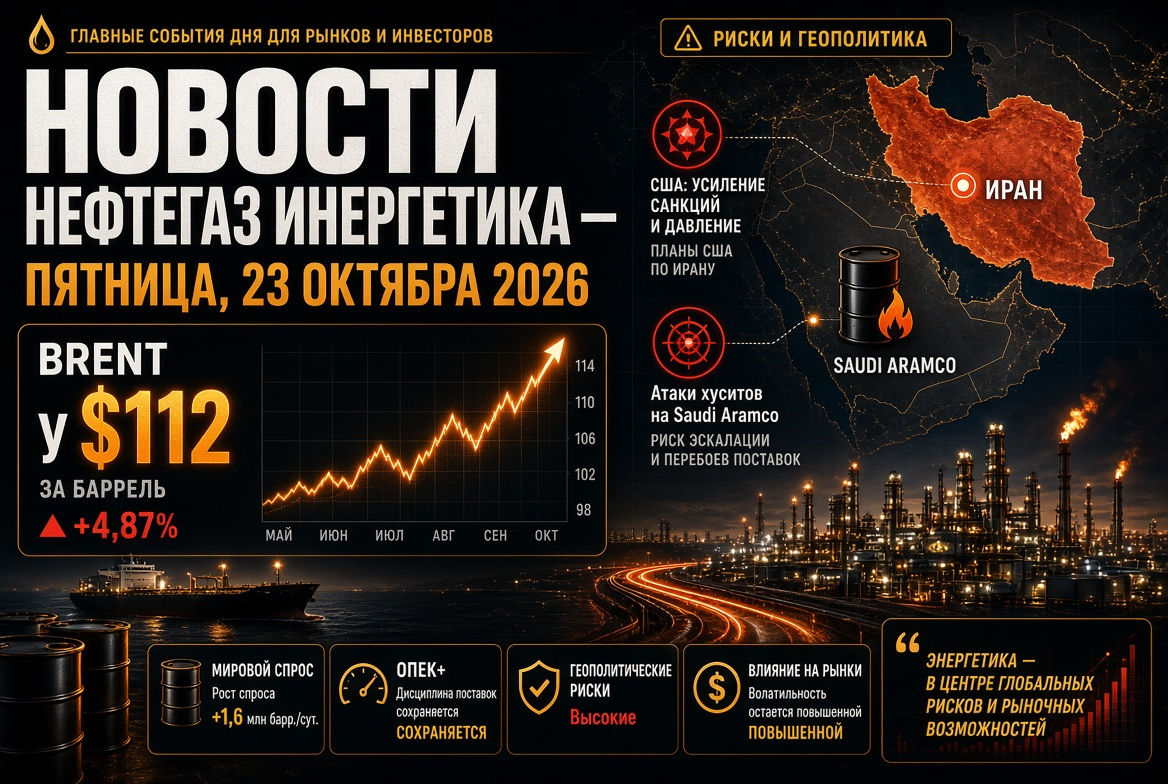
Die Ölpreise erlebten einen der volatilsten Tage im Oktober. Am Dienstag schwankte der Dezember-Kontrakt für Brent in einem Bereich von über 6 USD: von 105,95 USD auf 111,99 USD – dem Höchststand seit Mitte Mai. Der Rückgang wurde durch Gerüchte über einen nahenden Deal zwischen den USA und dem Iran ausgelöst, jedoch stieg der Ölpreis bereits am Mittwoch wieder über 110 USD pro Barrel.
Drei Faktoren unterstützen den Markt:
- Rückgang der Bestände in den USA. Branchendaten des API verzeichneten einen Rückgang der Bestände an Rohöl, Benzin und Destillaten. Eine Woche zuvor meldete die EIA einen Rückgang der kommerziellen Rohölbestände um 8,6 Millionen Barrel auf 415,6 Millionen, was etwa 3% unter dem fünfjährigen Durchschnitt liegt.
- Engpass auf dem Weltmarkt. Schätzungen der EIA zufolge sanken die globalen Rohölbestände im III. Quartal im Durchschnitt um 1,9 Millionen Barrel pro Tag, im IV. Quartal wird ein weiterer Rückgang erwartet.
- Risikoaufschlag. Angriffe auf Schiffe im Golf von Oman halten die Fracht- und Versicherungsprämien auf hohem Niveau.
Der Persische Golf und der Tankerkrieg: Diplomatie kommt nicht voran
Die Krise im Persischen Golf, die am 28. Februar begann, dauert mittlerweile über 230 Tage. Der Außenminister des Iran, Abbas Araghchi, bestätigte, dass die indirekten Kontakte mit den USA über Pakistan und Katar laufen, jedoch bleibt der Golf geschlossen, bis Washington die iranischen Bedingungen akzeptiert. Der US-Außenminister Marco Rubio bezeichnete die Erreichung eines Deals als extrem schwierige Aufgabe und betonte, dass das Atomprogramm des Iran eine zentrale Frage bleibt.
Analysten berichten von einer Ausweitung der Angriffsgeschichte: Die Angriffe auf Tanker erfolgen bereits außerhalb des Golfs, bis hin zum Golf von Oman, was das Umladen von Öl zwischen Schiffen gefährdet. In der Zwischenzeit hat sich der Öl-Export aus den Golfstaaten teilweise erholt, während die LNG-Lieferungen praktisch gelähmt bleiben.
Saudi-Arabien unter Beschuss von Houthi-Rebellen: Risiken für Saudi Aramco
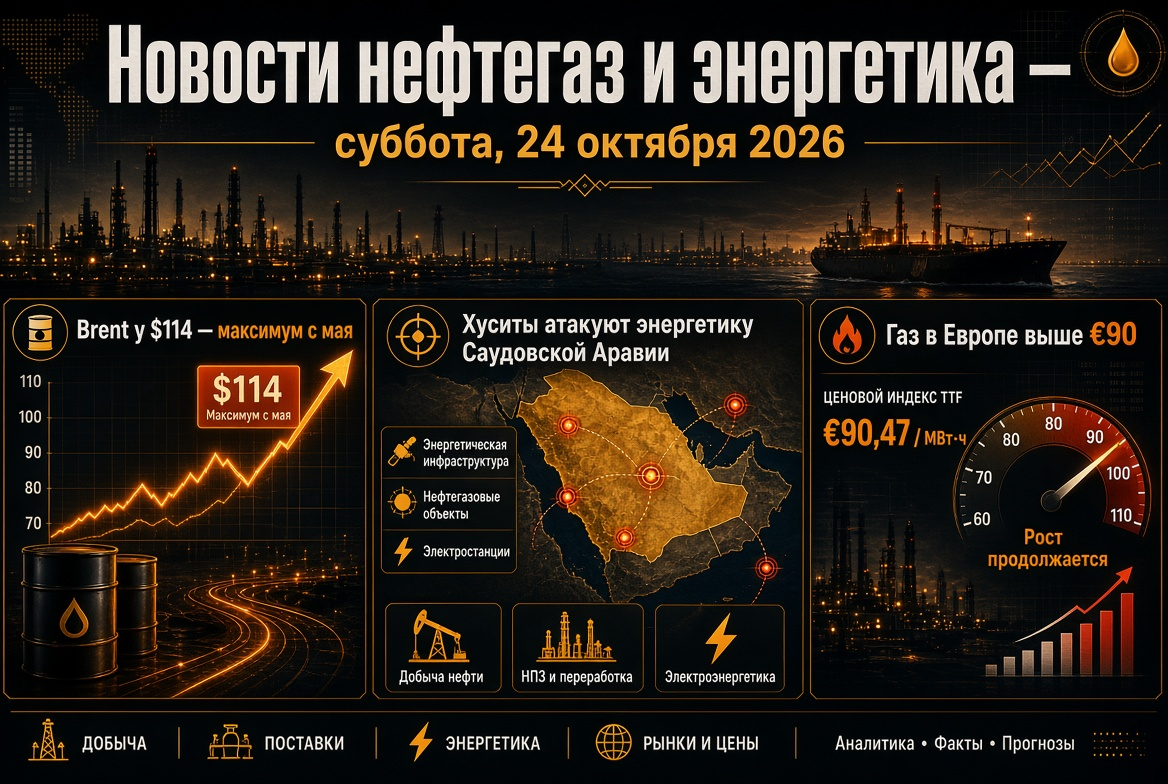
Ein weiterer Spannungsherd sind die Angriffe der jemenitischen Houthi-Rebellen auf die saudische Öl-Infrastruktur. In der Nacht zum 14. Oktober traf ein Raketenangriff die Zentrale von Saudi Aramco in Dhahran: Die oberen drei Etagen des Verwaltungsgebäudes wurden beschädigt, Verletzte gab es keine. Zuvor hatten die Houthis Angriffe auf Objekte von Aramco in Riad und Yanbu gemeldet. Die Gruppe hat versprochen, die Angriffe auf die Ölanlagen des Königreichs fortzusetzen, was ein Risiko für den größten Ölexporteur der Welt und die Raffinerien in der Region darstellt.
OPEC+: Quoten pausiert, Fokus auf Basisniveaus 2027
Sieben Schlüsselländer der OPEC+ – Saudi-Arabien, Russland, Irak, Kuwait, Kasachstan, Algerien und Oman – haben ihre Produktionsziele für November unverändert gelassen. Die wichtigsten Quoten:
- Saudi-Arabien – etwa 10,5 Millionen Barrel pro Tag;
- Russland – etwa 9,9 Millionen Barrel pro Tag;
- Irak – etwa 4,4 Millionen Barrel pro Tag.
Die tatsächliche Produktion der Gruppe betrug im August etwa 25 Millionen Barrel pro Tag – rund 5 Millionen weniger als vor dem Krieg. Die Entscheidungen des Bündnisses haben nur begrenzten Einfluss auf den physischen Markt: Die Hauptdiskussion verlagert sich auf die Auditierung der Kapazitäten und die Basisniveaus der Produktion für 2027. Nach dem Austritt der VAE aus der OPEC im Mai gewinnt dieser Prozess an zusätzlicher Bedeutung. Das nächste Treffen ist für den 1. November geplant.
Strategische Reserven: US-SPR auf dem niedrigsten Stand seit 1982
Die strategischen Rohölreserven der USA sind auf 283 Millionen Barrel gefallen – den niedrigsten Stand seit Oktober 1982 und etwa 40% der geplanten Kapazität. Das US-Energieministerium bot dem Markt weitere 17 Millionen Barrel im Rahmen koordinierter Interventionen der IEA an. Erinnert sei daran, dass im März 32 Länder der Agentur die Rekordfreigabe von 400 Millionen Barrel vereinbarten, und Anfang Oktober einigten sich die G7-Staaten auf weitere 100 Millionen Barrel Öl und Diesel.
Für den Markt bedeutet dies, dass die „Sicherheitsreserve“ erschöpft ist: Die anschließende Auffüllung der Reserven wird selbst ein Nachfragetreiber werden und die Ölpreise im Jahr 2027 unterstützen.
Gas und LNG: TTF bei vierjährigen Höchstständen
Der europäische Gasmarkt bleibt der Hauptschwachpunkt des Energiegleichgewichts. Der Preis im TTF-Hub stieg auf 88,41 EUR/MWh – den höchsten Stand seit fast vier Jahren, seit Jahresbeginn hat er um mehr als 200% zugenommen. Die wichtigsten Treiber:
- Füllstand der Erdgasspeicher in der EU – etwa 74–75% im Vergleich zur saisonalen Norm von 86–89%;
- Der Export von qatariischem LNG könnte im Oktober auf 0,6 Millionen Tonnen sinken, Force Majeure von QatarEnergy wurde bis Ende November verlängert;
- Ungeplanter Stillstand der Gasaufbereitungsanlage Kårstø in Norwegen.
ING hat die Prognose für den Durchschnittspreis von Gas im Winter auf 73 EUR/MWh angehoben. Die mediane Prognose der Banken für das IV. Quartal liegt bei etwa 71 EUR/MWh, was unter den Marktangeboten liegt und auf einen anhaltenden Risikoaufschlag hinweist.
Kohle, Strom und erneuerbare Energien
Der Gasschock hat die Nachfrage nach Kohle zurückgebracht. Der australische Benchmark Newcastle handelt bei etwa 150 USD pro Tonne – 45% über dem Vorjahresniveau; am 6. Oktober erreichte der Preis mit 152,20 USD den Höchststand seit Oktober 2024.
Der Elektrizitätssektor in Europa zeigt hingegen eine Widerstandsfähigkeit dank erneuerbarer Energien:
- Der durchschnittliche Preis auf dem Spotmarkt in der EU fiel um 7% – von 103 auf 91 EUR/MWh;
- Erneuerbare Energiequellen trugen etwa 73% zur Stromerzeugung in der EU bei;
- Der Anstieg der Solarstromerzeugung betrug von Januar bis August rekordverdächtige 36,4 TWh.
Die erneuerbaren Energien haben die Übertragung des Preisschocks von Gas auf Strom faktisch abgeschwächt, was die Investitionsattraktivität von Solar- und Windprojekten sowie Energiespeichersystemen unterstützt.
Russland: Erdölprodukte, Raffinerien und Exportbeschränkungen
Auf dem russischen Markt für Erdölprodukte bleibt die Regulierung streng. Das Exportverbot für Benzin gilt bis zum 31. Januar 2027, die Einschränkungen für den Dieselexport für Hersteller wurden bis Ende Oktober verlängert, angesichts von auf den Herbst verschobenen Wartungsarbeiten an den Raffinerien. Daten zu Verarbeitungsvolumina und Börsenverkäufen von Kraftstoffen wurden in die Kategorie der vertraulichen Informationen überführt.
Hohe Ölpreise und eine abschwächende Sanktionsrhetorik aus Washington haben russische Aktien auf Höchststände seit Mitte Juni gebracht und stützen den Rubel. Die Abschläge auf russisches Öl für China haben sich verringert. Im Fokus steht die Sitzung der Bank von Russland am 23. Oktober.
Was Investoren beachten sollten: Kalender und Szenarien
- 22. Oktober: Marktreaktion auf die neuesten EIA-Daten zu Öl- und Erdölproduktenbeständen, wöchentliche Statistiken zu Gasbeständen in den USA.
- 23. Oktober: Entscheidung der Bank von Russland über den Leitzins.
- 1. November: Treffen der OPEC+ zur Förderpolitik für Dezember.
- Anfang November: Zwischenwahlen in den USA, nach denen eine Anpassung der Politik Washingtons im Hinblick auf den Iran möglich ist.
Das Basisszenario für den Öl- und Gassektor sieht vor, dass Brent im Bereich von 105–115 USD pro Barrel bleibt, bis es zu einem tatsächlichen Fortschritt im Persischen Golf kommt. Ein Deal zwischen den USA und dem Iran könnte den Risikoaufschlag schnell senken, während neue Angriffe auf die Infrastruktur des Persischen Golfes den Ölpreis wieder auf Jahreshöchststände über 120 USD bringen könnten. Für den Gasmarkt werden das Wetter in Europa und der Zeitplan für die Wiederaufnahme der LNG-Lieferungen aus Katar entscheidend sein.