Nachrichten aus der Öl- und Gasindustrie und Energie: Freitag, 11. September 2026 — Brent über $102 nach größten Tankerangriffen im Hormuz-Mantel, Gas in Europa über €80
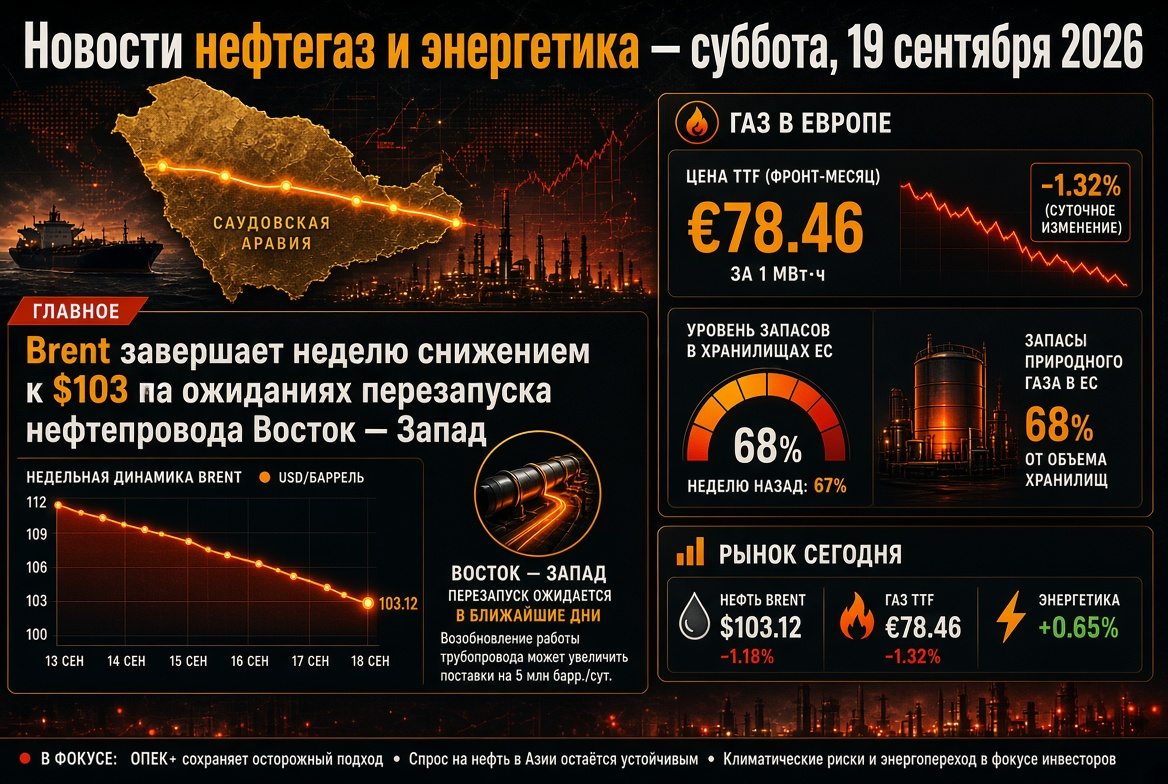
Der weltweite Brennstoff- und Energiesektor begrüßt den Freitag, den 11. September 2026, mit einem umfassenden Preisschock. Brent-Öl wird erstmals seit Ende Mai über $102 pro Barrel gehandelt, während der europäische Gasbenchmark TTF die Marke von €80 pro MWh erstmals seit Januar 2023 überschreitet. Gleichzeitig sind die Untergrundgasspeicher der EU nur zu zwei Dritteln gefüllt, während die saisonale Norm über 80% liegt. Auslöser waren die umfangreichsten Angriffe auf die Schifffahrt im Hormuz-Mantel seit Beginn des Krieges, ergänzt durch eine zweite Front im Roten Meer. Für Investoren, Öl- und Brennstoffunternehmen, Betreiber von Raffinerien sowie Teilnehmer an den Märkten für Gas, Kohle, Elektrizität und erneuerbare Energien ist die Schlüssel Frage des Tages: Wie viel geopolitisches Risiko kann die Weltwirtschaft noch absorbieren, bevor die Nachfrage nach Energieträgern beginnt, zu brechen.
Das Hauptthema des Tages: Der Tankerkrieg im Hormuz-Mantel hat ein neues Niveau erreicht
In der Nacht von Dienstag auf Mittwoch haben die USA fünf iranische Öltanker im Golf von Oman und in der Nähe der Insel Kharg im Rahmen der von Washington Anfang September erklärten Politik „Tanker für Tanker“ versenkt. Teheran antwortete mit Angriffen auf zehn Schiffe in der Nähe des Hormuz-Mantels und einem Raketenangriff auf die amerikanische Basis Al-Azrak in Jordanien. Laut maritimen Überwachungsdaten wurde mindestens ein Besatzungsmitglied des Tankers getötet, und ein weiteres wird noch vermisst. Dies ist die größte Serie von Angriffen auf die kommerzielle Schifffahrt seit dem 28. Februar, als der Krieg begann.
Das physische Bild für den Öl- und Gasmarkt verschlechtert sich in drei Richtungen:
- Erweiterung der Verbotszone. Die IRGC hat eine maritime eingeschränkte Zone von Chabahar über den Golf von Oman ins Arabische Meer ausgerufen und die Besatzungen von Tankern in der Nähe von Bahrain und Kuwait aufgefordert, ihre Schiffe sofort zu verlassen.
- Versicherung und Frachten. Neue Vorfälle setzen die Verfügbarkeit von Kriegsrisiken für Schiffe, die „nicht autorisierte“ Routen einschlagen, praktisch auf null, wodurch der Transit durch den Mantel auf minimalen Niveaus verbleibt.
- Umweltgefahr. Beschädigte und halb untergegangene Tanker im Persischen Golf verwandeln die Gewässer in eine Bedrohung für Entsalzungsanlagen und Küsteninfrastrukturen der Golfstaaten.
Öl: Brent über $102, WTI bei $96 — der Markt überarbeitet die Preiserwartungen
Die wichtigsten Referenzwerte des Ölmarkts am Freitagmorgen:
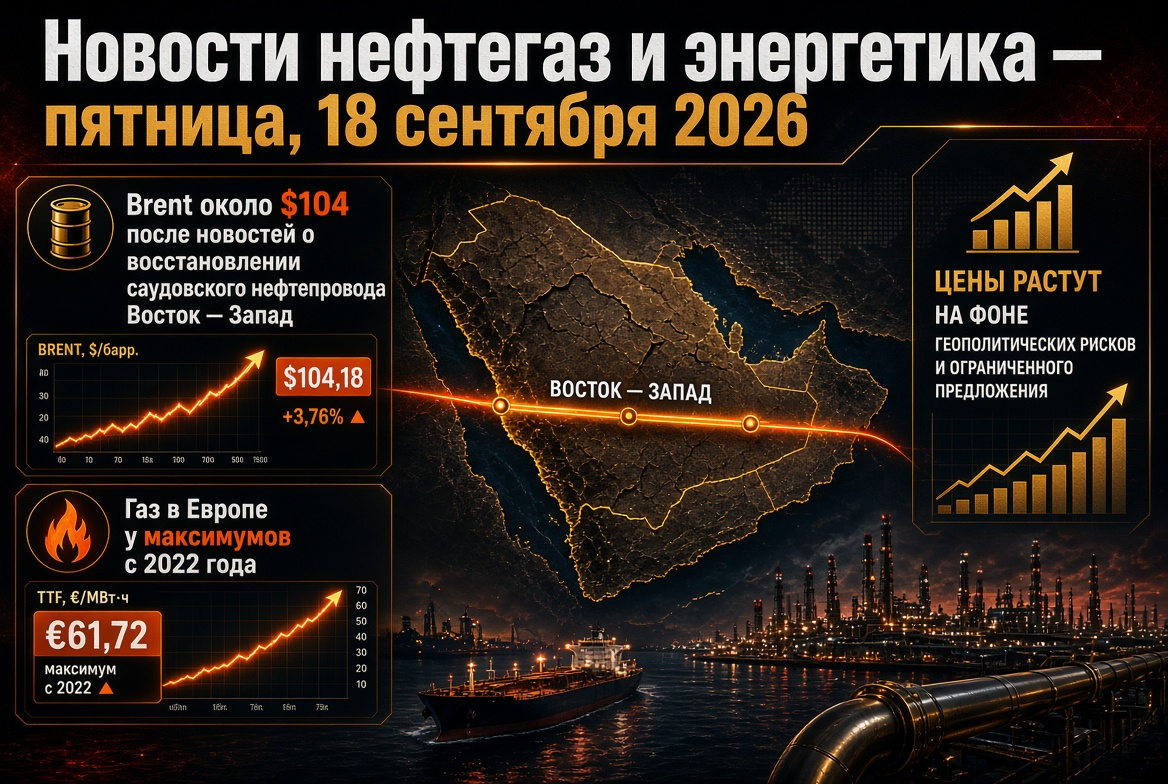
- Brent (November-Kontrakt, ICE): stieg am Mittwoch um 3,4% auf $101,21, und am Donnerstag erreichte er kurzfristig $102,4–102,9 — das Maximum seit dem 22. Mai. Der Jahreshöchststand von $126,41 (30. April) bleibt eine Orientierung für das „Bären“-Szenario in Hormuz.
- WTI (Oktober-Kontrakt, NYMEX): hat sich in einer Bandbreite von $96–97 pro Barrel festgesetzt.
- Prognosen: Die September-Überprüfung des US-Energieministeriums hat einen Durchschnittspreis von Brent von etwa $90 für das zweite Halbjahr 2026 und einen Rückgang auf $74 im Jahr 2027 eingeplant — Zahlen, die bei den aktuellen Kursen bereits zwei Tage nach der Veröffentlichung veraltet erscheinen. Langfristige Modelle mehrerer asiatischer Banken deuten auf $113–114 innerhalb von 12 Monaten hin.
Bestände und physische Bilanz
Die weltweiten Ölbestände sind laut Schätzungen der amerikanischen Regulierungsbehörde seit Jahresbeginn um etwa 400 Mio. Barrel gesunken, und die Wiederherstellung der Produktion im Nahen Osten auf Vor-Kriegsniveau wurde auf das zweite Quartal 2027 verschoben. Die strategischen Reserven der USA betragen etwa 286,6 Mio. Barrel, das Minimum seit den frühen 1980er Jahren. Die kommerziellen Ölreserven in den USA betrugen vor dem auf Donnerstag verschobenen wöchentlichen Bericht 424,5 Mio. Barrel bei einer Auslastung der Raffinerien von 98%; die Bestände an Destillaten liegen 14% unter dem Fünfjahresdurchschnitt und werden laut Prognose bereits im September unter 100 Mio. Barrel fallen.
OPEC+ und monatliche Berichte
Sieben OPEC+-Länder hielten bei der Sitzung am 6. September die Oktoberquoten nach sechs aufeinander folgenden Monaten der Produktionssteigerung unverändert; das nächste Treffen findet am 4. Oktober statt. Der monatliche Bericht der OPEC, der am Donnerstag erscheint, legt den Rahmen für die Nachfrage nach einer Herabsetzung der Verbrauchswachstumsprognose im August für 2026 auf 0,58 Mio. Barrel/Tag fest. Die Internationale Energieagentur erwartet einen Rückgang der weltweiten Nachfrage um 1,6 Mio. Barrel/Tag bei einem Defizit von 1,8 Mio. Barrel/Tag im dritten Quartal und 8,3 Mio. Barrel/Tag an Produktion im Golf, die weiterhin eingestellt ist.
Rotes Meer: Angriffe der Huthis auf die Raffinerie Jazan eröffnen eine zweite Front für den Ölexport
Während der Markt darauf achtete, dass im Hormuz ein neues Niveau erreicht wurde, haben die jemenitischen Huthis am 7. und 8. September eine Reihe von Angriffen mit Drohnen und Raketen auf die Raffinerie von Saudi Aramco in Jazan mit einer Kapazität von 400.000 Barrel/Tag sowie auf die Tankspeicher in Jazan und Abha durchgeführt. Die Anlage ist stillgelegt worden, und die von Riyad geführte Koalition hat versprochen, „auf die Quellen der Bedrohung zu reagieren“. Parallel führen die Huthis Kämpfe im Hafen von Mocha, während sie sich der Küste von Bab-el-Mandeb nähern.
Die Bedeutung dieser Front für die weltweite Energieversorgung ist kaum zu überschätzen: Nach der Schließung von Hormuz hat Saudi-Arabien die Exporte über die Pipeline „Ost-West“ zum Terminal Yanbu umgeleitet, wo im Juni über 90% der maritimen Lieferungen des Königreichs abbrachen. Das von den Huthis angekündigte Embargo erforderte eine Umleitung der asiatischen Partien über Suez, was die Reisezeit um etwa 30 Tage verlängerte und die Frachtkosten erhöhte. Die Bedrohung von Yanbu stellt eine Gefahr für den letzten großen Umgehungskanal für Nahostöl dar.
Gasmärkten Europas: TTF über €80, Speicher bei 67% — schlechtester Winterstart seit 15 Jahren
Der Front-Future TTF wurde am Donnerstag bei €80,3–80,8 pro MWh (ca. $985 pro tausend Kubikmeter) gehandelt und überschritt erstmals seit Winter 2023 die Marke von €80. Seit Beginn des Konflikts ist der Preis um etwa 150% gestiegen, seit Jahresbeginn um mehr als 120%. Der britische NBP nähert sich 200 Pence pro therm. Treiber des Anstiegs sind:
- Angriffe auf Tanker im Persischen Golf und die anhaltende Unterbrechung der LNG-Exporte aus Katar;
- Erweiterung des Spreads JKM–TTF, der Spotlieferungen nach Asien anzieht;
- Rekordniedrige Bestände: Am 9. September waren die EU-Gasspeicher zu 67,33% gefüllt (71,87 Mrd. m³) bei einem Fünfjahresdurchschnitt von etwa 84%.
Die Verteilung nach Ländern bleibt kritisch: Deutschland — etwa 53%, Österreich — 67%, Frankreich — 71%, Italien — 83%. Europäische Betreiber füllen Gas mit Rekordgeschwindigkeit auf, jedoch zu den höchsten Preisen seit vier Jahren. Auf dem amerikanischen Markt hingegen ist der Henry Hub auf unter $2,8 pro MMBtu gefallen — der transatlantische Arbitrage für LNG-Exporteure aus den USA hat historische Dimensionen erreicht.
LNG und Kohle: Katalanischer Rückstand durch Atlantik und Kohleverstromung geschlossen
Der Schaden an der Anlage Ras Laffan hat etwa 17%der Exportkapazität Katars außer Betrieb gesetzt; die vollständige Wiederherstellung wird auf bis zu fünf Jahre geschätzt, mit einem Verlust von etwa $20 Mrd. jährlichem Gewinn. Hinter Hormuz liegen etwa 15 beladene LNG-Tanker still, zwei weitere laden im Hafen — der Markt interpretiert die Rückkehr leerer Schiffe als mögliche Vorbereitung auf die Wiederaufnahme der Lieferung, aber ohne Durchfahrt durch den Mantel bleibt dies ein Signal und keine Lieferung.
Für den Kohlesektor bedeutet die LNG-Krise ein ungeplantes Nachfrageloch. Das Volumen der Umstellung von Gas auf Kohle in Europa und Asien wird auf 40–60 Mio. Tonnen geschätzt; die Stromerzeugung in Kohlekraftwerken in Südkorea ist um fast 40% gestiegen, in Japan um mehr als 11%. Die Preise in Newcastle halten sich bei etwa $130 pro Tonne gestützt durch Störungen bei indonesischen Lieferungen, und die weltweite Nachfrage nach Kohle könnte im Jahr 2026 um etwa 3% zunehmen — auf 9,1 Mrd. Tonnen.
Ölprodukte und Raffinerien: Die Margen der Raffinierung steigen, Russland kontrolliert den Binnenmarkt manuell
Der globale Markt für mittlere Destillate bleibt der engste Sektor: Der Mangel an Diesel und Kerosin in Asien und Europa hält die Crack-Spreads auf jahrelangen Höchstständen, während saisonale Wartungsarbeiten bei den US-Raffinerien vorübergehend das Angebot reduzieren. Der Stillstand in Jazan bringt weitere über 200.000 Barrel/Tag an Exporte von Diesel und Naphtha vom Markt.
In Russland arbeitet der Binnenmarkt für Ölprodukte im manuellen Modus:
- Das vollständige Exportverbot für Benzin wird bis zum 31. Januar 2027 verlängert, der Norm für Börsenverkäufe wurde auf 10% gesenkt (davon 8% sind adressierte Geschäfte), was dem freien Markt faktisch nur etwa 2% der Produktion lässt;
- Börsenindizes sinken paradoxerweise trotz des Fehlens: Der Durchschnittspreis für Ai-92 am St. Petersburger MTSB am 8. September beträgt 69.200 Rubel/Tonne, Ai-95 — 71.800 Rubel/Tonne bei einem Handelsvolumen von 11.600 Tonnen pro Sitzung — dreimal niedriger als die Norm;
- Der Grund sind Verzögerungen bei den Auslieferungen durch Börsenverträge aufgrund der Stillstände in den Raffinerien nach Drohnenangriffen; der Preisunterschied zwischen den Basiswerten erreicht 25.000 Rubel/Tonne;
- Der Mangel wird durch maritime Importe von Benzin aus Indien mit einem Volumen von bis zu 400.000 Tonnen pro Monat kompensiert.
Elektrizität und erneuerbare Energien: Der Energiewechsel als einziger vorhersagbarer Trend
Vor dem Hintergrund des Rohstoffchaos beschleunigt sich der strukturelle Wandel in der Elektrizitätswirtschaft. Die weltweite Nachfrage nach Elektrizität wächst im Jahr 2026 um 3,6% mit Fokus auf Rechenzentren, Elektrotransport und Klimatisierung, während erneuerbare Energiequellen erstmals die Kohle in der globalen Produktion überholen. Die Solarproduktion legt um etwa 600 TWh zu und erreicht den zweiten Platz hinter der Wasserkraft. Doch die kurzfristige Verwundbarkeit bleibt bestehen: In Europa fiel der Anteil des Windes zu Beginn der Woche unter 15% der Nachfrage, was sich direkt in steigenden Preisen für Gas und Elektrizität niederschlug. Jeder Euro an Steigerung des TTF erhöht die Wirtschaftlichkeit von Speichern, Netzwerkinvestitionen und langfristigen Verträgen für „grüne“ Energie.
Kalender: Was Markteilnehmer im Energiebereich am Freitag beobachten sollten
- Die Marktreaktion auf den monatlichen OPEC-Bericht und die verschobene wöchentliche Statistik des US-Energieministeriums zu Öl-, Benzin- und Destillatspeichern.
- Inflationsdaten aus den USA für August: Der Rohstoff-Schock erhöht die Wahrscheinlichkeit einer Verschärfung der Rhetorik der Fed, was die spekulative Nachfrage nach Öl dämpft.
- Erklärungen der Koalition zu Jemen und alle Signale über den Zustand des Terminals Yanbu.
- Die Dynamik des Gasausstoßes in die europäischen Gasspeicher und der JKM–TTF-Spreads als Indikator für den Wettbewerb um Spot-LNG.
- Wochenergebnisse an der St. Petersburger MTSB und Entscheidungen der russischen Regulierungsbehörden zu Börsenvorschriften und Brennstoffimporten.
Schlussfolgerungen und Risiken für Investoren und Unternehmen im Energiesektor
- Öl. Die $100-Marke hat sich von einem Widerstand zu einer Unterstützung gewandelt; das Szenarienband für das Quartal reicht von $85 bei Deeskalation bis $120 bei neuen Angriffen auf Schiffe und Infrastruktur im Roten Meer.
- Gas. Europa beginnt die Heizsaison mit einem historischen Mangel an Speichern; bei einem kalten Winter werden TTF-Kurse über €90–100 pro MWh zum Basis-, nicht zum Stressszenario.
- Kohle. Nordost-Asien und Teile Europas werden den erhöhten Kohleverbrauch aufrecht erhalten bis zur Wiederherstellung des katarischen LNG — mindestens bis zum Frühjahr 2027.
- Ölprodukte und Raffinerien. Crack-Spreads unterstützen die Raffinerungsmargen außerhalb der Konfliktzone; in Russland wird der Gewinn von unabhängigen Tankstellen an vertikal integrierte Unternehmen umverteilt.
- Erneuerbare Energien und Elektrizität. Langfristige Kapitalströme in Solar- und Windkraft, Speicher und Netze bleiben die einzige nachhaltige Investitionsidee vor dem Hintergrund geopolitischer Volatilität.
Der Tageschluss für die globale Öl-, Gas- und Energiebranche: Zwei maritime Choke Points — Hormuz und Bab-el-Mandeb — stehen gleichzeitig unter Beschuss, und ihr Zustand, nicht die OPEC+-Quoten oder Makrodaten, wird in den kommenden Wochen die Preise für Öl, Gas und Elektrizität bestimmen. Für die Akteure im Energiesektor sind Szenarioplanung, Diversifizierung der Lieferlogistik und Hedging-Disziplin von entscheidender Bedeutung.