Überblick über den globalen Energiemarkt: Öl, Gas, Elektrizität, Kohle und erneuerbare Energien am 9. September 2026
Hauptthema des Tages: Die Straße von Hormuz am Wendepunkt
Zentraler Treiber des gesamten Rohstoffsektors bleibt die Eskalation rund um die Straße von Hormuz – einen Seeweg, über den bis zum Beginn der Krise etwa ein Fünftel der weltweiten Öllieferungen verlief. Nach einer Serie von amerikanischen Angriffen auf Einrichtungen in der Meerenge erklärte Teheran, als Reaktion darauf agieren zu wollen, und drohte mit einem vollständigen Stopp des Schiffsverkehrs sowie der Schaffung einer „Sperrzone“ außerhalb der Straße, was sich direkt auf die Versicherung von Tankerschifffahrten auswirkt.
Die physische Situation ist bereits kritisch. Schätzungen zufolge passierten in den letzten zehn Tagen durchschnittlich nur etwa zehn Schiffe pro Tag mit Rohstofflasten die Straße. Der Transit von Rohöl und Ölprodukten betrug im 2. Quartal 2026 durchschnittlich etwa 4,9 Millionen Barrel pro Tag im Vergleich zu 21,6 Millionen Barrel pro Tag im 4. Quartal 2025. Die weltweiten Ölreserven schrumpften im 2. Quartal um etwa 4,2 Millionen Barrel pro Tag, und im 3. Quartal wird ein weiterer Rückgang um 3,8 Millionen Barrel pro Tag erwartet.
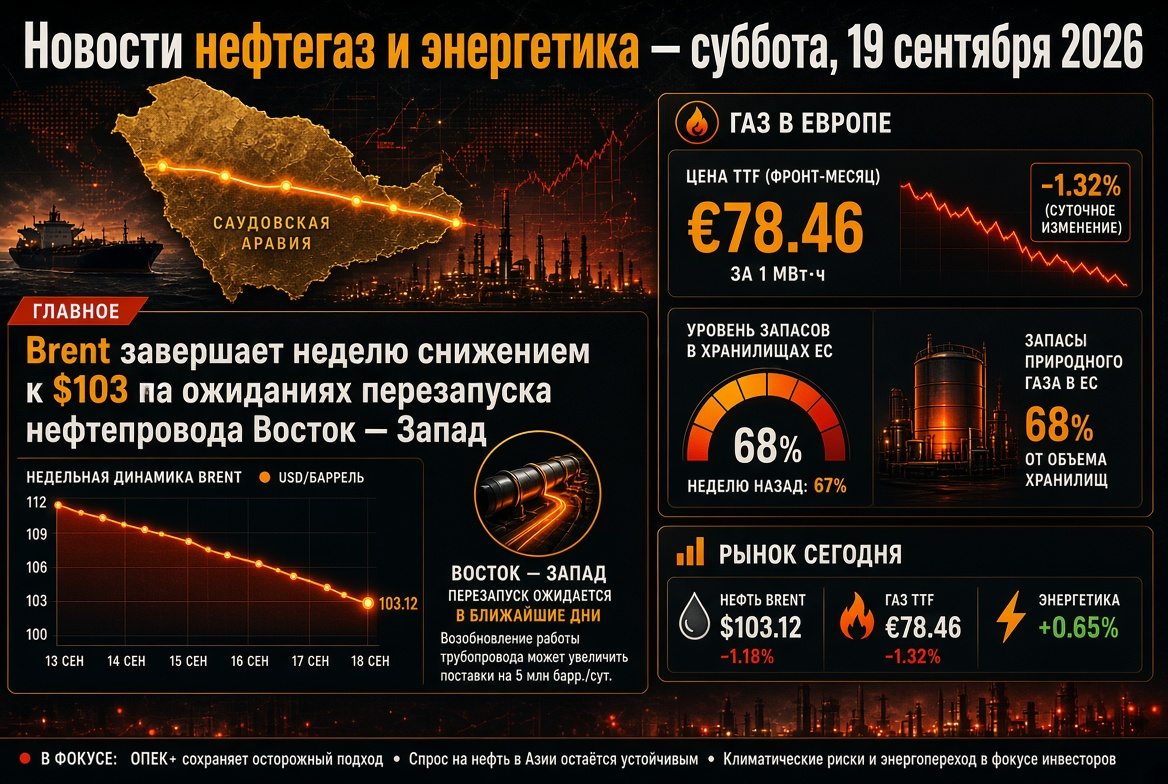
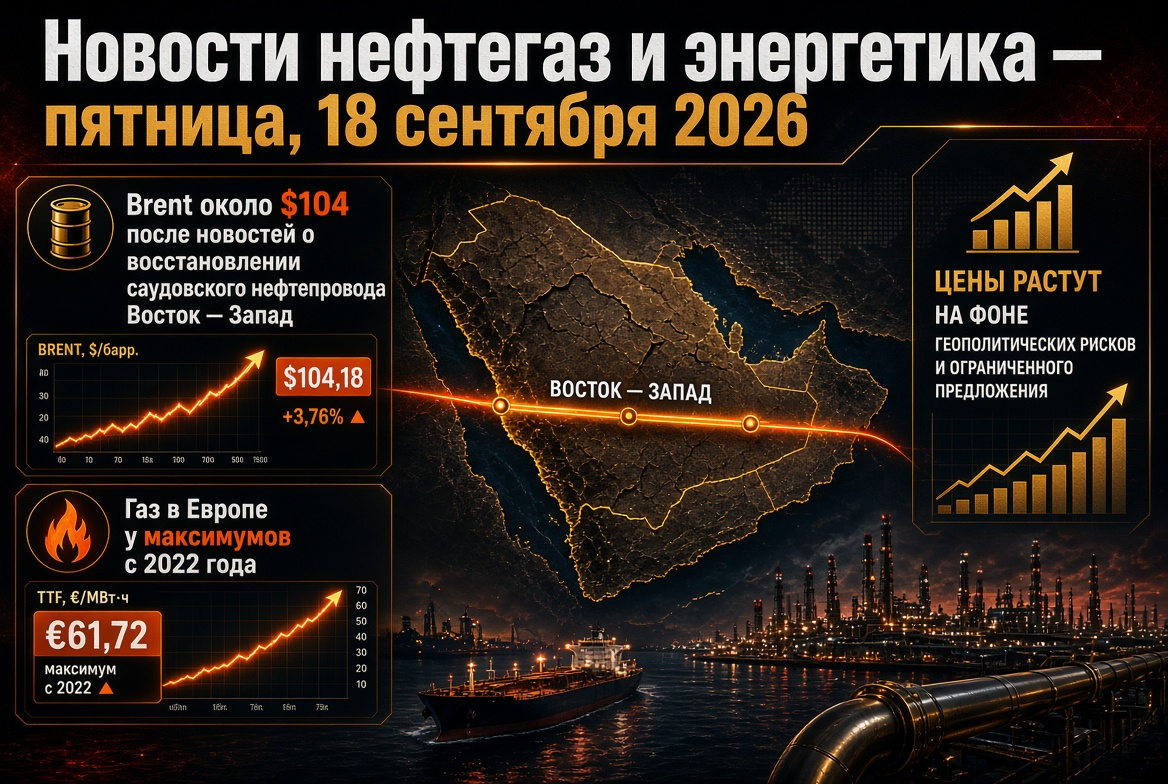
Öl: Brent bei 99 $, WTI über 93 $ – Risikoaufschlag in Aktion
Die wichtigsten Benchmarks des Ölmärkte am Mittwochmorgen:
- Brent (November-Futures, ICE Futures): wurde im Bereich von 97,9–99,2 $ pro Barrel gehandelt, erhöhte sich am Dienstag um mehr als 2 % und erreichte ein Hoch seit Ende Juli.
- WTI (Oktober-Kontrakt, NYMEX): sicherte sich über 93 $ pro Barrel und gewann etwa 2 % während der Sitzung.
- Wöchentliche Dynamik: Brent stieg um etwa 8 %, WTI um fast 10 %, was zu einem der stärksten wöchentlichen Zuwächse des laufenden Jahres wurde.
- Jahreshoch 2026: 126,41 $ pro Barrel für Brent, festgelegt am 30. April – der höchste Punkt seit März 2022.
Die Bandbreite der Prognosen von Investitionsbanken ist heute außergewöhnlich groß. Angesichts der Zunahme von Angriffen auf Schiffe in der Region verschiebt sich das Ziel-Szenario für Brent in Richtung 120 $ pro Barrel; bei Normalisierung der Exporte aus dem Persischen Golf zurück auf 80 $. Analysten warnen davor, dass die Beschränkungen der Lieferungen aus dem Golf bis Ende 2026 bestehen bleiben könnten, und ein vollständiges Wiederherstellen des Schiffsverkehrs über die Straße von Hormuz wird nicht vor Ende des 1. oder Anfang des 2. Quartals 2027 erwartet.
Ein zusätzlicher Faktor der Verwundbarkeit ist die strategische Ölreserve der USA, die auf etwa 286,6 Millionen Barrel gesunken ist. Dies ist ein mehrjähriges Minimum, das die Fähigkeit Washingtons, externe Angebotsschocks abzufedern, stark einschränkt.
OPEC+ macht eine Pause: Oktober-Produktionsquoten für Öl unverändert
Bei der Online-Besprechung am 6. September beschlossen sieben OPEC+-Länder, die an freiwilligen Kürzungen teilnehmen – Russland, Saudi-Arabien, Irak, Kuwait, Kasachstan, Algerien und Oman, – die Septemberquoten für Oktober unverändert zu verlängern und damit eine Serie von Erhöhungen zu unterbrechen. Zielwerte: Russland – 9,949 Millionen Barrel pro Tag, Saudi-Arabien – 10,478 Millionen Barrel pro Tag, Oman – 841.000 Barrel pro Tag.
Die Logik hinter der Entscheidung ist klar: Im September beendete das Bündnis die schrittweise Rückkehr zu den freiwillig reduzierten 1,65 Millionen Barrel pro Tag, Raum für weitere Erhöhungen ohne Neufestlegung der Basiswerte für 2027 bestand nicht, und eine Produktionskürzung würde den Marktbedingungen in der Hochphase der Nahostkrise widersprechen. Die nächste Sitzung ist für den 4. Oktober 2026 angesetzt. Für die Ölgesellschaften ist dies ein Signal für die Vorhersehbarkeit des Angebots seitens des Kartells – bei vollständiger Unvorhersehbarkeit der Verkehrswege.
Gasmärkte in Europa: Gasspeicher auf dem niedrigsten Stand seit 2011, TTF bei 900 $
Der europäische Gasmarkt geht in die Heizingssaison in der schlechtesten Verfassung seit anderthalb Jahrzehnten. Laut den Betreibern der Gasinfrastruktur waren die EU-Speicher am 1. September zu 65,39 % (69,73 Milliarden Kubikmeter) gefüllt, bis zum 5. September waren es 66,59 % (etwa 72,9 Milliarden Kubikmeter). Dies liegt etwa 16,6 Prozentpunkte unter dem fünfjährigen Durchschnitt und fast 12 Punkte unter dem Vorjahresniveau.
Die Situation auf den wichtigsten Märkten ist äußerst uneinheitlich:
- Deutschland – etwa 53 %, das schlechteste Ergebnis unter den großen Volkswirtschaften der EU.
- Österreich – ca. 67 %.
- Frankreich – etwa 71 %.
- Italien – über 83 %, der einzige große Markt in der Nähe des komfortablen Bereichs.
Die Oktober-Futures für TTF überstiegen zu Beginn September 900 $ pro tausend Kubikmeter, erstmals seit Ende Dezember 2022, und bleiben im Bereich von 860–900 $. Europäische Betreiber füllen Gas praktischerweise zu Höchstpreisen auf, und einige Analysten warnen direkt: Bei den aktuellen Preisen wird es nicht möglich sein, die Gasspeicher bis zum Winter auf sichere Volumina aufzufüllen.
LNG und Kohle: Gasengpass bringt Kohlenkraftwerk zurück ins Spiel
Die Verknappung des Marktes für verflüssigtes Erdgas verändert das globale Energiegleichgewicht. Der Mangel an LNG wird im Jahr 2026 auf etwa 35 Millionen Tonnen geschätzt, was die importabhängigen Länder Asiens zwingt, die Kohlenproduktion zu erhöhen. Die weltweite Nachfrage nach Kohle könnte um etwa 3 % oder 274 Millionen Tonnen auf etwa 9,1 Milliarden Tonnen steigen.
Am deutlichsten zeigt sich die Reaktion in Nordost-Asien: Die Kohlenproduktion in Südkorea stieg um fast 40 % auf das Maximum seit 2019, in Japan um mehr als 11 %, während die Gasproduktion gleichzeitig reduziert wurde. Gleichzeitig haben mehrere Länder in Asien und Europa Energiesparmaßnahmen ergriffen, um die Kosten für importiertes Brennmaterial zu dämpfen. Für den Kohlesektor bedeutet dies eine unerwartet starke Nachfrage dort, wo noch vor einem Jahr ein struktureller Rückgang der Nachfrage erwartet wurde.
Sanktionen, Rabatte und Umstrukturierung der Logistik für Öl und Ölprodukte
Der Sanktionsrahmen bleibt der zweitwichtigste Faktor für den globalen Öl- und Gassektor nach Hormuz. Die verhängten Beschränkungen gegen die größten russischen Ölgesellschaften halten den erhöhten Discount für russische Rohstoffe im Vergleich zu Brent aufrecht: Der durchschnittliche Rabatt im Jahr 2026 wird auf etwa 22 $ pro Barrel geschätzt, mit der Aussicht auf eine Verringerung auf etwa 17 $ bis Ende des Jahres, während sich die Logistik anpasst.
Gleichzeitig werden die globalen Frachtströme neu verteilt: Die Länder des Persischen Golfs nutzen verstärkt alternative Exportrouten zur Umgehung der Meerenge, und der Anstieg der Produktion außerhalb der OPEC kompensiert teilweise die ausfallenden Volumen. Diese Faktoren halten laut Markteinschätzungen Brent nach wie vor unter der psychologischen Marke von 100 $.
Russischer Markt für Ölprodukte: Raffinerien, Börse und zweite Welle des Treibstoffmangels
Der innere Brennstoffmarkt Russlands bleibt seit Mai 2026 im Krisenmodus. Schlüsselparameter der Situation:
- Raffination: Nach Schätzungen der Behörden ist jede zehnte Raffinerie in Wartung; die Ausfallzeiten der Kapazitäten betrugen rund 0,35 Millionen Tonnen pro Tag.
- Exportbeschränkungen: Das vollständige Verbot für den Export von Benzin wurde bis zum 31. Januar 2027 verlängert, das Embargo für den Export von Dieselkraftstoff für Hersteller wurde mehrere Male verlängert.
- Börse: Der auf 10 % reduzierte Normwert für obligatorische Benzinverkäufe an der Börse wurde bis Ende 2026 verlängert; dabei bleibt ein erheblicher Teil der Börsenverträge unerfüllt.
- Import: Maritime Lieferungen von Benzin aus Indien haben begonnen, das potenzielle Importvolumen wird auf bis zu 400.000 Tonnen pro Monat geschätzt, hauptsächlich für Netzwerke vertikal integrierter Unternehmen.
- Qualität: Herstellern wurde vorübergehend die Produktion von Kraftstoffen mit niedrigerer Umweltklasse zur Ausweitung des Angebots gestattet.
Für unabhängige Tankstellen bleibt die Situation am schmerzhaftesten: Die Einzelhandelspreise werden administrativ gedrückt, während die Beschaffungskosten schneller steigen.
Elektrizität und erneuerbare Energien: Historische Wende im globalen Energiebilanz
Vor dem Hintergrund der Rohstoffturbolenzen beschleunigt sich der strukturelle Trend des Energiewandels. Die weltweite Nachfrage nach Elektrizität wird im Jahr 2026 voraussichtlich um 3,6 % und im Jahr 2027 um 3,8 % steigen – von 28.600 TWh im Jahr 2025 auf etwa 30.700 TWh bis 2027. Treiber sind: Industrie, Elektrotransport, Klimaanlage und das rasant wachsende Energiebedarfs von Rechenzentren für Künstliche Intelligenz.
Das wichtigste Ereignis des Jahres in der Elektrizitätswirtschaft ist, dass erneuerbare Quellen erstmals in der Geschichte die Kohle in Bezug auf die weltweite Produktion überholen. Die Solarproduktion erhöht sich um etwa 600 TWh und erreicht den zweiten Platz unter den erneuerbaren Energien nach der Wasserkraft, gefolgt vom Wind. Regionale Nachfragedynamik: China +5,5 %, Indien etwa +7 %, die USA und die EU jeweils etwa 2 %. Für Investoren bedeutet dies eine Fortsetzung des Kapitalflusses in Solar- und Windenergie, Energiespeicher und Netzwerkinfrastruktur.
Kalender der Woche: Worauf sollten die Marktteilnehmer achten
In den kommenden Tagen wird der Markt die erste Prognoseüberprüfung seit einem Monat erhalten. Im Fokus stehen die aktualisierten monatlichen Berichte von Fachagenturen und des Kartells, Statistiken zu den Vorräten an Öl und Ölprodukten in den USA sowie Außenhandelsdaten aus China, die das tatsächliche Ausmaß des Rückgangs der asiatischen Nachfrage zeigen. Erinnerung: Im August-Prognose wurde der durchschnittliche Preis für Brent für 2026 auf fast 87 $ pro Barrel erhöht, bei Erwartungen von etwa 85 $ im 3. Quartal und einem Rückgang auf 78 $ im 4. Quartal – diese Zahlen erscheinen bei den aktuellen Preisen als Kandidaten für eine erneute Anhebung. Ein zusätzlicher saisonaler Faktor: September-Oktober ist die Zeit für planmäßige Wartungsarbeiten an amerikanischen Raffinerien, was vorübergehend die Auslastung der Raffination und die Produktion von Ölprodukten verringert.
Schlussfolgerungen und Risiken für Investoren und Unternehmen im Energiesektor
- Öl. Solange die Krise in Hormuz nicht deeskaliert, bleibt das Risiko, dass Brent über 100 $ pro Barrel festgesetzt wird, grundlegend, und die Bandbreite der Szenarien für den Horizont eines Quartals ist anormal breit – von 80 $ bis 120 $.
- Gas. Europa geht mit einem historischen Mangel an Vorräten in den Winter; jede Abkühlung oder neuer Ausfall bei den LNG-Lieferungen könnte die TTF-Preise in den vierstelligen Bereich zurückführen.
- Kohle. Der Gasengpass bietet der Kohlenproduktion in Asien ein unvorhergesehenes Nachfrageloch – trotz des langfristigen Trends zur Dekarbonisierung.
- Ölprodukte und Raffinerien. Hohe Cracking-Spreads unterstützen die Raffineriemarge, aber Exportbeschränkungen und logistische Risiken verteilen den Gewinn zwischen den Regionen.
- Erneuerbare Energien. Der strukturelle Wandel zugunsten erneuerbarer Energie bleibt das einzige wirklich vorhersehbare Element in der Gleichung und der Hauptorientierung für langfristige Investitionen in den Energiesektor.
Das Fazit des Tages für den globalen Energiesektor lässt sich einfach formulieren: Kurzfristig wird der Preis für Öl, Gas und Elektrizität von der Geopolitik im Persischen Golf bestimmt, mittelfristig von der Fähigkeit Europas, den Winter mit halb gefüllten Speichern zu überstehen, und langfristig von der Geschwindigkeit des Energiewandels. Für die Akteure im Energiesektor sind in diesen Bedingungen Szenarioplanung, Diversifikation der Logistik und strenge Kontrolle der Hedging-Risiken von kritischer Bedeutung.