Überblick über den globalen Energiewirtschaftsmarkt: Öl, Gas, Elektrizität, Kohle und erneuerbare Energien am 10. September 2026
Hauptthema des Tages: Brent über 100 Dollar – Angriffe auf Tanker und die Antwort Teherans
Die Ölpreise steigen nun bereits die vierte Sitzung in Folge, und der Auslöser für die neue Preiserhöhung war die direkte militärische Eskalation im Persischen Golf. Das zentrale US-Militärkommando berichtete von der Zerstörung von fünf iranischen Öltankern im Golf von Oman und vor der Insel Kharg, als Antwort auf Angriffsversuche auf US-Schiffe; allein im Laufe einer Woche wurden nach Angaben des Pentagons zehn Schiffe der „Schattenflotte” außer Gefecht gesetzt. Iran erklärte, es habe auf den Muwaffak-Salti-Stützpunkt in Jordanien mit 18 abgefangenen Raketen geschossen sowie zwei Zerstörer der US-Marine und zehn Schiffe in der Nähe von Hormuz angegriffen. Der britische Marine-Dienst UKMTO meldete den Einschlag eines unidentified Geschosses in einen Tanker vor dem irakischen Al-Faw und Schäden an einem Schiff vor Port Rashid in den VAE.
Die zentrale Bedrohung für die Schifffahrt ist die von Teheran erklärte „Sperrzone” außerhalb des Golfs, wo iranische Streitkräfte beabsichtigen, Schiffe ohne Genehmigung zu stoppen. Für Händler und Versicherer bedeutet dies einen weiteren Anstieg der militärischen Prämien und einen Rückgang der Zahl der Eigner, die bereit sind, die Region zu befahren. Washington hat als Reaktion auf diese Situation seine Sanktionen gegen die iranische Luftfahrt ausgeweitet, während Seoul die Möglichkeit eines Engagements für die Sicherheit des Golfs prüft.
Ölmarkt: Preise, Dynamik und Prognosen
Die Benchmarks des Ölmarktes für den Donnerstagmorgen:
- Brent (November, ICE): Höchststand am Mittwoch 100,19 Dollar pro Barrel, erstmals über 100 Dollar seit dem 24. Juli; danach Konsolidierung bei etwa 99,7–100,5 Dollar.
- WTI (Oktober, NYMEX): etwa 94,7 Dollar, Zuwachs von rund 2% in der Sitzung.
- Dynamik: Seit dem 31. August hat Brent etwa 13,5% zugelegt, seit Beginn des Krieges mit Iran Ende Februar fast 40%; der April-Höchststand des Jahres lag über 125 Dollar.
- Prognosen: Goldman Sachs prognostiziert 120 Dollar bei einer Intensivierung der Angriffe auf Schiffe im Hormuz und Roten Meer und einen Rückgang auf 80 Dollar bei einer Normalisierung des Exports; ING erwartet, dass die Risiko-Prämie bis zur Wiederaufnahme der Verhandlungen erheblich bleibt.
Der fundamentale Hintergrund bleibt defizitär. Laut EIA reduzierten sich die weltweiten Ölreserven im II. Quartal um 4,2 Millionen Barrel pro Tag und im III. Quartal um weitere 3,8 Millionen Barrel pro Tag; der Transit durch Hormuz lag im II. Quartal lediglich bei 4,9 Millionen Barrel pro Tag im Vergleich zu 21,6 Millionen vor dem Konflikt. Die August-Prognose der Agentur — 85 Dollar pro Barrel im III. Quartal und 78 Dollar im IV. Quartal — scheint angesichts der aktuellen Preise überholt, und die September-Ausgabe des STEO, die am 9. September veröffentlicht wird, wird sich genau an der Realität der „Hunderter” orientieren. Die strategischen Reserven der USA liegen bei etwa 286,6 Millionen Barrel, was Washingtons Möglichkeiten, Preisschocks mit Interventionen abzufedern, einschränkt.
Nahe Osten: doppelte Blockade Saudi-Arabiens
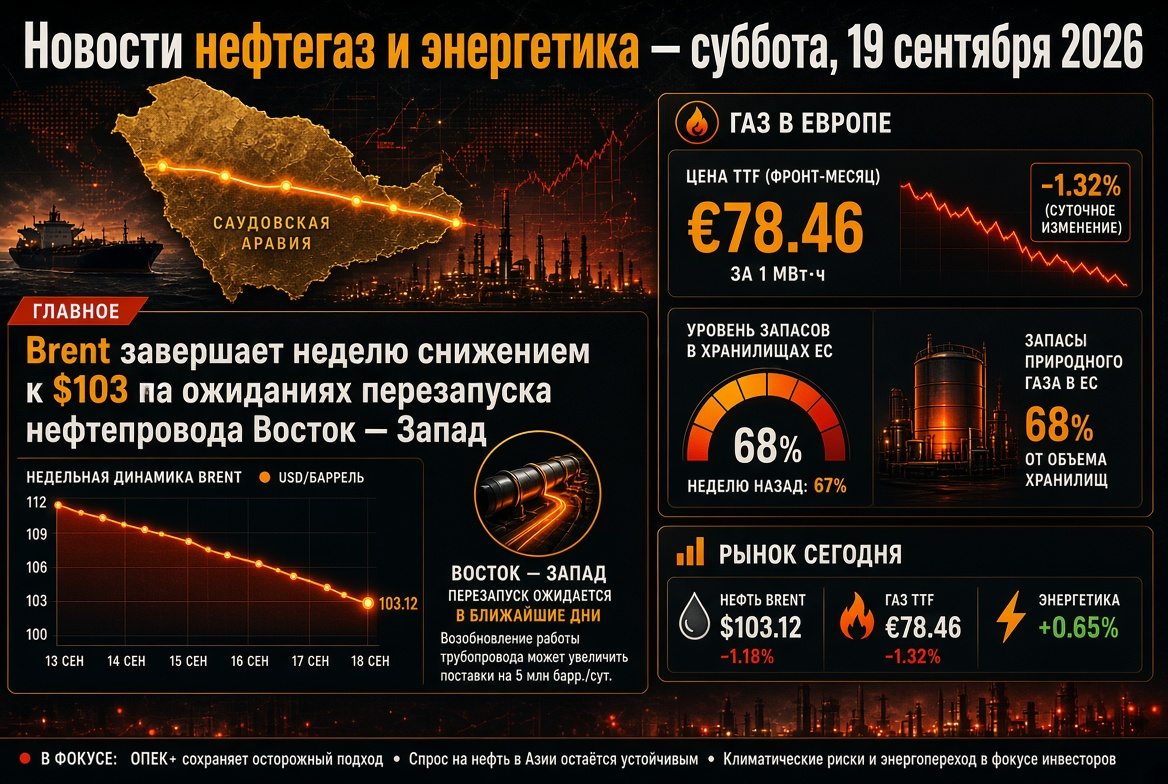
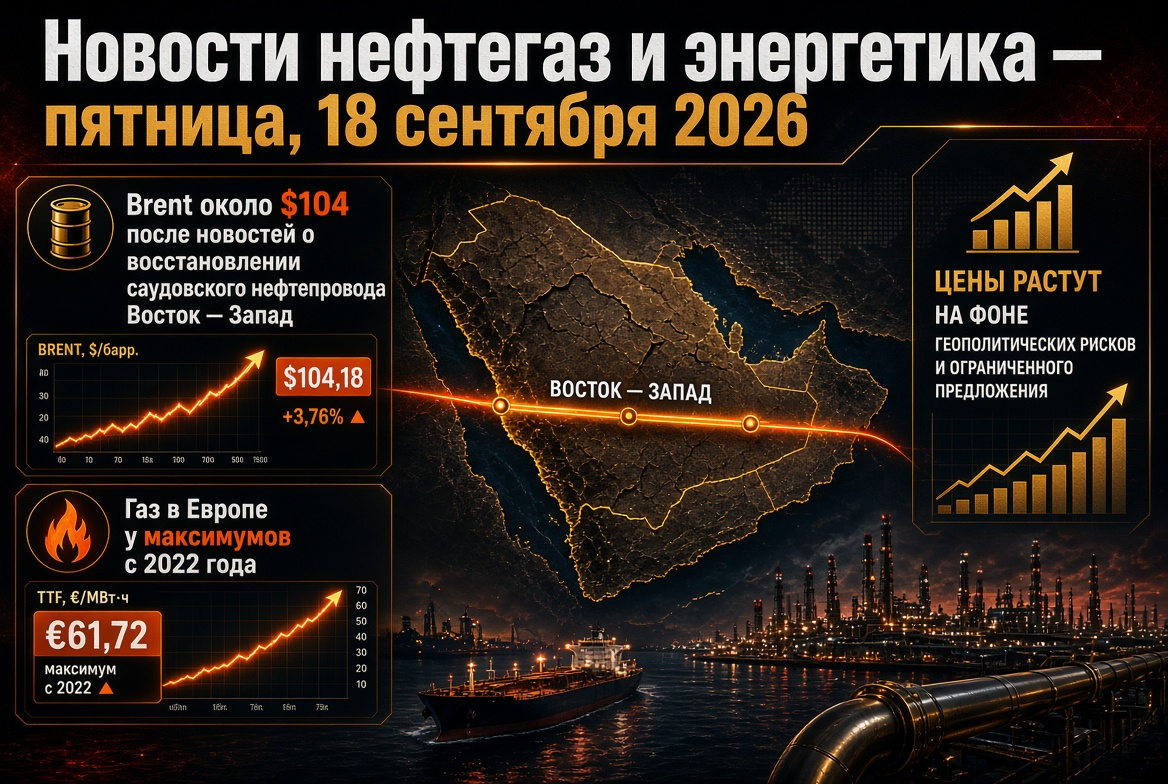
Die zweite Risikofront ist das Rote Meer. Houthi-Kämpfer griffen am 8. September Einrichtungen in Abha, Khamis Mushait, Jizan und Najran an: 73 Personen wurden verletzt, und an der Raffinerie von Aramco in Jizan mit einer Kapazität von 400.000 Barrel pro Tag brachen Brände aus. Gleichzeitig erklärte die Bewegung eine Kampagne zur Kontrolle über Bab al-Mandab. Das Problem für die Öllieferungen ist, dass nach der Schließung von Hormuz das Rote Meer zur Hauptarterie des Königreichs wurde: Die East-West-Pipeline arbeitet mit Rekordmengen von 7 Millionen Barrel pro Tag, und der Terminal in Yanbu sorgt für mehr als 90% der Seefracht-Exporte saudi-arabischen Öls. Der Verteidigungspakt von Riad mit der Türkei und Pakistan hat die Bedrohung für die Infrastruktur bisher nicht vermindert. Jede Störung in Yanbu würde bedeuten, dass der größte Exporteur für die Dauer der Schließung beider Straßen aus dem Markt ausscheiden müsste.
Gassektor: TTF über 950 Dollar, Gasspeicher auf historischen Tiefstständen seit 2011
Der europäische Gassektor entwickelt sich gegen die saisonale Logik. Die Oktober-Futures auf TTF erreichten am 9. September 78,8 Euro/MWh (ca. 970 Dollar pro tausend Kubikmeter) und stiegen damit um fast 4% an einem Tag; seit Jahresbeginn sind die Preise um etwa 120% gestiegen. Die wichtigsten Parameter:
- Füllstand der EU-Gasspeicher — 66,9% am 7. September, rund 71,7 Milliarden Kubikmeter; der niedrigste Stand für dieses Datum seit Beginn der Aufzeichnungen im Jahr 2011 und 13,8 Milliarden Kubikmeter weniger als im Vorjahr.
- Deutschland — etwa 53%, der schlechteste Wert unter den großen Volkswirtschaften; Italien ist der einzige große Markt, der sich nahe komfortablen 80%+ bewegt.
- Zielquote — 90% im Zeitraum vom 1. Oktober bis 1. Dezember mit einer Toleranz von 10 Prozentpunkten; seit April wurden nur etwa 62% der benötigten Mengen eingespeist.
Die Europäische Kommission erklärte nach der Koordinierungsgruppe Gas am 3. September, dass es keine unmittelbare Bedrohung für die Versorgungssicherheit gebe und dass es keine Gründe für ein Eingreifen gebe, unter Verweis auf Diversifizierung, Regasifizierungskapazitäten und gesunkenen Bedarf. Gleichzeitig bleibt die LNG-Produktion in Katar ausgesetzt, während Europa gezwungen ist, mit Asien um Tanker zu konkurrieren, während die Preise auf Rekordhöhen steigen. Für die Industrie in der EU bedeutet dies den Eintritt in die Heizperioden mit den höchsten Einspeisepreisen seit vier Jahren.
LNG und Kohle: Gasmangel stützt die Kohleproduktion
Der Mangel an LNG im Jahr 2026 wird auf etwa 35 Millionen Tonnen geschätzt, was importabhängige Länder in Nordostasien zwingt, die Kohleverstromung zu erhöhen: In Südkorea stieg sie um fast 40%, in Japan um mehr als 11%. Die weltweite Nachfrage nach Kohle könnte um etwa 3% steigen und sich der Marke von 9,1 Milliarden Tonnen nähern. Für die Kohleexporteure — Indonesien, Australien, Russland, Südafrika — ist dies ein ungeplanter Nachfrageschub entgegen dem langfristigen Trend der Dekarbonisierung.
China und Asien: Ölimporte erholen sich von einem zehnjährigen Tiefstand
Die Zollstatistik Chinas für August zeigte im zweiten Monat in Folge ein Wachstum: Die Ölimporte beliefen sich auf 37,93 Millionen Tonnen (8,93 Millionen Barrel pro Tag), ein Anstieg um 6,2% im Vergleich zu Juli, liegen jedoch immer noch 23,4% unter dem Vorjahresniveau; in den ersten acht Monaten gingen die Einkäufe um 14,6% zurück. Chinesische Raffinerien steigern aktiv die Einkäufe von russischem ESPO-Öl, um den Weg durch Hormuz zu umgehen, und erkunden atypische Märkte, einschließlich Argentinien. Der Export von Erdölprodukten stieg aufgrund des globalen Dieseldefizits um 29% auf 6 Millionen Tonnen, während die inländische Nachfrage nach Benzin und Diesel um 8–9% unter dem des Vorjahres bleibt. Der Rückgang der Bestände hat sich auf 550.000 Barrel pro Tag verlangsamt, was auf die schrittweise Rückkehr Pekings auf den Spotmarkt hindeutet.
Russland: Rabatt auf Urals, Export und die zweite Welle der Brennstoffkrise
Der hohe Brent-Preis kompensiert teilweise den den russischen Unternehmen gewährten erweiterten Rabatt: Nach Ablauf der US-Lizenz für Geschäfte mit russischem Öl erreichte der Rabatt auf Urals im Sommer 23–24 Dollar pro Barrel, während der durchschnittliche Jahreswert auf 17–22 Dollar geschätzt wird. Der inländische Markt für Erdölprodukte bleibt im Krisenmodus:
- Börsliche Benzinverkäufe stiegen vom 1. bis 4. September um 69% im Vergleich zu August auf 72,75 Tausend Tonnen, fielen jedoch bereits am 7. September auf 12,24 Tausend Tonnen aufgrund ungeplanter Reparaturen von Raffinerien;
- Unbefriedigter zahlungsfähiger Bedarf — 37,7 Tausend Tonnen für AI-92 und 35,3 Tausend Tonnen für AI-95; seit Mai wurden nur etwa 41% der börslichen Verträge ausgeführt;
- Seit Jahresbeginn wurden an der Börse 5,44 Millionen Tonnen Benzin verkauft — 23,7% weniger als im Vorjahr;
- Das Exportverbot für Benzin wurde bis zum 31. Januar 2027 verlängert, das Energieministerium diskutiert die Begrenzung von Dieselausfuhren während der Reparaturen und des Winterbedarfs, Importlieferungen aus Indien haben begonnen.
Stromerzeugung und erneuerbare Energien: Der strukturelle Trend kehrt sich nicht um
Angesichts des Rohstoffschocks beschleunigt sich der Energiewechsel. Laut Ember werden im Jahr 2025 erneuerbare Energien erstmals seit einem Jahrhundert die Kohle in der globalen Stromerzeugung (33,8% gegenüber 33,0%) übertreffen, und im Mai 2026 überholte die Solarenergie erstmals die Kohle im Energiemix der USA (12,8% gegenüber 12,2%). Afrika strebt ein Rekordjahr an, mit einem Anstieg der Solarinstallationen um 45%. Die weltweite Nachfrage nach Elektrizität wird 2026 um 3,6% steigen, angeheizt durch Elektromobilität, Klimaanlage und Rechenzentren für KI. Für Investoren in erneuerbare Energien, Speichersysteme und Netze wird teurer Gas nicht als Hemmschuh, sondern als zusätzliches Argument betrachtet.
Kalender für Donnerstag: OPEC, EIA und US-Inflation
Der 10. September ist einer der aktivsten Tage im Monat für die Teilnehmer am Energiemarkt. Die OPEC veröffentlicht ihren monatlichen Bericht mit aktualisierten Schätzungen zu Nachfrage und Produktion, die zeigen werden, wie stark das Kartell den Rückgang des Verbrauchs in Asien berücksichtigt. Die EIA veröffentlicht aufgrund des Feiertagskalenders die wöchentlichen Statistiken über Öl- und Erdölbestände genau am Donnerstag — nach einer Reihe von Rückgängen der kommerziellen Bestände in den USA unter das Fünfjahrestief sind die Daten kritisch für WTI. In den USA wird der Producer Price Index für August veröffentlicht, und am Freitag folgt der Bericht der IEA sowie die Verbraucherinflation, die die Rhetorik der Fed beeinflussen. Die nächste OPEC+-Sitzung ist für den 4. Oktober angesetzt; die Oktober-Quoten bleiben unverändert.
Fazit und Risiken für Investoren und Unternehmen im Energiesektor
- Öl. Das Festhalten von Brent über 100 Dollar hängt davon ab, ob die Angriffe auf Tanker in eine vollständige Schließung von Hormuz und Bab al-Mandab übergehen; das Szenarien-Spektrum für das Quartal reicht von 80 bis 120 Dollar.
- Gas. Europa geht mit historischen Bestandsdefiziten in den Winter; ein kalter November oder eine neue Störung der LNG-Lieferungen könnte TTF wieder in den vierstelligen Bereich zurückführen.
- Kohle und Raffinerien. Der Gasmangel und die Dieselengpässe stützen die Margen der Kohleverstromung und -verarbeitung, konzentrieren den Gewinn jedoch in Regionen außerhalb der Konfliktzone.
- Russland. Teures Öl mildert die haushaltspolitischen Risiken, jedoch bleibt der inländische Brennstoffmarkt bis zum Abschluss der Reparaturen der Raffinerien anfällig.
- Erneuerbare Energien. Erneuerbare Energien bleiben das einzige vorhersehbare Element im globalen Energiemix und der wichtigste Orientierungspunkt für langfristige Investitionen.
Das Fazit des Tages für den globalen Energiesektor: Die kurzfristigen Preise für Öl und Gas werden von der militärischen Logik im Persischen Golf und im Roten Meer bestimmt, die mittelfristigen von der Fähigkeit Europas und Asiens, den Winter mit halb leeren Speichern zu überstehen, und die langfristigen von der Geschwindigkeit des Energiewechsels. Unter diesen Bedingungen wird das Szenario-Planen, die Diversifizierung der Logistik und die Disziplin im Hedging für die Marktakteure im Energiesektor zur Überlebensbedingung und nicht zur Option.