Hauptthema des Tages: Der Ölmarkt zwischen historischem Defizit und der Hoffnung auf eine „Hormuz-Waffenruhe“
Die Ölnotierungen zum Wochenabschluss spiegeln zwei gegensätzliche Faktoren wider. Auf der einen Seite ist da die umfangreichste Angriffswelle auf Schiffe seit Kriegsbeginn: Nach der Zerstörung von fünf iranischen Tankern durch die US-Streitkräfte griff Teheran zehn Schiffe in der Nähe der Straße von Hormuz an, während die Revolutionsgarden (KSI) versprochen haben, auf jegliche neue Angriffe zu reagieren. Auf der anderen Seite die Nachricht der Financial Times, dass regionale Diplomaten an einer vorübergehenden Regelung für die Schifffahrt in der Straße arbeiten, was sofort einen Teil der geopolitischen Prämie abgebaut hat.
Die physische Situation bleibt angespannt:
- Transit durch die Straße von Hormuz: Am Donnerstag passierten nur sieben Schiffe die Straße, im Vergleich zu elf am Vortag und einem Durchschnitt von etwa 15 in den letzten zehn Tagen; vor dem Krieg passierten täglich etwa 130 Schiffe.
- Produktion Saudi-Arabiens: Im August fiel die Produktion um etwa 1,9 Millionen Barrel pro Tag auf 6,24 Millionen Barrel pro Tag – den niedrigsten Stand seit 1990.
- Zweiter Front im Roten Meer: Die Huthi-Rebellen nahmen am Donnerstag den jemenitischen Hafen Mocha ein, während eine Serie von Angriffen auf Objekte in Jazan, Najran und Abha zu der Stilllegung mehrerer Ölanlagen und zu 73 Verletzten führten.
Öl: Preispunkte und Prognosen nach einer Wachstumswoche
Schlusskurse der Woche
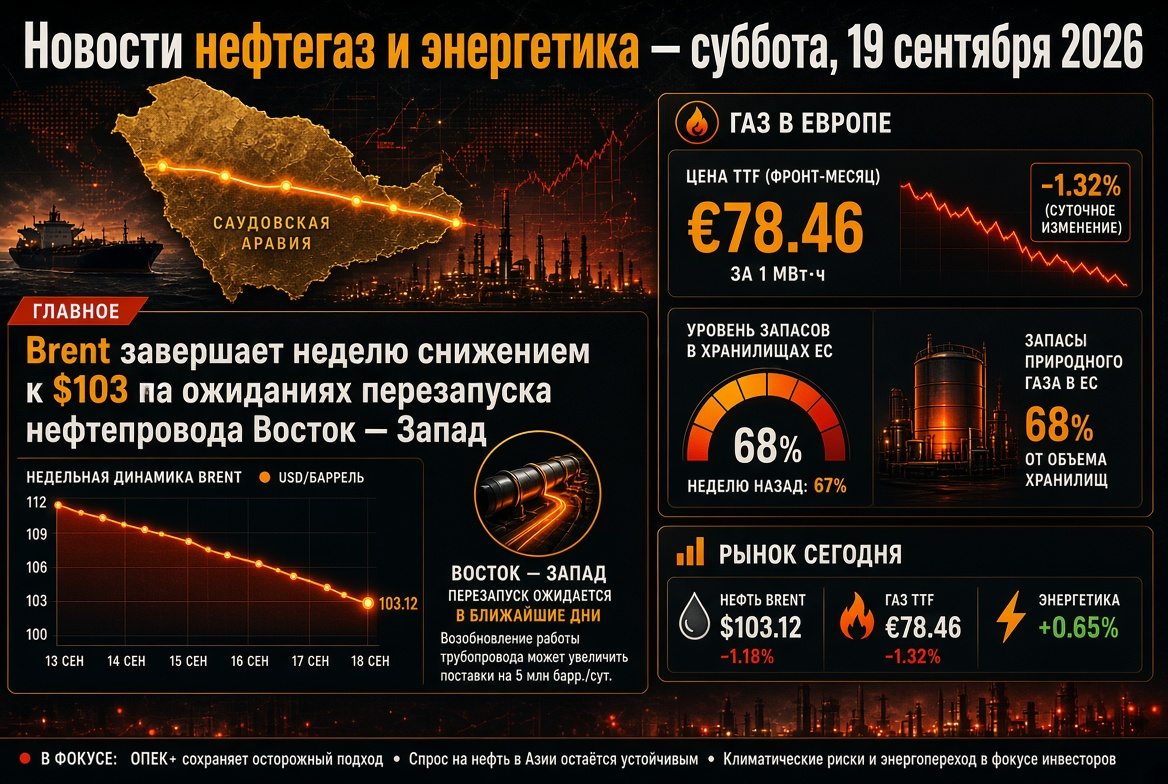
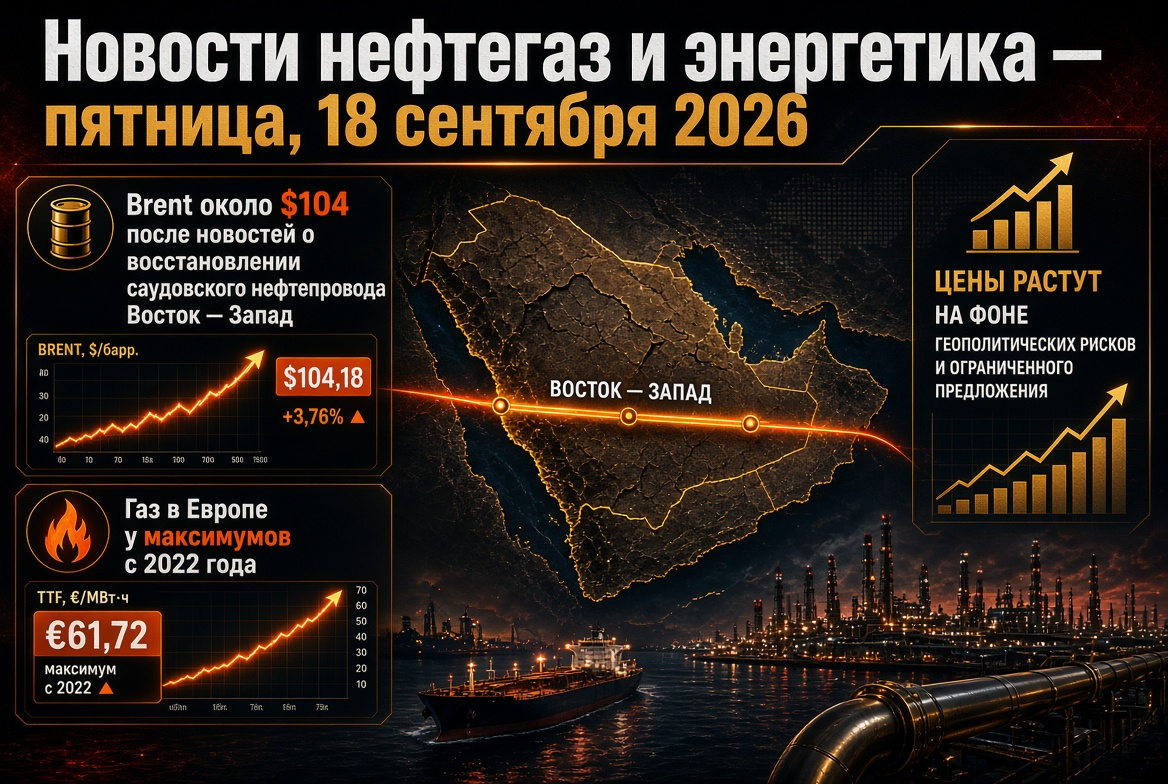
- Brent: Etwa $103–104 pro Barrel am Freitag nach einem intratäglichen Höchststand über $108 am Donnerstag; der wöchentliche Anstieg beträgt über 7%, das Jahreshoch von $126,41 (30. April) bleibt ein oberer Richtwert.
- WTI: Ungefähr $99 pro Barrel nach einer kurzfristigen Stabilisierung über $100.
- Bestände in den USA: Kommerzielle Ölbestände verringerten sich in der Woche bis zum 4. September um 0,3 Millionen Barrel; das US-Energieministerium hob gleichzeitig die Produktionsprognose für 2027 auf 14,3 Millionen Barrel pro Tag an.
Überprüfung der Bankprognosen
- Commerzbank erhöhte die Brent-Prognose für das Jahresende auf $85 (von $75), für Kerosin auf $1230 pro Tonne, Diesel auf $1200 pro Tonne.
- Goldman Sachs erwartet $85 für Brent im Dezember 2026 und $80 im Jahr 2027, lässt allerdings einen Anstieg über $120 zu, wenn die Produktion im Golf 4 Millionen Barrel pro Tag unter dem Vorkriegsniveau bleibt.
- Analysten von UBS und KCM Trade sehen die Risiken nach oben verschoben, wenn die hohe Volatilität anhält.
IEA und OPEC: Zwei Blickwinkel auf das Gleichgewicht des Weltölmarktes
Der Bericht der IEA am Freitag war der strengste seit Beginn des Konflikts. Die Agentur erwartet, dass die weltweite Nachfrage nach Öl im Jahr 2026 um 2,5 Millionen Barrel pro Tag sinkt – der größte durchschnittliche Rückgang seit der Pandemie 2020 – und das weltweite Angebot um 5,7 Millionen Barrel pro Tag, oder etwa 6% bis 2025. Die weltweiten Bestände sanken im August in einem Rekordtempo um 3,1 Millionen Barrel pro Tag, während die globale Raffineriekapazität, laut der Agentur, „am Limit arbeitet“. Eine Rückkehr zum Überangebot wurde auf 2027 verschoben.
Die OPEC senkte am Donnerstag zum fünften Mal in Folge die Wachstumsprognose für die Nachfrage im Jahr 2026 – auf 380.000 Barrel pro Tag bei einem Gesamtverbrauch von 105,84 Millionen Barrel pro Tag – sieht jedoch, im Gegensatz zur IEA, keinen absoluten Rückgang. Für 2027 hob der Kartell die Prognose an: ein Wachstum um 2,36 Millionen Barrel pro Tag auf 108,19 Millionen Barrel pro Tag, vor allem bedingt durch China, Indien und das übrige Asien. Die Diskrepanz zwischen den beiden Institutionen – über 2,8 Millionen Barrel pro Tag für das laufende Jahr – selbst spiegelt das Maß an Unsicherheit wider, in dem Ölgesellschaften und Trader arbeiten.
Ölprodukte und Raffinerien: Diesel als der engste Sektor der globalen Energieversorgung
Der Markt für Ölprodukte übertrifft Rohöl in Bezug auf die Preiserhöhungen. Der durchschnittliche Einzelhandelspreis für Diesel in den USA überstieg erstmals $6 pro Gallone, und die Crack-Spreads für mittlere Destillate bleiben auf mehrjährigen Höchstständen. Die Gründe sind ein doppelter Schlag für die weltweite Raffinerie:
- Exportbeschränkungen für Rohstoffe aus dem Persischen Golf und die Stilllegung der Raffinerie in Jazan mit einer Kapazität von 400.000 Barrel pro Tag nach Angriffen von jemenitischem Territorium;
- Die ukrainische Kampagne zur Durchführung von Angriffen auf russische Raffinerien – mehr als 70 Angriffe seit Beginn von 2026, die Raffineriekapazität in Russland fiel auf den niedrigsten Stand seit zwei Jahrzehnten.
Russland verlängerte das Verbot für Diesel-Export bis zum 30. September (eine Verlängerung bis zum Jahresende wird diskutiert), das Verbot für Benzin gilt bis zum 31. Januar 2027, für Kerosin – bis Ende November. Moskau importiert erstmals seit Jahrzehnten Brennstoffe und hat sich mit einer privaten Raffinerie in Kasachstan auf die Verarbeitung von Öl geeinigt. China wiederum erhöht ab dem 12. September die Einzelhandelspreise für Benzin und Diesel um 260 bzw. 250 Yuan pro Tonne – ein Signal, dass der Preisschock auch die regulierten Märkte in Asien erreicht hat.
Gas und LNG: Europa geht mit einem TTF über €80 und Speichern zu 67% in den Winter
Der europäische Benchmark TTF wurde am Freitag auf €80,75 pro MWh angepasst (ein Rückgang um 1,6%), bleibt jedoch auf Höchstständen seit Dezember 2022. Im vergangenen Monat stieg der Preis um 32%, im Jahresvergleich um 147%. Die Blockade von Hormuz hat etwa 20% der weltweiten LNG-Ströme, insbesondere aus Katar, unterbrochen, während die europäischen Gasspeicher nur zu etwa 67% gefüllt sind, im Vergleich zu saisonalen Normen von über 80%. QatarEnergy hält an der Zielvorgabe fest, 50% der Kapazität innerhalb eines Monats nach Normalisierung der Navigation wiederherzustellen, aber ohne einen sicheren Durchgang für Tanker bleibt dies eine Absichtserklärung. In diesem Zusammenhang erlaubten zwei Vertreter der EZB am Freitag eine weitere Erhöhung der Zinsen, wenn sich der Energiepreisindex auf andere Preise in der Eurozone ausbreitet – ein Faktor, der die spekulative Nachfrage nach Rohstoffen einschränkt.
Kohle: Zwölfwochenhoch im Zeichen der Umstellung von Gas
Energiesteinkohle in Newcastle wurde am 10. September bei etwa $148 pro Tonne gehandelt – ein Höchststand seit zwölf Wochen, ein Anstieg um 14,5% im Monatsvergleich und fast 47% im Jahresvergleich. Das Defizit an LNG treibt die Kohleproduktion in Nordostasien und Teilen Europas an, während der weltweite Stromverbrauch, befeuert durch Rechenzentren und Klimatisierung, die Ablösung von Kohle verlangsamt. Der Paradox des Moments: China meldete offiziell, dass die Solarenergie erstmals die Kohle in Bezug auf die installierte Leistung überholt hat, jedoch bleibt Kohle weiterhin die größte Energiequelle weltweit in Bezug auf die tatsächliche Produktion.
Strom und erneuerbare Energien: Struktureller Trend gegen kurzfristiges Chaos
Der Übergang zur Energie bleibt der einzige vorhersehbare Vektor im Sektor. China führt bei Investitionen, Patenten und dem Export sauberer Technologien, Indien baut erneuerbare Kapazitäten schneller aus, als sie genutzt werden können, und in Europa führt ein Überangebot an Solar- und Windenergie bei mangelnden Speichern zunehmend zu negativen Preisen für Elektrizität während der Tagesstunden. Jeder Euro Anstieg des TTF verbessert die Wirtschaftlichkeit von Batteriespeichern, netzgebundenen Investitionen und langfristigen Verträgen für „grüne“ Energie. Der Unternehmenssektor passt die Portfolios an: Shell verkaufte ein Gaskraftwerk in den USA für $715 Millionen, während Enbridge das Pipelinegeschäft von Tallgrass für $2,55 Milliarden erwirbt und auf Infrastruktur für den Transport von Öl setzt.
Logistik und Frachtraten: Tanker als neuer Engpass
Selbst bei physischen Volumina wird der Export von Öl aus dem Golf durch einen Mangel an Schiffen behindert. Die Frachtraten für VLCC auf der Route von Nahost nach China erreichten mit fast $800.000 pro Tag einen Rekord, während der Transport von der US-Mexiko-Bucht nach Asien $29,5 Millionen pro Reise ohne Berücksichtigung von Kriegsrisiken kostet. Die Umleitung saudischer Mengen durch das Rote Meer und das Mittelmeer verlängert die Reisen um 30 Tage und bindet die Flotte, was den Mangel an Tonnage für alle Exportländer verschärft.
Was Teilnehmer des Energiesektors am Wochenende beobachten sollten
- Jegliche Bestätigungen oder Dementis über eine vorübergehende Regelung für die Schifffahrt in der Straße von Hormuz und die Reaktion Teherans.
- Erklärungen der Koalition zum Jemen nach der Einnahme von Mocha und der Zustand des Terminals Yanbu – des letzten größeren Umgehungskanals für saudi-arabisches Öl.
- Dynamik der Einspeisung in die europäischen Gasspeicher und der Spread zwischen JKM-TTF als Indikator für den Wettbewerb um Spot-LNG.
- Signale der Fed und der EZB: Eine Verschärfung der Rhetorik könnte die Rohstoff-Rally unabhängig von der Geopolitik abkühlen.
- Entscheidungen der russischen Regulierungsbehörden zu Exportbeschränkungen und dem Import von Brennstoffen vor Beginn der Heizsaison.
Schlussfolgerungen und Risiken für Investoren und Unternehmen im Energiesektor
- Öl. Die Marke von $100 hat sich als Unterstützung gefestigt; ein diplomatischer Durchbruch bei Hormuz könnte Brent schnell auf $85–90 führen, während neue Angriffe auf Schiffe den Weg zu $115–120 öffnen.
- Ölprodukte und Raffinerien. Mittlere Destillate bleiben der am stärksten unterversorgte Sektor; die Marge der Raffinerien außerhalb der Konfliktzone befindet sich auf historischen Höchstständen, die Einzelhandelspreise sind eine Quelle politischen Drucks von den USA bis China.
- Gas. Europa geht mit einem historischen Mangel an Beständen in die Heizsaison; ein TTF über €90–100 bei einem kalten Winter ist ein Basis- und nicht ein Stressszenario.
- Kohle. Die hohe Nachfrage in Asien und Europa wird mindestens bis zur Wiederherstellung von katari LNG anhalten.
- Erneuerbare Energien und Elektrizität. Der Kapitalfluss in Solar- und Windenergie, Speicher und Netze beschleunigt sich, aber die kurzfristige Stabilität der Energiesysteme bleibt weiterhin von Gas und Kohle abhängig.
Das Ergebnis der Woche für den globalen Öl- und Gassektor: Der Markt hat erstmals seit Monaten einen Hinweis auf einen diplomatischen Ausweg aus der Hormuz-Blockade erhalten, aber die physischen Indikatoren – von rekordhohem Diesel bis zur minimalen saudischen Produktion seit 1990 – deuten darauf hin, dass das Defizit die Preise für Öl, Gas und Elektrizität noch viele Wochen bestimmen wird. Für die Stakeholder im Energiesektor sind Szenarienplanung, Diversifizierung der Logistik und Hedging-Disziplin von entscheidender Bedeutung.